

Alma
4,5FinanceMis à jour le 17 octobre 2026
Captures d’écran
 Analyse par Mobexer
Quand une dépense importante arrive au mauvais moment, l’idée de la répartir peut sembler plus simple que de repousser l’achat ou de toucher à toute son épargne. C’est précisément sur ce besoin que je me suis concentré avec Alma, une application financière développée par AlmaPay. Sa fonction centrale est le paiement en plusieurs fois, présenté de manière assez directe, et c’est elle qui détermine vraiment l’intérêt de l’application au quotidien.
Mon impression générale est positive pour les personnes qui veulent comprendre rapidement une solution de paiement fractionné sans se perdre dans une application bancaire trop chargée. L’application est gratuite, classée dans la finance et accessible à partir d’Android 8.0. Elle affiche une moyenne de 4,5 sur 5, fondée sur environ 710 évaluations, tandis que son compteur indique plus de 100 000 installations. Ces signaux montrent qu’elle a déjà trouvé son public, même si je préfère juger son utilité sur la clarté du parcours et sur la façon dont le paiement en plusieurs fois s’intègre réellement dans une décision d’achat.
Le paiement fractionné comme fonction principale
Alma ne cherche pas à remplacer une banque complète, un outil de budget ou une application de suivi des dépenses. Son intérêt est plus ciblé : accompagner un paiement que l’on souhaite étaler. Cette spécialisation est importante, car elle évite de mélanger plusieurs usages. Quand j’ouvre une application bancaire classique, je pense généralement au solde, aux virements ou aux opérations déjà effectuées. Ici, la question est différente : comment gérer une dépense prévue sans la régler entièrement au même moment ?
Dans la pratique, le paiement fractionné peut rendre une dépense plus facile à absorber, mais il ne la rend pas moins chère par magie. C’est la première nuance à garder en tête. La facilité vient surtout de la répartition du règlement dans le temps. Avant de confirmer, je conseille donc de regarder le montant total demandé, le calendrier des échéances et l’effet sur les dépenses des semaines suivantes. Une mensualité qui paraît légère isolément peut devenir gênante si elle s’ajoute à plusieurs autres engagements.
Le vrai avantage d’Alma est de transformer une décision de paiement en choix plus lisible, à condition de prendre quelques secondes pour examiner ce qui sera réellement débité. L’application convient ainsi davantage à une personne qui veut organiser une dépense ponctuelle qu’à quelqu’un qui cherche un crédit permanent ou une gestion complète de ses finances.
Une approche plus ciblée qu’une application bancaire
La comparaison avec une banque traditionnelle est assez révélatrice. Une application bancaire rassemble de nombreuses fonctions, mais cette richesse peut aussi rendre moins visible le parcours lié à un achat précis. AlmaPay se concentre sur le paiement en plusieurs fois, ce qui donne une expérience plus spécialisée. Je trouve cette orientation pertinente lorsque l’on sait déjà pourquoi on ouvre l’application et ce que l’on veut vérifier.
À l’inverse, si votre objectif est de catégoriser toutes vos dépenses, de suivre des budgets mensuels, de gérer des comptes multiples ou de planifier une épargne, Alma ne devrait pas être votre outil principal. Une application de budget sera plus adaptée pour obtenir une vue d’ensemble. Le choix dépend donc moins de la popularité du service que du moment où vous l’utilisez : avant ou autour d’un achat pour Alma, sur la durée pour un gestionnaire financier.
Les dernières nouvelles
Royal Match après un raté : reprendre la partie sans perdre le fil
Agoda : réserver un hôtel sans perdre de vue le prix et les preuves
Dominez Carrom Pool: Disc Game avec des Stratégies de Pro
8 Ball Pool : Les mises à jour Android et iOS révolutionnent le jeu
Météo Live° : Simplifiez Votre Quotidien avec des Prévisions Précises
Castle Clash: Roi du monde - Stratégie et Batailles Épiques
Ce que je vérifie avant de choisir cette option
Je ne me contente pas de regarder le montant de la première échéance. Je vérifie aussi si le paiement fractionné correspond bien à la nature de l’achat. Pour un équipement nécessaire et déjà prévu dans mon budget, la répartition peut être pratique. Pour une envie improvisée, elle risque plutôt de donner l’impression que l’achat est plus accessible qu’il ne l’est vraiment.
Je regarde également les autres prélèvements attendus dans la même période. C’est un réflexe simple, mais il évite de considérer chaque échéance séparément. L’application peut faciliter le paiement, mais elle ne remplace pas une décision financière raisonnable. Cette distinction est essentielle pour utiliser le service comme un outil d’organisation, et non comme une excuse pour dépasser ses moyens.
Comment le parcours fonctionne en pratique
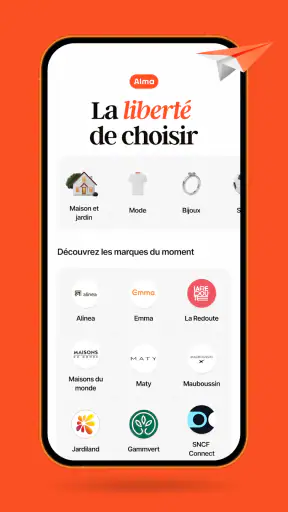
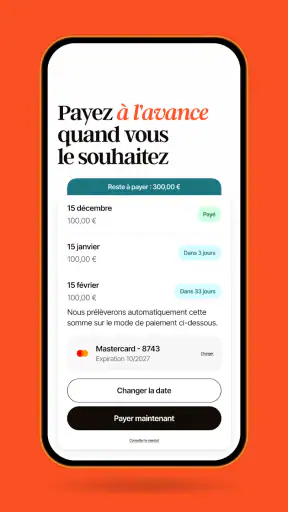
Mon utilisation de l’application se comprend surtout comme une suite de vérifications autour d’un paiement. Je commence par identifier l’achat concerné, puis je regarde la proposition de règlement en plusieurs fois. L’étape importante n’est pas seulement de sélectionner une option : c’est de comprendre le rythme des paiements et de confirmer que le montant total reste cohérent avec ce que j’avais prévu.
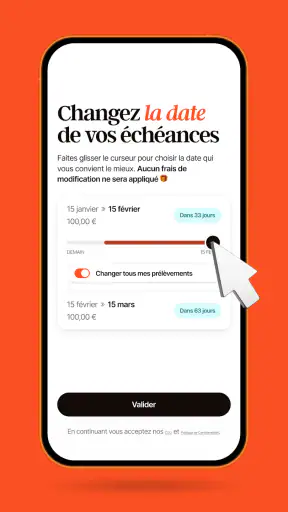
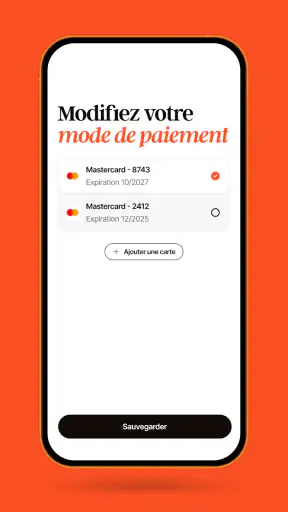
Le résumé du paiement doit être lu comme un mini-plan financier. Je prête attention à la première somme, aux suivantes et à la date à laquelle chaque débit intervient. Même lorsque l’interface semble simple, cette lecture est indispensable. Elle permet de distinguer une véritable répartition d’un engagement qui pourrait devenir difficile à suivre si l’on oublie les échéances.
Pour moi, la meilleure façon d’utiliser Alma consiste à ouvrir l’application avec une information déjà préparée : le prix de l’achat et la somme que je peux consacrer à cette dépense. Cela évite de prendre la décision uniquement en fonction du montant affiché à court terme. L’outil devient alors un moyen de vérifier une possibilité, pas un moteur d’achat impulsif.
Une méthode utile pour éviter les mauvaises surprises
Je recommande de noter mentalement, ou dans son application de calendrier, les prochaines échéances dès que le paiement est validé. Ce n’est pas une fonction spectaculaire, mais c’est l’un des gestes les plus utiles autour du paiement fractionné. Une notification isolée ne suffit pas toujours à donner une vision claire de ce qui arrivera plus tard, surtout lorsque plusieurs achats ont été répartis.
Autre conseil : je compare toujours le montant total avec le prix que j’aurais payé autrement. Le paiement en plusieurs fois doit être évalué sur l’ensemble de l’opération, pas seulement sur la première échéance. Cette comparaison permet de repérer les situations dans lesquelles le confort de paiement ne compense pas un coût supplémentaire éventuel. Elle aide aussi à décider si un achat peut attendre le temps d’être payé comptant.
Enfin, je garde une marge sur mon compte au lieu de considérer tout le solde disponible comme utilisable. Les paiements fractionnés sont plus faciles à gérer lorsqu’ils s’inscrivent dans une trésorerie déjà stable. Si le compte est régulièrement proche de zéro, même une petite échéance peut créer une tension. Alma peut rendre un calendrier plus clair, mais elle ne supprime pas les contraintes du compte bancaire.
Ce que l’application ne doit pas devenir
Je ne l’utiliserais pas comme un tableau de bord financier complet. Ce n’est pas son rôle principal, et vouloir lui faire remplacer une application de budget conduirait à une expérience incomplète. Pour suivre les abonnements, les factures, les dépenses alimentaires et les objectifs d’épargne, il faut un outil conçu pour cette vue globale.
Je ne la considérerais pas non plus comme une réserve d’argent disponible. Le paiement fractionné reste attaché à une dépense précise. Cette différence paraît évidente, mais elle change complètement la manière de l’utiliser. Une réserve sert à financer un besoin déjà identifié avec de l’argent mis de côté ; le fractionnement organise le règlement d’un achat. Confondre les deux peut conduire à une accumulation d’engagements que l’on ne voit pas immédiatement.
Le scénario où Alma m’a semblé la plus pertinente
Le cas le plus convaincant est celui d’un achat nécessaire, prévu, mais difficile à régler en une seule fois sans déséquilibrer le mois. Je pense par exemple à un équipement domestique qui doit être remplacé rapidement. Dans cette situation, je connais la raison de l’achat, j’ai déjà vérifié que la dépense est justifiée et je peux intégrer les échéances dans mon budget. Le fractionnement apporte alors un peu de souplesse sans changer la nature de la décision.
Dans ce scénario, je commence par calculer ce qu’il me restera après les charges habituelles. Ensuite, je regarde le calendrier proposé dans Alma et je vérifie que chaque paiement tombe dans une période où le compte sera suffisamment approvisionné. Cette méthode est plus fiable que de se demander uniquement si la première échéance semble abordable.
La même logique peut fonctionner pour une dépense professionnelle ponctuelle, à condition que la personne sache exactement quand elle pourra l’absorber et qu’elle respecte les règles applicables à sa situation. Je resterais toutefois prudent : un remboursement attendu n’est pas toujours instantané, et il vaut mieux ne pas baser une échéance sur une rentrée d’argent incertaine.
Un usage moins évident : lisser sans perdre la vue d’ensemble
Le paiement fractionné peut aussi servir à lisser une dépense exceptionnelle dans un mois déjà chargé. Ce n’est pas une raison pour multiplier les achats, mais cela peut éviter qu’un seul règlement absorbe toute la marge disponible. La condition est de conserver une liste mentale ou écrite des paiements encore en cours. Sans cette vue d’ensemble, le lissage devient rapidement une accumulation invisible.
Je trouve utile de regrouper les échéances par mois plutôt que par achat. En regardant la somme totale qui sortira pendant une période donnée, on obtient une image plus réaliste de l’effort demandé. Cette méthode est plus exigeante qu’un simple clic de confirmation, mais elle donne une meilleure maîtrise du service.
Un autre point pratique consiste à ne pas utiliser le fractionnement pour des dépenses récurrentes. Une facture habituelle ou un abonnement doit normalement être intégré au budget courant. Si l’on commence à étaler des charges régulières, on risque de reporter le problème au lieu de le résoudre. Alma me paraît plus adaptée aux dépenses ponctuelles dont le montant mérite réellement d’être réparti.
Les compromis à accepter avant de l’adopter
La simplicité du parcours ne dispense pas de lire les conditions du paiement proposé. Selon la situation, les modalités peuvent avoir une importance concrète : coût global, calendrier, conséquences d’un retard ou conditions liées à l’achat. Je ne validerais jamais une opération en me fiant uniquement à l’idée générale du “paiement en plusieurs fois”. C’est le détail de l’offre affichée qui doit guider la décision.
La première friction vient donc de la discipline nécessaire. L’application peut rendre le choix plus confortable, mais elle ne fait pas le travail de planification à la place de l’utilisateur. Il faut surveiller les échéances, conserver une marge et savoir combien d’engagements sont déjà actifs. Pour une personne qui oublie régulièrement ses paiements, cette solution peut devenir stressante plutôt que pratique.
La deuxième limite concerne la perception du prix. Diviser une dépense en plusieurs montants donne naturellement une impression de légèreté. Cette présentation peut être utile pour gérer un budget, mais elle peut aussi réduire la vigilance. Je conseille de regarder d’abord le total, puis seulement la répartition. Cet ordre de lecture change beaucoup la qualité de la décision.
La troisième limite est liée au contexte. Si l’achat n’est pas urgent, attendre et économiser peut être une meilleure solution. Si la dépense est indispensable mais que le budget est déjà fragile, le fractionnement ne règle pas le manque de ressources. Dans ce cas, il vaut mieux revoir l’achat, chercher une alternative moins coûteuse ou demander un conseil financier adapté plutôt que d’ajouter une nouvelle échéance.
Quand une autre solution est préférable
Pour un suivi quotidien, je choisirais une application bancaire ou budgétaire. Elle donnera une vision plus complète des entrées, des sorties et des objectifs. Pour un achat que je peux attendre, je privilégierais l’épargne préalable. Pour une dépense importante qui demande une analyse personnalisée, je comparerais soigneusement les solutions de financement disponibles au lieu de sélectionner automatiquement le fractionnement.
Alma est donc un outil de circonstance, et c’est justement ce qui fait sa force. Elle n’a pas besoin de tout faire pour être utile. En revanche, son usage devient moins pertinent dès que l’on cherche une solution permanente à un budget déséquilibré. Cette frontière me paraît plus importante que la facilité d’installation ou l’aspect rassurant d’une interface claire.
Pour quels utilisateurs le service apporte le plus
Je le conseillerais d’abord aux adultes qui ont une dépense identifiée, une capacité de paiement stable et besoin de répartir le règlement sans gérer un environnement bancaire complet. Le service peut aussi convenir à quelqu’un qui veut vérifier rapidement un calendrier de paiement avant de confirmer un achat, à condition de prendre le temps de lire le récapitulatif.
Le classement PEGI 3 indique une accessibilité adaptée au grand public, mais cela ne signifie pas que tout le monde devrait utiliser un paiement fractionné. Une personne mineure, une personne sans revenus réguliers ou quelqu’un qui ne peut pas prévoir ses dépenses doit surtout se concentrer sur la stabilité de son budget. L’âge d’accès à l’application et la capacité à assumer des échéances sont deux sujets différents.
Je la trouve également intéressante pour les utilisateurs qui n’aiment pas les applications financières surchargées. La version actuelle, 1.4.15, s’inscrit dans une expérience centrée sur le paiement plutôt que dans une suite de services. Le fait qu’elle soit gratuite facilite l’essai, mais je garderais le même niveau d’attention sur les modalités financières de chaque opération : la gratuité de l’application ne résume pas le coût éventuel d’un paiement.
À qui je ne la recommanderais pas en priorité
Je ne la choisirais pas comme premier outil à une personne qui cherche à sortir d’un cycle de dettes ou à reprendre le contrôle de plusieurs paiements déjà accumulés. Dans ce contexte, ajouter une option de fractionnement peut compliquer la lecture du budget. Un accompagnement personnalisé et un tableau complet des charges seraient plus utiles.
Je serais aussi réservé pour les achats émotionnels. Si l’attrait principal vient du fait que le montant immédiat paraît faible, c’est un signal pour attendre. Le paiement fractionné devrait répondre à un besoin d’organisation, pas masquer le fait que l’achat n’est pas réellement abordable.
Enfin, les utilisateurs qui veulent une gestion financière tout-en-un trouveront probablement l’expérience trop spécialisée. AlmaPay a choisi de se concentrer sur un usage précis, et je considère cette limite comme honnête plutôt que comme un défaut absolu. Il faut simplement l’associer à un autre outil si l’on veut suivre l’ensemble de sa situation.
Mon avis après l’avoir utilisé
Alma m’a convaincu surtout par la clarté de son objectif : aider à organiser un paiement en plusieurs fois, sans prétendre devenir une banque complète. Pour un achat ponctuel et raisonnablement planifié, cette approche peut apporter une vraie souplesse. Le service est gratuit, son accès technique reste assez large avec Android 8.0 au minimum, et le nombre d’installations dépasse les 100 000, ce qui donne une indication de son adoption.
Je retiens cependant une règle simple : je regarde toujours le coût total, le calendrier complet et la place de chaque échéance dans mon budget. Si ces trois éléments sont cohérents, l’application peut être une aide pratique. S’ils ne le sont pas, l’interface la plus simple ne rendra pas l’achat plus raisonnable.
Avec une note moyenne de 4,5 sur 5 et une communauté de plusieurs centaines d’évaluations, Alma bénéficie d’un accueil encourageant. Pour ma part, je la recommande à quelqu’un qui veut étaler une dépense précise tout en gardant une discipline budgétaire. Je la déconseille comme solution de secours permanente ou comme remplacement d’une application de gestion financière. Son meilleur usage est aussi le plus modeste : rendre un paiement ponctuel plus facile à planifier, sans perdre de vue ce qu’il coûtera réellement.
FAQ
Qu’est-ce qu’Alma et à quoi sert cette application ?
Alma est une application de paiement qui permet généralement de régler certains achats en plusieurs fois, selon les options proposées par le commerçant et l’éligibilité de l’utilisateur. Elle peut être utilisée lors d’un achat en ligne ou, dans certains cas, en magasin. Avant de l’installer, vérifiez les conditions disponibles dans votre pays, les enseignes compatibles et les informations demandées pour valider un paiement.
Comment fonctionne le paiement en plusieurs fois avec Alma ?
Après avoir choisi Alma comme moyen de paiement chez un commerçant partenaire, l’utilisateur sélectionne l’échéancier proposé, puis renseigne les informations nécessaires à l’étude de la transaction. Le montant total est ensuite réparti selon les conditions affichées avant la confirmation. Il est important de lire attentivement le calendrier des prélèvements, les éventuels frais et les conditions d’annulation avant d’accepter.
L’utilisation d’Alma entraîne-t-elle des frais ou des intérêts ?
Les frais dépendent de l’offre choisie, du commerçant, du montant de l’achat et de la durée du paiement. Certaines solutions peuvent être présentées comme sans frais pour le client, tandis que d’autres peuvent comporter des coûts supplémentaires. L’application ou la page de paiement doit afficher le montant total, les échéances et les éventuels frais avant la validation définitive.
Alma est-elle sécurisée pour les paiements et les données personnelles ?
Alma met en place des mesures de sécurité destinées à protéger les transactions et les informations personnelles, comme la vérification de l’identité et la sécurisation des échanges. Toutefois, aucune application ne dispense des précautions habituelles : utilisez uniquement la version officielle, évitez les réseaux Wi-Fi publics pour payer et contrôlez régulièrement vos relevés bancaires ainsi que les notifications reçues.
Que se passe-t-il en cas de remboursement, d’annulation ou d’échéance impayée ?
En cas d’annulation ou de retour, la procédure dépend d’abord de la politique du commerçant. Une fois le remboursement confirmé, les échéances restantes peuvent être ajustées ou annulées selon le dossier. En cas d’impayé, des rappels ou des frais peuvent éventuellement s’appliquer, et l’accès à certains services peut être limité. Contactez rapidement le commerçant ou le support Alma pour trouver une solution.
Télécharger










