

BRICKS : Immobilier & Épargne
4,5FinanceMis à jour le 17 octobre 2026
Captures d’écran
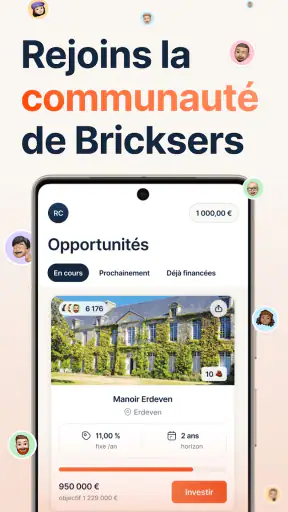
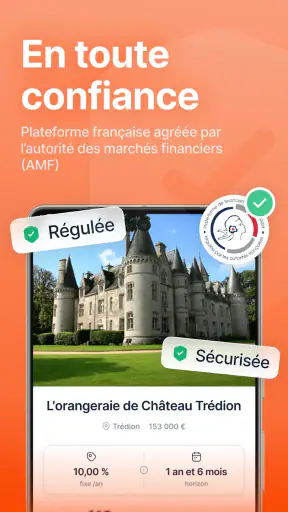
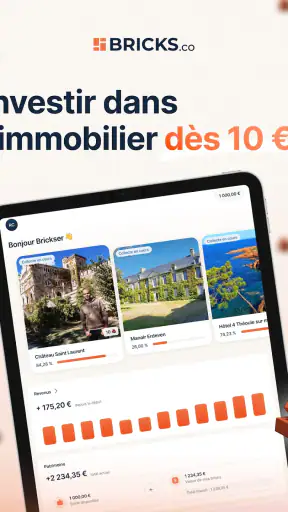
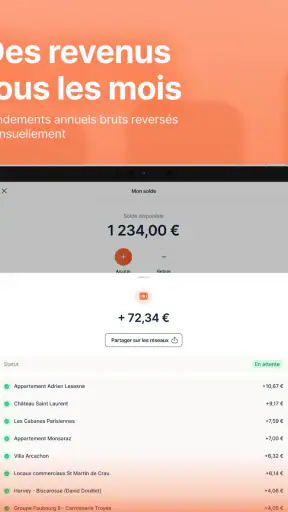
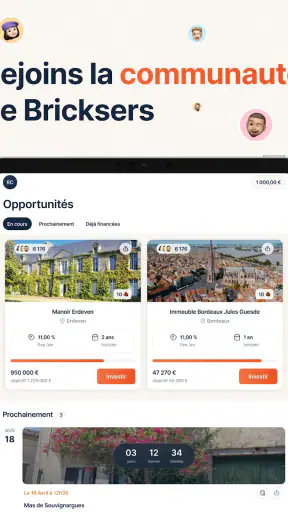
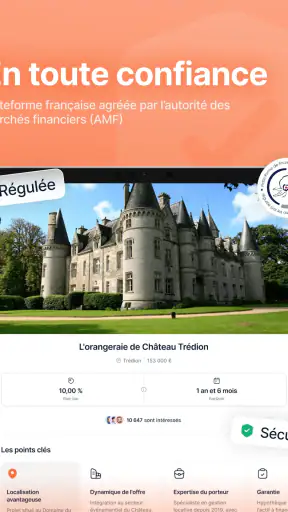
 Analyse par Mobexer
J’ai testé BRICKS : Immobilier & Épargne avec une question simple en tête : est-ce une application financière que je pourrais réellement intégrer à mes habitudes, sans confondre simplicité d’utilisation et absence de risque ? Son idée est claire : donner accès à l’investissement immobilier depuis un téléphone, avec l’objectif de percevoir des revenus chaque mois. Cette promesse est intéressante pour quelqu’un qui veut découvrir la pierre sans gérer directement un appartement, mais elle mérite d’être examinée avec beaucoup plus de recul qu’une simple application de budget.
Développée par BRICKS, l’application est gratuite et classée dans la catégorie finance. Elle s’adresse à un public très large, avec une classification PEGI 3, mais cela ne signifie évidemment pas qu’un investissement immobilier convient à tous les profils. À mes yeux, le point essentiel est de comprendre que la facilité d’accès concerne l’outil, pas la disparition des contraintes financières. L’application peut simplifier certaines étapes, tandis que la décision d’investir reste personnelle et demande de la prudence.
Une porte d’entrée simple vers l’immobilier, mais pas un placement anodin
Ce qui m’a le plus marqué dans l’approche de BRICKS, c’est son positionnement entre l’épargne classique et l’investissement immobilier. Avec une banque traditionnelle, je peux laisser mon argent sur un compte ou choisir un produit financier plus généraliste. Avec un achat immobilier direct, je dois penser au financement, aux travaux, aux locataires, à la fiscalité et à la gestion quotidienne. Ici, l’application cherche plutôt à rendre le secteur immobilier consultable et exploitable depuis une interface mobile.
Cette différence est importante pour les débutants. Je peux imaginer l’utiliser pour suivre une démarche d’investissement sans avoir à devenir propriétaire d’un logement entier. En revanche, je ne la considérerais pas comme un compte d’épargne de précaution. L’argent destiné aux dépenses imprévues doit rester disponible dans un support adapté, alors qu’un investissement immobilier peut être soumis à des conditions, à des délais et à des variations que l’application ne peut pas effacer.
Le nombre d’utilisateurs contribue à donner une première indication sur l’intérêt du service : BRICKS dépasse les cent mille installations et affiche une moyenne de quatre virgule cinq sur les plateformes où elle est présentée. Ces signaux sont encourageants pour l’expérience générale, mais ils ne remplacent pas une analyse personnelle du fonctionnement financier. Une bonne note peut refléter une interface agréable ou une inscription fluide ; elle ne constitue pas une garantie de rendement.
La version actuelle est la 1.17.0 et l’application fonctionne à partir d’Android 7.0. Pour moi, cette compatibilité permet de l’installer sur de nombreux téléphones encore utilisés, sans exiger un appareil récent. L’application est disponible gratuitement, ce qui facilite la découverte avant toute décision. Il faut toutefois distinguer le téléchargement sans frais du montant éventuellement nécessaire pour investir : ce sont deux sujets différents, et cette distinction doit rester très claire dans l’esprit de l’utilisateur.
Ce que je vérifie avant de créer un compte
Dans une application financière, je ne me contente jamais de regarder la page d’accueil. Je commence par observer les informations demandées lors de l’inscription, les écrans qui expliquent l’usage du compte et les choix proposés avant de poursuivre. Cette méthode est particulièrement utile ici, car un service d’investissement peut demander des renseignements plus sensibles qu’une simple application de suivi de dépenses.
Les dernières nouvelles
Royal Match après un raté : reprendre la partie sans perdre le fil
Agoda : réserver un hôtel sans perdre de vue le prix et les preuves
Dominez Carrom Pool: Disc Game avec des Stratégies de Pro
8 Ball Pool : Les mises à jour Android et iOS révolutionnent le jeu
Météo Live° : Simplifiez Votre Quotidien avec des Prévisions Précises
Castle Clash: Roi du monde - Stratégie et Batailles Épiques
Je conseille de lire chaque écran au moment où il apparaît, plutôt que d’accepter rapidement pour atteindre les opportunités immobilières. Il faut notamment repérer les explications liées à l’identité, aux coordonnées bancaires, aux communications et à la sécurité du compte. Je ne coche pas une option facultative par automatisme, surtout lorsqu’elle concerne des messages commerciaux ou une personnalisation du service.
Un autre réflexe utile consiste à faire des captures personnelles des conditions importantes avant de déposer de l’argent. Je ne parle pas de conserver chaque écran, mais de garder une trace des règles qui concernent les versements, les retraits, les revenus annoncés, les délais et les éventuels frais affichés au moment de l’action. Cette habitude évite de dépendre uniquement de sa mémoire lorsque l’on revient plusieurs semaines plus tard sur un investissement.
La vraie confiance commence par la possibilité de comprendre ce que l’on valide. Une interface claire est appréciable, mais je veux aussi savoir quelle action est irréversible, quelle action peut être annulée et où retrouver l’historique. Si une information financière me semble trop vague, je préfère interrompre le parcours et chercher une explication avant de continuer.
Les moments où la protection des données devient concrète
Les étapes les plus sensibles ne sont pas forcément celles qui attirent le plus l’attention. L’ouverture du compte, la vérification de l’identité, l’ajout d’un moyen de paiement et la demande de retrait sont des moments où je ralentis volontairement. Je vérifie que je suis bien dans l’application officielle, que je comprends la raison de la demande et que je ne transmets pas de document dans un contexte qui me paraît inhabituel.
Je recommande aussi de ne pas utiliser un mot de passe déjà employé pour la messagerie ou la banque en ligne. Si le téléphone est partagé, prêté ou facilement accessible, le verrouillage de l’appareil devient tout aussi important que celui de l’application. Une application financière peut être bien conçue, mais elle ne peut pas empêcher toutes les erreurs liées à un appareil déverrouillé ou à un identifiant réutilisé.
Je reste également attentif aux notifications. Elles peuvent être utiles pour suivre une opération ou une évolution du compte, mais leur contenu peut s’afficher sur l’écran verrouillé. Dans un environnement familial ou professionnel, je préfère limiter les aperçus afin qu’un montant ou une information personnelle ne soit pas visible par hasard. C’est un petit réglage, mais il participe à une utilisation plus discrète.
Je ne déduis pas les pratiques de confidentialité d’une simple présence sur une boutique d’applications. Pour me faire une opinion, je consulte les autorisations réellement demandées par le système, les réglages du compte et les documents de confidentialité accessibles depuis le service. Je distingue toujours une permission nécessaire au fonctionnement d’une permission qui semble seulement pratique. Si je ne comprends pas pourquoi une autorisation est demandée, je ne l’accorde pas immédiatement.
Garder la main sur son argent et ses décisions
Le principal avantage d’une application mobile est de rendre le suivi accessible à tout moment. Le principal danger est de vérifier son compte trop souvent et de prendre une décision sous l’effet d’une émotion. Pour éviter cela, je préfère définir à l’avance une somme maximale consacrée à ce type de placement, séparée de mon budget courant et de mon épargne de secours.
Je trouve aussi utile de noter, dans un document personnel, la raison de chaque investissement : diversification, découverte de l’immobilier, recherche de revenus ou simple expérimentation avec une petite somme. Cette note permet de comparer la réalité à l’objectif initial. Si je commence à investir uniquement parce qu’une opportunité semble urgente, je considère cela comme un signal pour faire une pause.
Un scénario concret montre bien l’intérêt de cette discipline. Imaginons que je reçoive mon salaire et que je souhaite consacrer une petite partie à un projet immobilier. Je ne verse pas directement l’argent depuis l’application. Je règle d’abord mes dépenses fixes, je conserve une réserve pour les imprévus, puis je vérifie les informations du projet et les conditions applicables. Enfin, je fixe une date mensuelle de suivi au lieu de consulter l’écran plusieurs fois par jour. Cette méthode réduit le risque de mélanger investissement et dépenses quotidiennes.
Je conseille également de vérifier régulièrement l’historique des opérations et les notifications liées au compte. Ce contrôle permet de repérer rapidement une action inattendue, une erreur de saisie ou une opération que l’on ne reconnaît pas. En cas de doute, je contacte le support par les canaux officiels et je ne transmets jamais mes codes secrets à une personne qui les réclamerait par message ou par téléphone.
La question du retrait mérite une attention particulière. Avant d’investir, je veux savoir comment demander la sortie, quelles étapes sont nécessaires et si l’argent peut être récupéré immédiatement ou non. Une application peut rendre l’achat très simple tout en présentant une sortie plus encadrée. C’est pourquoi je ne place jamais une somme dont j’aurais besoin pour payer un loyer, une facture importante ou une réparation urgente.
Pour qui l’application est pertinente, et pour qui elle l’est moins
À mon avis, BRICKS peut convenir à une personne qui veut explorer l’investissement immobilier sans commencer par acheter et gérer un bien complet. Elle peut aussi intéresser quelqu’un qui souhaite centraliser son suivi sur mobile et qui accepte de prendre le temps de lire les conditions. Les débutants y trouveront probablement une approche plus directe qu’un parcours bancaire très généraliste, à condition de ne pas interpréter cette simplicité comme une absence de risque.
Je la conseillerais moins à une personne qui cherche une épargne disponible à tout moment, sans fluctuation ni délai. Elle ne correspond pas non plus au profil de quelqu’un qui refuse toute exposition à l’immobilier ou qui ne veut pas immobiliser une partie de son argent. Dans ces situations, un livret réglementé, un compte d’épargne adapté ou un conseil professionnel indépendant peut être plus cohérent selon les objectifs et la situation personnelle.
Elle ne remplace pas non plus un achat immobilier direct pour quelqu’un qui veut choisir précisément son logement, gérer les travaux, décider du locataire et contrôler chaque aspect du bien. À l’inverse, elle peut être plus pratique pour une personne qui ne souhaite pas s’occuper de ces tâches, mais qui accepte de ne pas avoir le même niveau de contrôle qu’un propriétaire individuel.
La comparaison avec les applications d’épargne automatique est également instructive. Ces dernières privilégient souvent la régularité et la constitution progressive d’une réserve, tandis que BRICKS met l’accent sur l’immobilier. Le choix dépend donc moins de l’interface que de l’objectif. Si je veux une réserve de sécurité, je choisis un support liquide. Si je veux diversifier avec une exposition immobilière et que j’accepte les contraintes associées, l’application devient plus intéressante.
Mon expérience de décision, plutôt que de simple téléchargement
Le téléchargement gratuit et la classification PEGI 3 rendent l’entrée facile, mais je ne mesurerais pas la qualité du service au temps nécessaire pour l’installer. Ce qui compte est la qualité de ma décision après l’installation. Je prends le temps de parcourir les menus, de repérer les réglages du compte et de comprendre où sont présentées les informations importantes avant de faire quoi que ce soit.
Je regarde aussi si les explications restent compréhensibles lorsque je quitte la présentation générale pour examiner une opération concrète. Les mots comme rendement, durée, risque, revenus et retrait ne doivent pas être traités comme de simples arguments attractifs. Je cherche leur signification pratique : combien de temps mon argent peut rester engagé, ce qui peut varier, et quelles démarches sont prévues si je change d’avis.
Le développeur BRICKS bénéficie déjà d’une visibilité appréciable grâce aux installations et aux avis, mais je garde une séparation nette entre réputation d’usage et confiance financière. Pour la première, je peux observer la note moyenne et les retours des utilisateurs. Pour la seconde, je dois étudier les règles, la sécurité du compte, les informations légales et mon propre niveau de tolérance au risque.
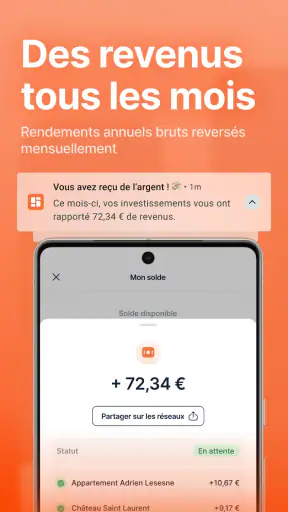
Je trouve cette distinction particulièrement importante pour les applications qui promettent des revenus réguliers. Le mot « mensuels » peut donner une impression de stabilité, alors qu’un revenu lié à un investissement doit toujours être compris dans son contexte et selon les conditions applicables. Je ne bâtirais donc pas mon budget autour de ces revenus et je ne les considérerais pas comme équivalents à un salaire.
Verdict : une interface accessible qui exige une attitude prudente
Après l’avoir examinée comme un outil financier et non comme une simple application mobile, je trouve BRICKS intéressante pour découvrir l’investissement immobilier avec une approche centrée sur le téléphone. Son accès gratuit, sa compatibilité avec Android 7.0 et sa note moyenne de quatre virgule cinq rendent l’essai facile. Son intérêt réel dépend toutefois de la qualité des vérifications que l’utilisateur accepte de faire avant et après son investissement.
Je la recommanderais à un utilisateur curieux, organisé et capable de séparer son épargne de sécurité de son argent destiné à un placement. Je lui conseillerais de commencer par comprendre les contrôles du compte, les informations demandées, les conditions de sortie et les notifications, puis de n’investir qu’une somme dont la perte ou l’immobilisation ne bouleverserait pas son quotidien.
Je la déconseille comme solution unique pour épargner, comme remplacement d’un fonds d’urgence ou comme moyen de générer un revenu garanti. Elle n’est pas non plus idéale pour quelqu’un qui veut une maîtrise complète d’un bien immobilier. En revanche, pour une première exploration de l’immobilier depuis un mobile, elle peut avoir sa place, à condition de conserver une règle simple : la facilité d’accès ne doit jamais remplacer l’analyse personnelle.
Mon avis final est donc favorable, mais volontairement mesuré. BRICKS peut rendre une catégorie souvent intimidante plus abordable et plus facile à suivre. Je l’utiliserais comme un outil de diversification réfléchi, jamais comme une promesse automatique de revenus ni comme une tirelire disponible à la demande.
FAQ
Qu’est-ce que BRICKS : Immobilier & Épargne et comment fonctionne l’application ?
BRICKS est une application dédiée à l’investissement immobilier fractionné et à l’épargne. Elle permet généralement de découvrir des projets immobiliers, de consulter leurs informations financières et d’investir avec un montant accessible, sans acheter directement un bien entier. L’application centralise le suivi des investissements, des rendements potentiels et des opérations liées aux projets sélectionnés.
Quel montant minimum faut-il investir sur BRICKS ?
Le montant minimum dépend du projet immobilier proposé et des conditions affichées au moment de la souscription. BRICKS met en avant un accès simplifié à l’immobilier avec des tickets d’entrée plus faibles qu’un achat classique, mais il est important de vérifier les frais éventuels, la durée d’investissement, les modalités de remboursement et les risques avant de confirmer une opération.
Les investissements proposés par BRICKS sont-ils sans risque ?
Non, aucun investissement immobilier n’est totalement sans risque. La valeur des projets, les revenus attendus et le remboursement du capital peuvent dépendre du marché immobilier, de la situation financière des opérateurs, de la location des biens ou encore de retards dans les travaux. Il est donc recommandé de lire attentivement chaque documentation et de diversifier son épargne.
Comment suivre ses investissements et ses revenus dans l’application ?
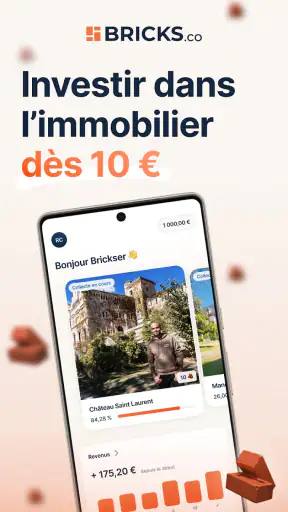
Après connexion, l’utilisateur peut généralement accéder à un espace personnel présentant ses projets, les montants investis, l’évolution de son portefeuille et les revenus éventuellement distribués. Les informations disponibles peuvent varier selon le statut du projet. Pensez à consulter régulièrement les notifications, les rapports et les documents contractuels afin de suivre les performances et les échéances.
BRICKS est-elle adaptée aux débutants et quelles vérifications sont nécessaires avant l’inscription ?
L’interface de BRICKS peut convenir aux personnes qui découvrent l’investissement immobilier, car les projets sont présentés de manière structurée et les informations essentielles sont regroupées dans l’application. Toutefois, les débutants doivent prendre le temps de comprendre le fonctionnement du financement participatif, la fiscalité, les frais, la liquidité et les risques. Une vérification d’identité et des informations personnelles peut également être demandée.
Télécharger










