

Django | App de paiement en 3x
3,4FinanceMis à jour le 17 octobre 2026
Captures d’écran
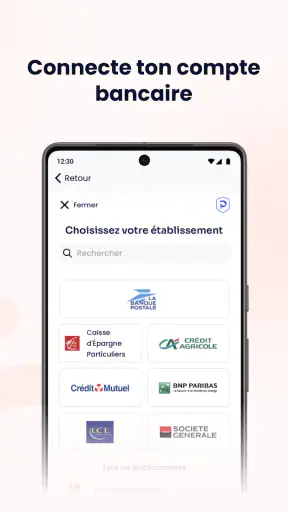
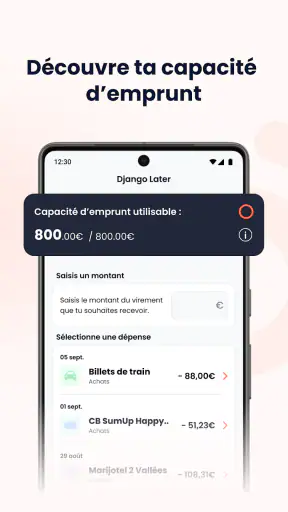
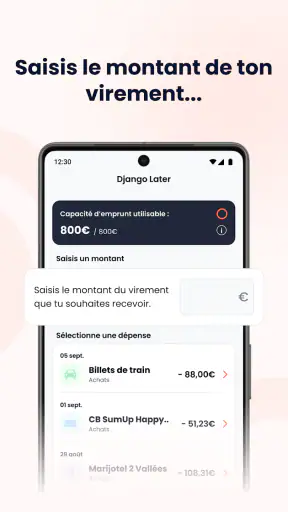
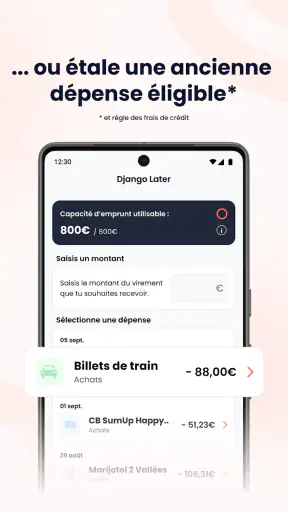
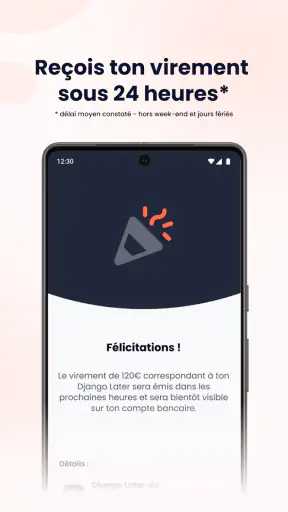
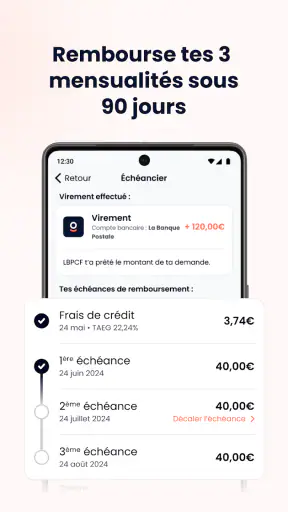
 Analyse par Mobexer
Le bon choix dépend moins de la facilité d’ouvrir une application que de la nature de l’achat. Quand je regarde une dépense importante, je commence par me demander si elle est urgente, si son montant est déjà déterminé et si je pourrais assumer les paiements à venir sans toucher aux charges essentielles. C’est dans ce cadre que Django peut avoir du sens : elle s’adresse à une décision ponctuelle, pas à une façon générale de financer son quotidien.
Je distinguerais aussi trois besoins souvent confondus : payer en une fois, répartir une dépense ou mieux comprendre son budget. Le premier se règle directement au moment de l’achat ; le deuxième correspond au service proposé ici ; le troisième demande plutôt une application bancaire ou un outil de suivi des dépenses. Choisir selon ce besoin évite d’attendre de Django des fonctions qui appartiennent à une autre catégorie.
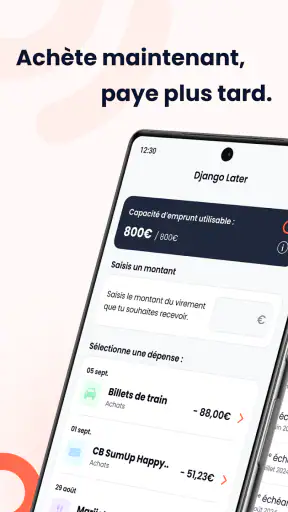
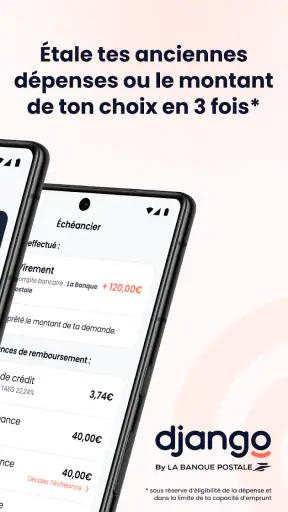
Quand je dois étaler un achat sans passer par un crédit classique, je préfère une solution qui reste lisible et rapide plutôt qu’un outil financier rempli de menus. C’est précisément l’intérêt de Django, l’application de paiement en trois fois proposée par La Banque Postale. Elle vise un besoin très concret : effectuer un achat immédiatement, puis répartir son règlement en plusieurs échéances.
Mon avis est plutôt favorable, mais avec une réserve importante : Django est intéressante si vous cherchez une expérience centrée sur le paiement fractionné, pas si vous voulez une application complète de gestion budgétaire. Elle ne remplace ni une application bancaire générale, ni un tableau de suivi des dépenses. Son intérêt se trouve dans un moment précis, celui où un achat nécessaire ou important dépasse votre budget disponible du jour.
Une application pensée pour décider au moment de l’achat
Développée par Django apps, cette application appartient à la catégorie des services financiers. Elle est gratuite et accessible à partir d’Android 7.0, ce qui la rend utilisable sur un grand nombre de téléphones qui ne sont plus récents. Son classement PEGI 3 correspond à une application destinée au grand public, sans contenu réservé aux adultes.
La promesse est simple : achat immédiat et paiement fractionné. Dans la pratique, cette simplicité est son meilleur argument. Je n’ai pas besoin d’ouvrir un espace consacré à l’épargne, de catégoriser toutes mes dépenses ou de construire un budget mensuel avant de comprendre son utilité. L’application se concentre sur une opération financière précise, ce qui évite une partie de la confusion que l’on trouve dans certaines applications qui veulent tout faire.
La note moyenne de 3,4, basée sur environ 3 400 évaluations, donne toutefois une image plus nuancée. Django n’est pas reçue comme une solution parfaite par tout le monde. Avec plus de 100 000 installations, elle a déjà trouvé son public, mais son adoption reste celle d’un service spécialisé plutôt que celle d’un outil incontournable utilisé pour chaque dépense.
Les dernières nouvelles
Royal Match après un raté : reprendre la partie sans perdre le fil
Agoda : réserver un hôtel sans perdre de vue le prix et les preuves
Dominez Carrom Pool: Disc Game avec des Stratégies de Pro
8 Ball Pool : Les mises à jour Android et iOS révolutionnent le jeu
Météo Live° : Simplifiez Votre Quotidien avec des Prévisions Précises
Castle Clash: Roi du monde - Stratégie et Batailles Épiques
Ce positionnement me paraît cohérent. Le paiement en trois fois peut être pratique pour une dépense ponctuelle, mais il ne doit pas devenir une habitude automatique. La bonne question n’est donc pas seulement « puis-je fractionner cet achat ? », mais aussi « cet achat restera-t-il raisonnable une fois les prochaines échéances prises en compte ? » Django facilite la première décision ; la seconde reste entièrement entre mes mains.
Ce que l’expérience apporte au quotidien
Le principal avantage est la réduction de la friction au moment où le paiement doit être effectué. Pour un appareil électroménager, un équipement informatique ou une dépense familiale imprévue, payer en plusieurs fois peut éviter de vider immédiatement son compte. L’application correspond bien à ce type de situation, lorsque la dépense est identifiée et que les échéances futures sont prévisibles.
J’apprécie aussi le fait que son usage puisse rester ponctuel. Je ne la vois pas comme une application à consulter chaque matin, mais comme un outil à ouvrir lorsqu’un achat précis justifie une autre organisation du paiement. Cette différence est importante : elle permet de conserver une vision claire de ses finances au lieu de multiplier les petits paiements différés.
Un scénario réaliste montre bien sa valeur. Imaginez une machine à laver qui tombe en panne juste avant la fin du mois. Le remplacement est nécessaire, mais le paiement intégral mettrait le compte courant sous pression. Avec un règlement réparti en trois échéances, la dépense peut devenir plus supportable, à condition que les deux paiements suivants soient déjà compatibles avec les revenus et les factures prévues. Dans ce cas, Django répond à un besoin concret, sans prétendre résoudre un problème de budget permanent.
Le conseil que je donnerais est de noter mentalement, ou dans son outil habituel, le montant total restant après chaque achat fractionné. Beaucoup de personnes regardent uniquement la première échéance et oublient les suivantes. L’application peut rendre le paiement plus accessible, mais cette accessibilité peut aussi donner l’impression qu’un achat coûte moins cher qu’il ne coûte réellement.
Un paiement en trois fois n’est pas un budget plus confortable
C’est la limite la plus importante à garder en tête. Fractionner un paiement modifie le calendrier de sortie d’argent, pas le prix réel de l’achat. Pour quelqu’un qui dispose d’une rentrée d’argent régulière et qui doit gérer une dépense exceptionnelle, cette souplesse peut être utile. Pour une personne déjà en difficulté avec ses charges courantes, elle risque au contraire de repousser le problème.
Je déconseille donc Django aux utilisateurs qui cherchent une solution pour financer régulièrement leurs achats du quotidien. Si le paiement fractionné devient nécessaire pour les courses, les factures ou plusieurs dépenses rapprochées, une application de budget, un rendez-vous avec son conseiller bancaire ou une réduction des dépenses fixes seront plus adaptés. Django n’a pas vocation à remplacer ces solutions.
Il faut également éviter d’empiler plusieurs paiements en trois fois. Un seul achat peut sembler facile à absorber ; plusieurs échéances qui se chevauchent peuvent rapidement rendre le mois difficile à lire. Mon approche serait de n’utiliser le service que pour une dépense clairement identifiée, puis de vérifier les sorties prévues avant d’accepter une nouvelle opération.
Cette discipline est d’autant plus importante que la simplicité de l’interface peut masquer la portée de la décision. Une validation rapide est agréable quand tout est maîtrisé, mais elle laisse moins de temps pour réfléchir. Avant de confirmer, je recommande de vérifier le montant global, le calendrier annoncé et l’impact sur les autres paiements déjà prévus.
Pour quels utilisateurs Django est-elle réellement adaptée ?
Je la conseillerais d’abord aux clients de La Banque Postale qui veulent une solution dédiée au paiement fractionné et qui préfèrent effectuer cette démarche depuis leur téléphone. Elle peut aussi convenir à une personne qui n’a pas besoin d’un suivi financier complet, mais souhaite gérer une dépense isolée avec une présentation plus directe qu’un crédit traditionnel.
Elle est particulièrement pertinente pour les achats nécessaires mais irréguliers. Une réparation, un remplacement urgent ou un équipement important peuvent justifier cette organisation, surtout lorsque le montant est connu et que le revenu à venir permet d’absorber les échéances. Dans cette situation, Django apporte de la souplesse sans imposer l’usage d’un outil de finances personnelles plus lourd.
En revanche, je la déconseille à quelqu’un qui veut comparer plusieurs formes de financement, suivre ses abonnements, analyser ses catégories de dépenses ou prévoir son épargne. Une application bancaire complète sera plus utile pour consulter les mouvements et la situation globale du compte. Un gestionnaire de budget sera préférable pour visualiser les dépenses récurrentes et anticiper les mois tendus.
Elle n’est pas non plus le meilleur choix pour une personne qui préfère payer comptant dès que possible. Si votre épargne disponible couvre confortablement l’achat et que vous souhaitez éviter toute échéance future, le paiement intégral reste plus simple. Le fractionnement n’est pas automatiquement avantageux ; il est seulement un outil de gestion du calendrier.
Comment l’utiliser sans perdre le contrôle
La première étape consiste à partir du besoin et non de la mensualité. Je regarderais d’abord le prix total de l’achat, puis seulement la répartition proposée. Cette méthode évite de se laisser séduire par un montant initial plus faible. Elle permet aussi de comparer honnêtement Django avec un paiement comptant ou avec les autres options disponibles chez le commerçant.
Ensuite, je vérifierais les dépenses fixes qui tomberont avant la prochaine échéance : logement, énergie, transport, assurances et abonnements. Le paiement fractionné doit être placé dans le budget après ces charges essentielles, pas avant. Une petite marge est également souhaitable, car un imprévu peut rendre une échéance beaucoup plus gênante qu’elle ne semblait au départ.
Un autre réflexe utile consiste à ne pas considérer l’achat comme terminé après la première validation. Je garderais une trace de la date des prochains prélèvements ou paiements annoncés, selon le fonctionnement présenté lors de l’opération. Cette vérification est particulièrement importante si plusieurs achats sont réalisés à des moments différents, car les calendriers peuvent se superposer.
Enfin, je réserverais Django aux achats que je peux expliquer clairement. Si je suis incapable de dire pourquoi l’achat est nécessaire, combien il coûte au total et comment les prochaines échéances s’intègrent dans mon mois, je préférerais attendre. Cette règle simple limite les décisions impulsives mieux qu’une longue liste de fonctionnalités.
Une application pratique, mais volontairement étroite
La version actuelle indiquée est la 26.8.0. Ce repère est utile pour vérifier que l’application installée correspond bien à la version attendue, notamment lorsqu’un téléphone conserve longtemps une ancienne version. Comme toujours avec une application financière, je recommande d’utiliser une version à jour proposée par la boutique officielle et de protéger correctement l’accès à son téléphone.
Ce que Django fait bien, c’est rester focalisée. Elle ne cherche pas à transformer un achat fractionné en programme financier complet. Cette spécialisation peut être rassurante pour une personne qui veut aller droit au but. Elle devient une faiblesse dès que l’on attend des outils d’analyse, des conseils personnalisés ou une vision consolidée de toutes ses dépenses.
La comparaison avec les alternatives doit donc être faite sur le besoin réel. Face à une application bancaire, Django paraît plus ciblée et probablement moins intéressante pour le suivi quotidien. Face à un crédit classique, elle peut sembler plus simple pour une dépense limitée, mais elle ne doit pas être confondue avec une autorisation de dépenser davantage. Face à un paiement comptant, elle offre surtout une souplesse de trésorerie, pas un gain automatique.
Le nombre de retours disponibles, avec environ 1 700 avis, explique aussi pourquoi je ne me fierais pas uniquement à la note générale. Une moyenne de 3,4 peut refléter des attentes différentes : certains utilisateurs veulent une opération rapide, tandis que d’autres attendent une expérience bancaire plus complète. Avant de l’adopter, je regarderais surtout si son fonctionnement correspond à mon besoin précis plutôt que de chercher une note parfaite.
Un dernier contrôle avant de se décider
Avant de compter sur un paiement fractionné pour un achat en ligne ou en magasin, je vérifierais que l’option est bien proposée au moment du règlement et que les conditions affichées correspondent à ce que je peux accepter. L’existence de l’application ne signifie pas que chaque achat peut nécessairement être réglé de cette façon. Mieux vaut donc prévoir une solution de paiement de rechange si la transaction ne se déroule pas comme prévu.
Je prendrais aussi le temps de lire l’écran récapitulatif plutôt que de confirmer machinalement. Le montant total, les dates annoncées et les modalités de l’opération sont les éléments utiles à garder en tête. En cas de retour d’un article, de commande annulée ou de question sur une échéance, je consulterais les informations de suivi et les canaux d’assistance indiqués dans l’application ou par le commerçant, au lieu de supposer que tout sera automatiquement ajusté.
Cette vérification répond à une question pratique : faut-il installer Django avant d’avoir un achat en tête ? À mon avis, l’intérêt est limité si vous ne prévoyez pas d’utiliser le service. Si une dépense précise approche, vous pouvez examiner le fonctionnement à l’avance, mais je ne prendrais pas une décision d’achat sur la seule perspective de pouvoir la fractionner. Le besoin et le budget doivent rester le point de départ.
Ce que je retiens après l’avoir évaluée
Mon jugement est clair : Django est une application de paiement spécialisée, utile lorsque l’on veut répartir un achat en trois échéances et que l’on a déjà vérifié sa capacité à les assumer. Sa force est sa lisibilité autour d’un cas d’usage concret. Elle peut rendre une dépense exceptionnelle plus facile à organiser, sans obliger l’utilisateur à apprendre un outil financier complexe.
Sa faiblesse est exactement liée à cette simplicité. Elle ne donne pas, à elle seule, une meilleure maîtrise des finances. Elle peut même encourager une décision trop rapide si l’on se focalise sur le premier paiement au lieu du coût total. Pour cette raison, je la considérerais comme un complément ponctuel, jamais comme une méthode générale de gestion de l’argent.
Je la recommande donc à une personne organisée, cliente de La Banque Postale, qui souhaite gérer un achat précis et qui sait déjà comment les prochaines échéances s’insèrent dans son budget. Je la laisserais de côté si mon objectif est de sortir d’un découvert, de suivre mes dépenses au quotidien ou de financer régulièrement des achats que je ne peux pas payer comptant.
En résumé, Django est pertinente quand elle sert à lisser une dépense exceptionnelle, pas quand elle sert à repousser une difficulté financière. Gratuite, accessible sur les anciennes versions d’Android compatibles et centrée sur le paiement en trois fois, elle remplit une fonction bien définie. À condition de regarder le montant total et les échéances futures, elle peut être un outil pratique ; sans cette vérification, sa facilité d’utilisation devient vite son principal risque.
FAQ
Qu’est-ce que Django et comment fonctionne le paiement en 3 fois ?
Django est une application de paiement qui permet de répartir le coût d’un achat en trois échéances, généralement sans avoir à régler la totalité immédiatement. Après avoir sélectionné Django chez un commerçant partenaire, l’utilisateur renseigne ses informations de paiement et consulte le calendrier des prélèvements avant de confirmer. L’acceptation dépend toutefois de l’éligibilité, du montant de l’achat et des conditions appliquées au moment de la commande.
Le paiement en 3 fois avec Django est-il vraiment sans frais ?
Le paiement en trois fois peut être proposé sans frais supplémentaires dans certaines situations, mais cela dépend de l’offre, du commerçant et des conditions affichées lors du paiement. Il est important de vérifier le montant total à rembourser, les éventuels frais de service ainsi que les conséquences d’un retard avant de valider. L’application présente normalement l’échéancier et les informations essentielles afin d’éviter toute mauvaise surprise.
Quelles sont les conditions nécessaires pour utiliser Django ?
Pour utiliser Django, il faut généralement être majeur, disposer d’un moyen de paiement accepté et fournir des informations personnelles exactes lors de l’inscription ou de la validation de la commande. Une vérification automatique peut être effectuée afin d’évaluer l’éligibilité au paiement fractionné. Tous les utilisateurs, achats ou montants ne sont pas nécessairement acceptés, même si le service est disponible chez le commerçant concerné.
Que se passe-t-il si je n’ai pas assez d’argent lors d’un prélèvement ?
Si un prélèvement Django échoue, l’application peut afficher une notification et tenter de représenter le paiement selon ses conditions. Des frais ou restrictions peuvent éventuellement s’appliquer, notamment en cas de retard prolongé. Depuis l’application, il est conseillé de vérifier rapidement le moyen de paiement enregistré, de le mettre à jour si nécessaire et de consulter l’assistance pour connaître la procédure exacte à suivre.
Django est-elle une application sûre pour gérer mes paiements ?
Django met en place des mesures de sécurité destinées à protéger les informations de compte et les transactions, mais aucune application financière ne doit être utilisée sans précaution. Il est recommandé de télécharger l’application depuis une boutique officielle, de choisir un mot de passe unique, de ne jamais communiquer ses codes de connexion et de vérifier régulièrement les échéances. Avant d’accepter, consultez également les conditions de confidentialité et de remboursement.
Télécharger










