

Klemo : Investir & Finance
4,0FinanceMis à jour le 17 octobre 2026
Captures d’écran
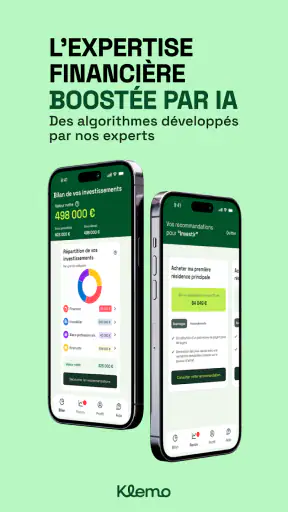
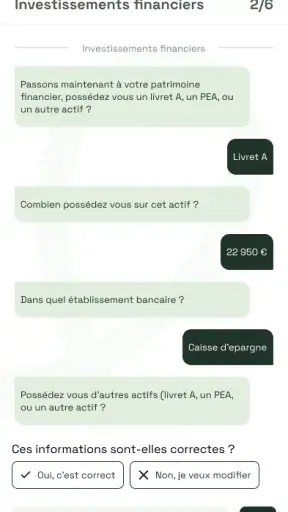
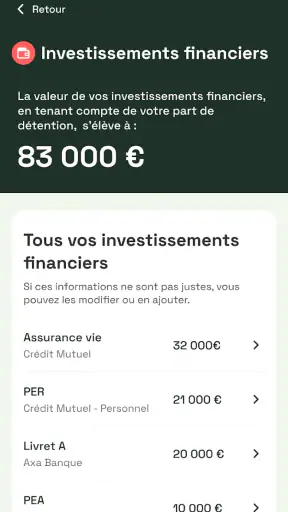
 Analyse par Mobexer
Quand on veut commencer à construire son patrimoine, le plus difficile n’est pas toujours de choisir un placement. C’est souvent de comprendre sa situation, de mettre les bonnes informations au même endroit et de savoir quelle décision prendre ensuite. C’est dans ce contexte que j’ai essayé Klemo : Investir & Finance, une application gratuite de la catégorie finance développée par Klemo. Elle cherche à réunir le bilan personnel, le conseil, l’investissement, la gestion de l’épargne et le PER dans une même expérience.
Mon impression générale est celle d’un outil pensé pour donner une vue d’ensemble plutôt que pour remplacer chaque service financier spécialisé. Je la trouve surtout intéressante pour quelqu’un qui veut remettre de l’ordre dans ses objectifs et réfléchir à long terme, sans commencer par ouvrir plusieurs applications ou multiplier les tableaux. En revanche, elle demande une vraie implication personnelle : aucune interface ne peut décider à votre place de votre horizon, de votre tolérance au risque ou de la part de votre budget que vous pouvez consacrer à l’épargne.
Une lecture du patrimoine qui commence par la clarté
Je pars ici d’une idée simple : avant de choisir un placement, il est utile de comprendre comment les différentes parties de son patrimoine se répondent. Cette section explore ce que cette vue d’ensemble change concrètement et comment je m’en servirais pour formuler de meilleures questions. L’objectif n’est pas d’aller plus vite, mais d’aborder la suite avec des repères plus solides.
Une navigation qui favorise le parcours plutôt que l’action isolée
À l’usage, l’idée la plus pertinente de Klemo est de ne pas réduire la finance à une liste de produits. Le patrimoine se construit rarement avec une seule action spectaculaire. Il dépend plutôt de la relation entre les revenus, les dépenses, la réserve de sécurité, les projets et les placements déjà détenus. Une application qui invite à regarder ces éléments ensemble peut aider à éviter les décisions prises trop vite.
Je conseille de l’aborder comme un parcours en plusieurs temps. Commencez par le bilan, prenez le temps de comprendre ce qu’il fait ressortir, puis seulement après examinez les pistes d’investissement ou d’épargne. Cette méthode est plus utile que de chercher immédiatement le placement qui semble le plus rentable. Elle transforme l’application en outil de préparation, pas seulement en vitrine de solutions financières.
La navigation est plus facile à comprendre quand on garde cette logique en tête : faire le point, définir une direction, choisir une méthode, puis suivre les conséquences. Pour une personne qui découvre la gestion de patrimoine, cette progression peut être rassurante. Elle évite de devoir connaître d’avance tous les termes liés à l’investissement pour commencer à réfléchir sérieusement à son avenir.
Je reste toutefois prudent sur un point : une présentation claire ne signifie pas que toutes les notions deviennent simples. Le PER, les différents supports d’investissement, la fiscalité et l’horizon de placement restent des sujets qui méritent une lecture attentive. Si vous avez tendance à valider rapidement une recommandation sans comprendre ses conditions, il vaut mieux ralentir et vérifier chaque étape avec une source indépendante ou un professionnel compétent.
Les dernières nouvelles
Royal Match après un raté : reprendre la partie sans perdre le fil
Agoda : réserver un hôtel sans perdre de vue le prix et les preuves
Dominez Carrom Pool: Disc Game avec des Stratégies de Pro
8 Ball Pool : Les mises à jour Android et iOS révolutionnent le jeu
Météo Live° : Simplifiez Votre Quotidien avec des Prévisions Précises
Castle Clash: Roi du monde - Stratégie et Batailles Épiques
Un bilan utile pour préparer une vraie décision
Le bilan prend tout son sens lorsque l’utilisateur arrive avec des informations concrètes. Avant de l’utiliser, je recommande de noter séparément les dépenses fixes, les dépenses variables, les crédits éventuels, l’épargne disponible et les projets prévus. Cette préparation réduit le risque de construire une image trop optimiste de sa situation. Elle permet aussi de comparer plus honnêtement ce que l’on pense pouvoir épargner avec ce qui reste réellement à la fin du mois.
Un cas quotidien illustre bien l’intérêt de cette démarche. Imaginez une personne qui reçoit son salaire, paie son logement, conserve une petite épargne sur son compte courant et souhaite préparer sa retraite. Elle pourrait être tentée de verser immédiatement une somme dans un PER. Avec Klemo, l’approche la plus raisonnable consiste d’abord à regarder si une réserve facilement accessible existe, si les dépenses imprévues sont absorbables et si l’argent placé peut rester indisponible pendant la durée prévue. Cette séquence évite de confondre avantage fiscal et bonne décision personnelle.
Le bilan peut aussi servir lors d’un changement de vie : déménagement, arrivée d’un enfant, baisse ou hausse de revenus, achat immobilier ou passage à une activité indépendante. Dans ces moments, les objectifs changent plus vite que les habitudes bancaires. Refaire le point avant de poursuivre un effort d’épargne permet de vérifier que l’ancienne stratégie correspond encore à la nouvelle réalité.
Le meilleur usage de l’application consiste à transformer une impression vague en questions précises. Ai-je assez de liquidités pour les urgences ? Quel objectif doit passer avant les autres ? Quelle somme puis-je immobiliser sans stress ? Quel niveau de variation suis-je capable d’accepter ? Ce sont ces réponses, davantage que l’outil lui-même, qui donnent de la valeur au parcours.
Lisibilité, fatigue visuelle et compréhension des informations
Pour les personnes qui ont besoin d’une lecture simple, la qualité d’une application financière ne se limite pas à la taille des caractères. Il faut aussi que les intitulés soient compréhensibles, que les étapes soient prévisibles et que les informations importantes ne soient pas noyées dans un vocabulaire technique. Sur ce point, je trouve l’approche de Klemo intéressante lorsqu’elle relie les sujets entre eux au lieu de présenter uniquement des chiffres isolés.
Je recommande néanmoins de l’utiliser dans un environnement calme, surtout lors de la première configuration. Les finances personnelles demandent de la concentration, et une consultation rapide dans les transports ou entre deux rendez-vous peut conduire à saisir une donnée approximative. Pour une personne sensible à la fatigue visuelle ou cognitive, mieux vaut avancer par petites sessions : bilan un jour, objectifs le lendemain, puis examen des solutions envisagées.
Les utilisateurs qui lisent difficilement les textes denses peuvent gagner à préparer une liste de mots à éclaircir. Dans le domaine financier, un terme apparemment familier peut avoir une conséquence précise. Si une formulation semble ambiguë, ne la devinez pas. Notez-la, recherchez sa définition dans une source fiable et revenez ensuite dans l’application. Cette habitude est particulièrement importante pour les personnes qui débutent ou qui utilisent le français comme langue seconde.
Je ne considérerais donc pas Klemo comme une solution magique pour rendre la finance accessible à tout le monde. Elle peut organiser la réflexion, mais l’accessibilité réelle dépend aussi de la manière dont chacun lit, comprend et vérifie les informations. Les personnes qui ont besoin d’un accompagnement humain permanent devront probablement compléter l’application par un échange avec un conseiller ou un proche de confiance.
Les contraintes motrices et sensorielles dans une utilisation réelle
Une application financière est souvent consultée sur un téléphone, parfois d’une seule main, avec une attention limitée. Cela change la façon dont on devrait l’utiliser. Si les gestes précis ou les longues sessions sont difficiles pour vous, je conseille de ne pas essayer de tout remplir d’un seul coup. Préparer les données à l’avance et faire des pauses réduit les erreurs de saisie, qui peuvent être plus gênantes ici que dans une application de divertissement.
Les personnes ayant une vision réduite ou une sensibilité particulière aux contrastes devraient vérifier directement si l’affichage de leur appareil leur convient, notamment avec les réglages de taille du texte et de contraste disponibles sur leur téléphone. Je ne présenterais pas ces réglages comme une garantie propre à Klemo, mais ils peuvent rendre la consultation plus confortable selon le système utilisé.
Pour les utilisateurs qui préfèrent écouter plutôt que lire, la finance pose une difficulté supplémentaire : les montants, les pourcentages et les conditions doivent être interprétés avec précision. Une lecture vocale peut aider à parcourir un texte, mais elle ne remplace pas une vérification visuelle ou une reformulation personnelle lorsque la décision engage l’épargne. Dans ce cas, je trouve utile de résumer chaque étape sur papier ou dans une note avant de confirmer quoi que ce soit.
Les personnes ayant des difficultés de mémoire ou d’attention peuvent également tirer parti d’une routine fixe. Par exemple, consacrer un moment régulier au suivi, avec la même liste de questions, évite de dépendre d’un souvenir approximatif. L’application devient alors un support de méthode. Elle ne doit pas être utilisée comme une alerte émotionnelle qui pousse à modifier son plan au moindre changement observé.
Accès dans les situations du quotidien
Klemo a davantage de sens dans une utilisation posée que dans une consultation impulsive. Je l’imagine bien ouverte à la maison, avec les relevés et les informations nécessaires à portée de main, plutôt que dans une file d’attente où l’on cherche rapidement une réponse. Cette différence est importante pour les personnes qui disposent de peu de temps, qui partagent leur téléphone ou qui doivent gérer des interruptions fréquentes.
Pour un couple, l’application peut servir de support de discussion, mais elle ne règle pas automatiquement les désaccords sur les priorités. L’un peut privilégier la sécurité et la disponibilité de l’argent, tandis que l’autre souhaite préparer la retraite ou investir davantage. Le bon réflexe consiste à utiliser le bilan pour rendre les hypothèses visibles, puis à discuter des choix séparément. Cela évite de confondre un résultat présenté par l’outil avec une décision imposée au foyer.
Pour un étudiant ou une personne qui commence sa vie professionnelle, l’intérêt principal se trouve dans la mise en place de bonnes questions, même avec une capacité d’épargne limitée. Il n’est pas nécessaire de chercher immédiatement une stratégie complexe. Comprendre son budget, définir une réserve et distinguer un projet à court terme d’un objectif lointain est déjà une avancée concrète.
À l’inverse, un investisseur expérimenté qui veut passer des ordres rapidement ou suivre des marchés en temps réel risque de trouver l’approche moins adaptée. Les applications de courtage spécialisées sont généralement plus appropriées pour l’exécution et le suivi détaillé des positions. Klemo me paraît plus pertinente en amont : pour réfléchir à la place d’un investissement dans un patrimoine global, pas pour remplacer une plateforme de trading.
Épargne, investissement et PER : éviter le mélange des objectifs
La présence de plusieurs thèmes dans une même application est pratique, mais elle peut aussi créer une confusion. Épargne, investissement et retraite ne répondent pas au même besoin. L’épargne de précaution doit rester accessible et stable. Un investissement vise généralement un horizon plus long et peut subir des variations. Un PER s’inscrit dans une logique de retraite avec des règles particulières de disponibilité et de fiscalité.
Je recommande de créer mentalement trois enveloppes avant de comparer les options : l’argent nécessaire bientôt, l’argent destiné aux projets intermédiaires et l’argent que l’on accepte de laisser travailler longtemps. Cette séparation est l’un des conseils les plus importants que je tirerais de l’utilisation de Klemo. Elle empêche de financer une dépense prévisible avec un produit trop peu liquide ou de conserver toute son épargne sans objectif à long terme.
Le compromis est simple à formuler mais moins facile à appliquer : plus un placement est orienté vers le long terme, plus il faut accepter de ne pas pouvoir récupérer son argent dans les mêmes conditions. Il faut aussi supporter les périodes où la valeur évolue défavorablement. Si cette idée vous met mal à l’aise, commencez par clarifier votre réserve de sécurité avant d’examiner les placements plus exposés.
Je ne suivrais jamais une suggestion uniquement parce qu’elle semble personnalisée. Je regarderais son horizon, ses frais, ses conditions, son niveau de risque et sa cohérence avec mes autres comptes. Le rôle utile de l’application est de structurer cette vérification. Le rôle dangereux serait de lui déléguer entièrement mon jugement.
Ce qui peut encore freiner certains utilisateurs
La première barrière reste la complexité intrinsèque de la finance. Même une interface bien organisée ne peut pas supprimer les choix difficiles : combien épargner, pendant combien de temps, avec quel niveau de risque et pour quel objectif. Les personnes qui espèrent une réponse instantanée à la question « où placer mon argent ? » pourraient être déçues par une démarche qui demande de réfléchir à leur situation.
La deuxième barrière est la qualité des informations saisies. Un bilan incomplet ou fondé sur des estimations trop rapides peut donner une direction trompeuse. Je conseille donc de revoir les montants après quelques semaines, quand les dépenses réelles sont mieux connues. Cette vérification est particulièrement utile pour les revenus irréguliers, les travailleurs indépendants et les foyers dont les charges changent souvent.
La troisième concerne la confiance. Une application financière doit être utilisée avec une attention particulière aux informations personnelles et aux décisions proposées. Avant d’aller plus loin, je lirais les explications affichées, les conditions applicables et les documents associés aux produits. Je ne partagerais pas mes accès bancaires ou mes données sensibles sans comprendre précisément pourquoi ils sont demandés et comment ils sont utilisés.
Enfin, l’expérience peut être moins confortable pour une personne qui a besoin de gros contrôles, d’un affichage très contrasté, d’une navigation entièrement pilotée au clavier ou d’un accompagnement vocal détaillé. Les réglages du téléphone peuvent aider, mais ils ne compensent pas toutes les limites possibles d’une interface. Dans ce cas, une solution web ou un rendez-vous humain peut être préférable, selon le besoin.
Une application récente, gratuite et déjà adoptée
Klemo est proposée gratuitement, ce qui rend l’essai plus simple pour une personne qui veut découvrir une méthode de gestion patrimoniale sans commencer par un abonnement. Elle est classée PEGI 3, un repère qui indique une utilisation grand public sur le plan de l’âge, même si les décisions financières qu’elle accompagne méritent évidemment une certaine maturité.
Elle a été publiée le 3 septembre 2025 et sa version actuelle est la 1.20.0. Elle fonctionne à partir d’Android 8.0, ce qui la rend accessible à de nombreux appareils qui ne sont pas récents. Comme pour toute application financière, je conseille toutefois de maintenir le téléphone à jour et d’éviter les appareils dont le système n’est plus entretenu.
Sa note moyenne de 4,0, fondée sur 167 évaluations, donne un signal plutôt favorable sans constituer une preuve absolue. Le volume dépasse 100K installations, ce qui montre qu’elle a déjà trouvé un public, mais je ne prendrais pas ce chiffre comme une garantie que son approche conviendra à votre situation. Les besoins d’un débutant, d’un investisseur autonome et d’une personne qui recherche uniquement un budget quotidien sont très différents.
À qui je la recommande, et dans quels cas je passerais mon tour
Je la recommande en priorité à quelqu’un qui veut construire une vision globale de son patrimoine, qui préfère être guidé par des étapes et qui accepte de consacrer un peu de temps à ses objectifs. Elle peut aussi convenir à une personne qui commence à s’intéresser au PER ou à l’investissement et qui souhaite d’abord comprendre la place de ces sujets dans son budget.
Je la trouve moins adaptée à celui qui cherche uniquement un carnet de dépenses, une application bancaire classique ou un outil d’exécution rapide. Pour suivre les achats du quotidien, une application budgétaire spécialisée peut être plus directe. Pour acheter et vendre fréquemment, un courtier sera généralement plus approprié. Pour obtenir une recommandation totalement personnalisée dans une situation familiale ou fiscale complexe, un conseiller humain reste plus pertinent.
Mon conseil pratique est de ne pas juger l’application après une seule consultation. Faites un premier bilan, notez les questions qu’il soulève, puis revenez avec des chiffres vérifiés. Comparez ensuite les options avec vos objectifs réels. Cette méthode permet de distinguer la valeur de l’outil de l’enthousiasme du premier jour.
Mon verdict sur une finance plus inclusive
Après l’avoir considérée sous l’angle de la lisibilité, des contraintes motrices et sensorielles et des situations de vie, je vois Klemo comme un point de départ intéressant, mais pas comme une solution universelle. Son intérêt est de relier bilan, conseil, investissement, gestion, épargne et retraite dans une même réflexion. Cette cohérence peut aider les personnes qui se sentent perdues entre plusieurs comptes et plusieurs objectifs.
Son accessibilité dépend cependant beaucoup de l’utilisateur. Une personne qui peut lire attentivement, saisir ses informations avec soin et prendre le temps de vérifier les notions financières y trouvera probablement davantage de valeur. Une personne qui a besoin d’un accompagnement très visuel, vocal, humain ou immédiat devra peut-être la compléter par d’autres outils.
Je la conseillerais comme un carnet de route patrimonial, pas comme un pilote automatique. Utilisée avec des données réalistes, des pauses et une vérification indépendante des décisions importantes, elle peut rendre la réflexion plus concrète. Utilisée dans l’urgence ou avec une confiance aveugle, elle risque au contraire de donner une impression de simplicité là où les choix restent personnels et engageants.
En résumé, Klemo mérite un essai si votre priorité est de comprendre où vous en êtes et de relier votre épargne à vos projets. Elle est moins convaincante si vous cherchez uniquement une gestion quotidienne ou une plateforme d’investissement très technique. C’est cette position intermédiaire qui fait sa force : elle aide à organiser les décisions, tout en rappelant indirectement que construire son patrimoine demande du temps, de la méthode et une attention particulière aux besoins de chacun.
FAQ
Qu’est-ce que Klemo : Investir & Finance et à qui s’adresse cette application ?
Klemo : Investir & Finance est une application conçue pour aider les utilisateurs à suivre et à mieux comprendre leurs investissements et leurs finances personnelles depuis leur smartphone. Elle peut convenir aux débutants qui souhaitent découvrir l’investissement comme aux utilisateurs plus expérimentés désirant centraliser certaines informations. Avant de l’utiliser, il est important de vérifier les services réellement disponibles dans votre pays et de lire attentivement les conditions d’utilisation.
Klemo permet-elle d’investir directement depuis l’application ?
La possibilité d’acheter ou de vendre des produits financiers dépend des fonctionnalités proposées par Klemo, de votre pays de résidence et des partenaires utilisés par le service. L’application peut également servir principalement au suivi, à l’analyse ou à l’éducation financière, sans exécuter directement d’ordres. Avant tout dépôt ou investissement, vérifiez les actifs disponibles, les frais appliqués, les autorisations réglementaires et l’identité de l’intermédiaire financier concerné.
Quels frais peuvent être associés à l’utilisation de Klemo ?
Les frais varient selon les fonctionnalités utilisées et les produits financiers concernés. Il peut s’agir de frais d’abonnement, de transaction, de conversion de devises, de gestion, de retrait ou de frais intégrés dans les spreads. Certaines fonctions peuvent être gratuites, tandis que d’autres nécessitent une formule payante. Nous vous recommandons de consulter la grille tarifaire officielle avant de créer un compte ou de transférer de l’argent.
Mes données personnelles et financières sont-elles protégées sur Klemo ?
Klemo peut demander des informations personnelles et financières nécessaires à la création du compte, à la vérification de l’identité ou à l’utilisation de certaines fonctions. Avant l’inscription, consultez la politique de confidentialité afin de comprendre quelles données sont collectées, pourquoi elles le sont et avec quels partenaires elles peuvent être partagées. Activez également les mesures de sécurité disponibles, comme un mot de passe robuste et l’authentification à deux facteurs.
Klemo fournit-elle des conseils financiers garantissant des gains ?
Non, aucune application d’investissement ne peut garantir des bénéfices ou supprimer les risques liés aux marchés financiers. Les informations, graphiques, analyses ou suggestions présentés par Klemo doivent être considérés comme des outils d’aide à la décision, et non comme des conseils personnalisés infaillibles. Les placements peuvent entraîner une perte partielle ou totale du capital. Investissez uniquement une somme compatible avec votre situation et vos objectifs.
Télécharger










