

Monabanq - Banque en ligne
4,4FinanceMis à jour le 17 octobre 2026
Captures d’écran
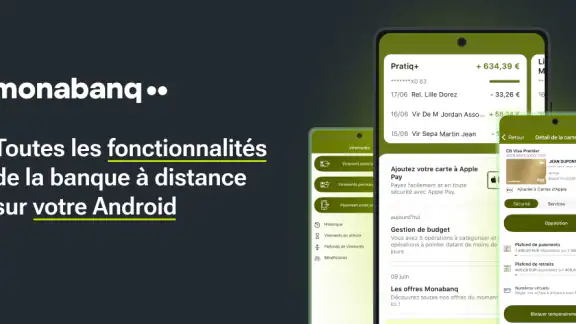
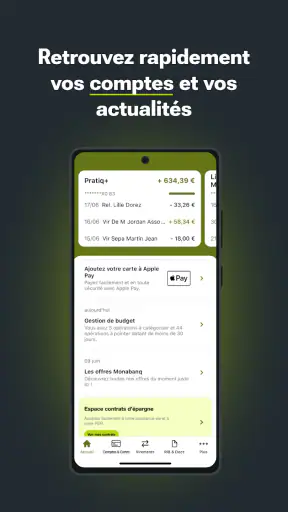
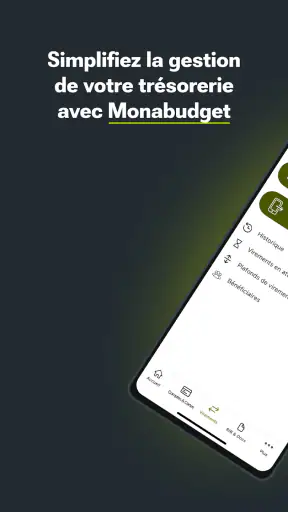
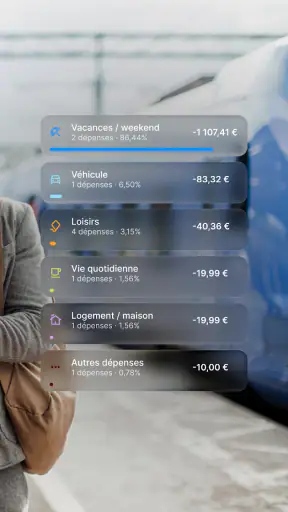
 Analyse par Mobexer
J’ai abordé Monabanq - Banque en ligne comme une application destinée à gérer une relation bancaire au quotidien, pas simplement comme un écran de consultation de solde. Mon impression générale est assez claire : c’est un outil intéressant pour réunir compte, carte, épargne, crédit, assurance, placement, budget et bourse dans un même univers, à condition d’apprécier l’approche d’une banque en ligne et de ne pas attendre une application indépendante qui fonctionnerait avec n’importe quel établissement.
Développée par Monabanq, cette application de finance est gratuite et classée PEGI 3. Elle est disponible depuis le 3 avril 2013, ce qui lui donne un historique plus long qu’une grande partie des applications bancaires récentes. Sa présence sur le store est également solide, avec plus de 500 000 installations et une moyenne de 4,4 obtenue auprès d’environ 8 100 évaluations. Ces éléments ne remplacent pas un essai personnel, mais ils montrent que l’outil a trouvé son public.
Une banque mobile pensée pour couvrir toute la vie financière
Ce qui m’a semblé le plus convaincant, c’est la largeur du périmètre. Beaucoup d’applications financières se concentrent sur le suivi des dépenses ou sur un simple compte courant. Ici, l’expérience se veut plus complète : je peux envisager le compte et la carte comme le point de départ, puis regarder du côté de l’épargne, des crédits, de l’assurance, des placements ou de la bourse selon mes besoins.
Cette organisation change la manière dont je vois l’application. Elle n’est pas seulement utile quand je veux vérifier si un paiement est passé. Elle peut aussi servir de point de repère lorsque je cherche à mieux répartir mon argent, à préparer un projet ou à garder une vue d’ensemble de mes produits financiers. Pour une personne qui préfère limiter le nombre d’interlocuteurs, cette centralisation est un avantage concret.
Je trouve toutefois important de distinguer deux usages. Si je cherche uniquement un outil de budget capable de regrouper plusieurs banques, Monabanq n’est pas forcément le choix le plus évident. Son intérêt principal vient de la relation avec Monabanq elle-même. L’application prend tout son sens pour un client qui souhaite gérer les services proposés par cette banque au lieu d’ajouter une couche indépendante au-dessus de comptes existants.
Le compte et la carte restent le centre de l’expérience
Dans un usage quotidien, je commence naturellement par le compte et la carte. C’est là que l’application doit être la plus rassurante : consulter ses opérations, surveiller son solde et garder un œil sur les mouvements devient une habitude rapide. Pour moi, la valeur d’une application bancaire ne se mesure pas seulement au nombre de rubriques, mais à la facilité avec laquelle je retrouve l’information importante sans me perdre dans les menus.
Monabanq adopte une logique qui convient aux personnes souhaitant faire de leur téléphone un point d’accès régulier à leur banque. Je peux imaginer l’ouvrir après un achat inhabituel, avant un prélèvement important ou simplement pour vérifier que mon budget de la semaine reste cohérent. Cette disponibilité évite de réserver la gestion financière à un moment précis devant un ordinateur.
Les dernières nouvelles
Royal Match après un raté : reprendre la partie sans perdre le fil
Agoda : réserver un hôtel sans perdre de vue le prix et les preuves
Dominez Carrom Pool: Disc Game avec des Stratégies de Pro
8 Ball Pool : Les mises à jour Android et iOS révolutionnent le jeu
Météo Live° : Simplifiez Votre Quotidien avec des Prévisions Précises
Castle Clash: Roi du monde - Stratégie et Batailles Épiques
Un détail pratique mérite d’être gardé en tête : plus une application réunit de services, plus il faut prendre le temps de comprendre où se trouve chaque action. Un utilisateur qui veut uniquement une consultation instantanée peut trouver l’ensemble plus large que nécessaire. De mon côté, je préfère cette richesse lorsque mes besoins évoluent, mais je comprends qu’elle puisse sembler moins directe à quelqu’un qui ne veut qu’un tableau de solde.
Un intérêt réel pour organiser son budget
La présence d’un volet budget est pertinente, car elle rapproche la banque de la gestion financière personnelle. Je ne considère pas ce type d’outil comme une solution magique : il faut encore regarder ses habitudes, distinguer les dépenses fixes des achats ponctuels et accepter de modifier certains comportements. En revanche, le fait de retrouver la banque et le suivi budgétaire dans le même environnement peut rendre cette démarche plus régulière.
Le meilleur scénario, à mes yeux, est celui d’une personne qui veut comprendre pourquoi son compte se vide trop vite. Elle peut utiliser l’application après plusieurs semaines de dépenses pour repérer les postes qui reviennent, puis ajuster son organisation. L’intérêt n’est pas de consulter une catégorie une seule fois, mais de transformer cette consultation en rendez-vous court et répétitif.
J’y vois aussi une utilité pour préparer une dépense importante. Avant un voyage, un déménagement ou un achat conséquent, je peux regarder la situation du compte, vérifier l’épargne disponible et éviter de traiter chaque information séparément. Cette vision globale aide à prendre une décision plus raisonnable qu’en se fiant uniquement au solde affiché à un instant donné.
Épargne, crédit et placement : une continuité appréciable
Le fait de réunir l’épargne et le crédit dans la même application est intéressant pour suivre un projet dans le temps. Je peux commencer par mettre de l’argent de côté, puis examiner une solution de financement si le projet dépasse mon épargne disponible. Cette continuité ne signifie pas qu’il faut accepter automatiquement une proposition : elle rend surtout la comparaison et la préparation plus accessibles depuis le même espace.
Je recommande néanmoins de prendre du recul avant toute décision de crédit. Une interface mobile peut rendre une démarche simple à lancer, mais elle ne doit pas faire oublier le coût total, la durée, les conditions et l’impact sur le budget mensuel. Pour moi, la bonne méthode consiste à utiliser l’application pour préparer et suivre le projet, puis à relire calmement chaque engagement avant de confirmer quoi que ce soit.
La partie placement et bourse élargit encore le public visé. Elle peut intéresser quelqu’un qui veut commencer à s’intéresser à ses investissements sans multiplier les applications. Mais je ne conseillerais pas de confondre accessibilité et simplicité du risque. Une personne débutante doit d’abord comprendre ce qu’elle achète, la variation possible de la valeur et l’horizon qui correspond à son projet.
Cette réserve est importante, car une banque qui regroupe de nombreux services peut donner l’impression que tout se gère avec la même facilité. En réalité, consulter son compte, choisir une épargne et investir en bourse sont trois décisions très différentes. Monabanq peut réunir ces univers, mais c’est à l’utilisateur de conserver une méthode distincte pour chacun.
Un exemple concret d’utilisation au quotidien
Imaginons que je reçoive mon revenu en début de mois. Je peux commencer par vérifier le compte, regarder les dépenses récurrentes et réserver une somme pour les charges. Ensuite, je consulte la partie budget pour voir si mes achats variables restent compatibles avec ce que j’ai prévu. Si un projet se prépare, l’épargne devient le repère suivant. L’application sert alors de tableau de bord plutôt que de simple guichet numérique.
À la fin du mois, je peux revenir sur les opérations qui m’ont surpris. Une dépense isolée n’est pas forcément problématique, mais plusieurs petits achats répétés peuvent expliquer un écart. C’est ce type de lecture qui me paraît plus utile que la consultation automatique du solde. L’application devient vraiment intéressante lorsque je m’en sers pour décider, pas seulement pour constater.
Pour une famille, cette logique peut aider à séparer les dépenses courantes des objectifs plus longs. Pour un étudiant ou un jeune actif, elle peut servir à prendre de bonnes habitudes dès le départ. Pour une personne déjà très organisée, elle offrira surtout un accès mobile centralisé à plusieurs produits. Dans chaque cas, le bénéfice dépend de la régularité d’utilisation.
La principale limite : la richesse peut ralentir les besoins simples
Ma réserve principale concerne la densité de l’offre. Une application qui couvre le compte, la carte, l’épargne, le crédit, l’assurance, le placement, le budget et la bourse doit forcément présenter plusieurs chemins. Je peux apprécier cette profondeur tout en regrettant qu’elle ne soit pas toujours la plus adaptée à une action très ponctuelle.
Si mon seul objectif est de vérifier rapidement une opération, je veux une lecture immédiate et sans détour. Si je souhaite examiner une solution de placement, je préfère au contraire disposer d’explications suffisamment claires pour ne pas prendre une décision trop vite. Ces deux attentes ne demandent pas la même présentation. C’est le compromis inévitable d’une application bancaire complète.
Je conseille donc aux nouveaux utilisateurs de commencer par les fonctions qu’ils utiliseront vraiment : compte, carte et budget, par exemple. Une fois les repères acquis, ils pourront explorer l’épargne, l’assurance, le crédit ou la bourse. Cette progression évite de se sentir obligé de tout comprendre dès la première ouverture et rend l’expérience plus lisible.
Autre point de vigilance : une application bancaire ne remplace pas une réflexion financière. Les catégories et les écrans peuvent aider à structurer ses choix, mais ils ne connaissent pas toujours les priorités personnelles, les revenus irréguliers ou les dépenses exceptionnelles. Je préfère utiliser Monabanq comme un support de décision, jamais comme un pilote automatique.
À qui je recommande Monabanq
Je la recommande d’abord aux personnes qui veulent une banque en ligne avec une application polyvalente, capable d’accompagner plusieurs étapes de leur vie financière. Elle est particulièrement pertinente si je souhaite gérer mon compte courant tout en gardant un accès au budget, à l’épargne, aux crédits, à l’assurance et aux placements dans le même univers.
Elle peut aussi convenir à quelqu’un qui veut réduire la dispersion entre plusieurs services. Au lieu d’utiliser une application pour le compte, une autre pour le budget et encore une autre pour suivre ses placements, je peux privilégier un environnement unique. Cette simplicité organisationnelle a une vraie valeur, surtout lorsque mes besoins deviennent plus variés.
Je la trouve également adaptée aux utilisateurs qui préfèrent gérer régulièrement leurs finances depuis un téléphone plutôt que d’attendre d’être devant un ordinateur. La disponibilité mobile encourage les vérifications courtes et les ajustements fréquents. Pour quelqu’un qui veut suivre un projet d’épargne ou surveiller un budget, cette proximité peut faire la différence.
En revanche, je serais plus réservé pour une personne qui veut seulement une application de suivi multi-banques, sans changer d’établissement. Dans ce cas, une solution spécialisée dans l’agrégation ou le budget peut être plus directement alignée avec l’objectif. De même, un investisseur très expérimenté qui cherche des outils de marché particulièrement spécialisés devra comparer attentivement l’expérience proposée avec ses exigences précises.
La question de l’âge ne pose pas de difficulté particulière dans la présentation de l’application, puisqu’elle est classée PEGI 3. Cela ne signifie pas qu’un enfant doit gérer seul un compte ou un placement : la classification concerne le contenu de l’application, tandis que l’usage bancaire réel dépend naturellement de la situation et des responsabilités de l’utilisateur.
Ce que je vérifierais avant de m’engager
Avant de faire de Monabanq mon outil bancaire principal, je commencerais par définir mon besoin prioritaire. Est-ce que je veux surtout un compte et une carte, un meilleur suivi du budget, une solution d’épargne ou un accès à plusieurs produits ? Cette réponse m’aiderait à juger l’application sur des critères concrets plutôt que sur la longueur de son catalogue.
Je prendrais aussi le temps d’examiner les conditions propres aux services qui m’intéressent. Le fait de voir le crédit, l’assurance ou la bourse dans une même application ne veut pas dire que ces produits répondent tous à mon profil. Pour moi, la bonne démarche est de comparer les conditions, les engagements et l’usage prévu avant de transférer toute ma gestion financière.
Enfin, je testerais la facilité avec laquelle je retrouve les informations qui comptent pour moi. Une application peut être riche et agréable, mais si je dois chercher trop longtemps un mouvement, un document ou un indicateur budgétaire, l’habitude risque de disparaître. La meilleure application bancaire est celle que j’ouvre réellement, y compris lors des semaines chargées.
Mon verdict après avoir pesé le confort et les compromis
Monabanq me paraît être une application cohérente pour qui veut une relation bancaire mobile et relativement large. Son principal atout n’est pas une fonction isolée, mais la possibilité de relier le compte, la carte, le budget, l’épargne et d’autres sujets financiers dans une même expérience. J’aime cette continuité, car elle correspond à la manière dont les décisions financières se prennent réellement : un achat, une épargne et un projet de crédit peuvent se répondre.
Son défaut est lié à sa qualité principale. Plus elle couvre de domaines, plus l’utilisateur doit apprendre à naviguer et à distinguer les usages. Elle ne conviendra donc pas forcément à quelqu’un qui recherche l’interface la plus dépouillée possible ou un outil totalement indépendant de sa banque. Pour les autres, cette richesse peut devenir un vrai gain de clarté à condition de l’explorer progressivement.
Avec sa gratuité, son ancienneté depuis 2013, son développeur Monabanq et une adoption qui dépasse le demi-million d’installations, l’application inspire une impression de solution installée plutôt que de service expérimental. Sa moyenne de 4,4 sur environ 8 100 évaluations va dans le même sens, sans dispenser chacun de vérifier si son fonctionnement correspond à ses habitudes.
Mon conseil final est simple : choisissez-la si vous voulez centraliser votre quotidien bancaire et construire un suivi régulier de vos finances, mais passez votre chemin si vous cherchez uniquement un outil minimaliste ou un agrégateur universel. Pour moi, elle donne le meilleur d’elle-même quand je l’utilise comme un tableau de bord personnel, avec assez de recul pour traiter séparément les décisions courantes, l’épargne, le crédit et l’investissement.
FAQ
Qu’est-ce que Monabanq et à qui s’adresse cette banque en ligne ?
Monabanq est une banque en ligne française qui permet de gérer ses comptes courants et différents produits bancaires depuis une application mobile ou un espace web. Elle s’adresse aux personnes recherchant une gestion quotidienne à distance, avec des services comme les virements, le suivi des dépenses et les paiements par carte. Avant l’inscription, il est conseillé de vérifier les conditions d’éligibilité, les justificatifs demandés et les tarifs correspondant à l’offre choisie.
L’ouverture d’un compte Monabanq peut-elle se faire entièrement en ligne ?
Oui, la demande d’ouverture d’un compte Monabanq s’effectue généralement en ligne, depuis le site ou l’application, sans rendez-vous en agence. Il faut renseigner ses informations personnelles, choisir une formule et transmettre certains documents, notamment une pièce d’identité et un justificatif de domicile. La banque peut également demander une vérification complémentaire. L’ouverture définitive dépend de la validation du dossier et des contrôles réglementaires.
Quels frais faut-il prévoir avec Monabanq ?
Monabanq propose plusieurs formules dont le prix et les services inclus peuvent varier. Des frais mensuels peuvent s’appliquer selon l’offre sélectionnée, tandis que certaines opérations ou prestations spécifiques peuvent être facturées séparément. Avant de télécharger l’application ou d’ouvrir un compte, consultez la grille tarifaire officielle afin de vérifier le coût de la carte bancaire, des retraits, des opérations à l’étranger, des incidents et des services optionnels.
L’application Monabanq permet-elle de gérer facilement ses opérations bancaires ?
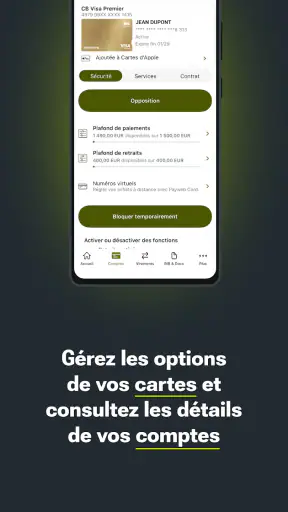
L’application Monabanq permet normalement de consulter le solde et les mouvements du compte, suivre les paiements par carte, effectuer des virements, gérer certaines fonctionnalités de la carte et contacter le service client. Son intérêt principal réside dans l’accès rapide aux informations bancaires depuis un smartphone. L’expérience peut toutefois dépendre de la version installée, du modèle de téléphone, de la connexion internet et des éventuelles opérations de maintenance.
Monabanq est-elle une banque sûre et que faire en cas de problème avec l’application ?
Monabanq applique des dispositifs de sécurité destinés à protéger l’accès au compte et les opérations, comme l’authentification et la validation de certaines actions. Il reste essentiel de ne jamais communiquer ses codes et de maintenir l’application ainsi que le système du téléphone à jour. En cas de connexion impossible, de carte bloquée ou d’opération suspecte, utilisez les canaux officiels de Monabanq et contactez rapidement le service client.
Télécharger










