

Noelse - Compte + Carte + RIB
3,8FinanceMis à jour le 17 octobre 2026
Captures d’écran
 Analyse par Mobexer
J’ai abordé Noelse - Compte + Carte + RIB comme une solution de finance du quotidien, pas comme une simple application à consulter de temps en temps. Son objectif est clair : réunir un compte en ligne, une carte et un RIB dans un même espace, pour les particuliers comme pour les professionnels. Sur le papier, c’est pratique. Dans l’usage, l’intérêt dépend surtout de la façon dont on organise ses opérations et de la patience que l’on a lorsque quelque chose bloque pendant la mise en route.
L’application est proposée gratuitement par Noelse et appartient à la catégorie Finance. Elle est accessible aux utilisateurs classés PEGI 3, avec une compatibilité à partir d’Android 10. La version actuelle est la 5.4.3. Avec plus de 100 000 installations et une moyenne de 3,8 sur environ 1 500 évaluations, elle possède déjà une base d’utilisateurs réelle, tout en laissant comprendre que l’expérience n’est pas parfaitement uniforme pour tout le monde.
Les points où l’utilisation peut se compliquer
Le premier obstacle n’est pas forcément l’utilisation quotidienne du compte, mais le passage entre l’idée d’ouvrir un compte et le moment où l’on peut réellement s’en servir. Une application financière doit vérifier l’identité, rattacher correctement les informations du titulaire et présenter les éléments nécessaires à l’usage du compte. Dès qu’une étape est incomplète, l’utilisateur peut avoir l’impression que l’application ne répond pas, alors qu’il s’agit parfois d’un dossier qui attend encore une action.
Je conseille donc de ne pas commencer l’inscription dans la précipitation, entre deux rendez-vous ou avec une connexion instable. Pour un compte destiné à recevoir un salaire, régler des dépenses professionnelles ou transmettre un RIB, une erreur minime dans les informations saisies peut devenir gênante plus tard. Le meilleur moment est celui où l’on peut relire calmement chaque donnée avant de valider.
Un autre point de friction concerne les attentes. Noelse se présente comme un compte en ligne pour les particuliers et les professionnels, mais cela ne signifie pas automatiquement que l’application remplacera toutes les habitudes d’une banque traditionnelle. Un utilisateur qui cherche uniquement un compte simple et une carte peut y trouver une approche adaptée. En revanche, quelqu’un qui veut un accompagnement humain permanent, une offre bancaire très large ou des services spécialisés doit comparer avant de déplacer toute son activité.
Dans mon expérience, le RIB mérite une attention particulière. Beaucoup de personnes le récupèrent uniquement lorsqu’un employeur, un client ou un organisme le demande. Pourtant, c’est un document qu’il vaut mieux vérifier dès que le compte est utilisable. Je recommande de contrôler le nom affiché, de conserver le document dans un emplacement sûr et de ne pas l’envoyer machinalement à n’importe quel interlocuteur. L’application peut simplifier l’accès à cet élément, mais elle ne remplace pas la prudence de l’utilisateur.
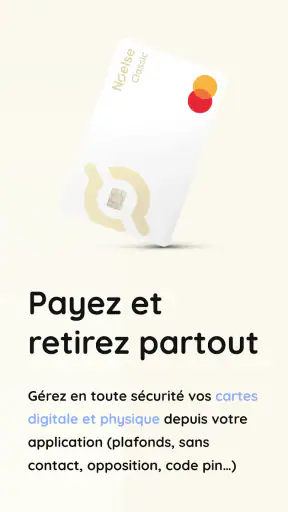
La carte crée une autre attente fréquente : certains imaginent qu’une fois le compte ouvert, tout fonctionne immédiatement comme avec leur ancienne banque. Il faut plutôt raisonner en étapes. Le compte doit être disponible, la carte doit être utilisable et le solde doit permettre l’opération envisagée. Si un paiement ne passe pas, il est inutile de répéter l’action plusieurs fois sans vérifier ces trois points.
Les dernières nouvelles
Royal Match après un raté : reprendre la partie sans perdre le fil
Agoda : réserver un hôtel sans perdre de vue le prix et les preuves
Dominez Carrom Pool: Disc Game avec des Stratégies de Pro
8 Ball Pool : Les mises à jour Android et iOS révolutionnent le jeu
Météo Live° : Simplifiez Votre Quotidien avec des Prévisions Précises
Castle Clash: Roi du monde - Stratégie et Batailles Épiques
Ce que je vérifie avant de commencer
Avant l’installation, je regarde d’abord le système du téléphone. La compatibilité commence avec Android 10, ce qui évite de perdre du temps sur un appareil trop ancien. Je vérifie aussi que le téléphone dispose d’un espace libre suffisant, que la connexion reste stable et que la date et l’heure sont réglées automatiquement. Ces détails semblent banals, mais ils peuvent perturber une validation ou l’affichage d’une session.
Je prépare ensuite les informations nécessaires à portée de main, sans les photographier dans un environnement peu sûr. L’objectif n’est pas d’aller vite, mais d’éviter les interruptions. Si l’on doit quitter l’application au milieu d’une étape sensible, on risque de perdre le fil ou de devoir reprendre le processus. Pour une application financière, cette méthode posée est plus efficace qu’une installation improvisée.
Je conseille également d’utiliser une adresse électronique et un numéro de téléphone auxquels on a réellement accès. Un compte financier ne devrait pas être associé à une boîte rarement consultée ou à un ancien numéro. Quand une confirmation ou une récupération devient nécessaire, l’accès à ces coordonnées peut faire la différence entre une résolution rapide et une longue recherche.
Après l’installation, je laisse l’application terminer ses mises à jour avant d’entreprendre une opération importante. La version 5.4.3 est celle que j’ai prise comme référence pour cette évaluation. Une application financière évolue, et une interface peut changer légèrement après une mise à jour. Il vaut mieux se familiariser avec les écrans lorsque l’on n’est pas en train de payer une facture urgente.
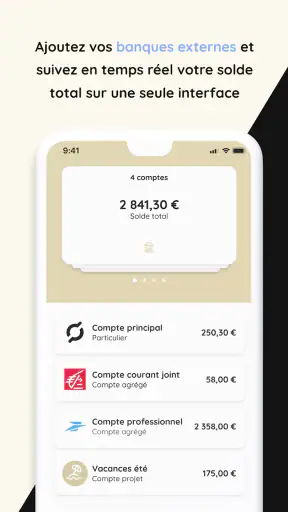
Je prends aussi quelques minutes pour repérer les zones essentielles : le solde, les mouvements, la carte et le RIB. Cette petite visite évite une erreur classique : chercher une information au mauvais endroit et conclure trop vite qu’elle n’est pas disponible. Pour moi, la meilleure première action après l’ouverture n’est pas de faire un achat, mais de comprendre comment retrouver les éléments indispensables.
Une méthode simple quand une opération ne se déroule pas comme prévu
Lorsqu’un écran semble bloqué, je commence par distinguer trois situations : l’application ne s’ouvre pas, l’application s’ouvre mais une action échoue, ou l’action semble terminée sans que le résultat soit visible. Cette distinction évite de prendre une mauvaise mesure. Fermer l’application n’a pas le même intérêt qu’attendre l’actualisation d’un mouvement ou vérifier la connexion.
Si Noelse ne s’ouvre pas, je contrôle d’abord la connexion, puis je relance l’application une seule fois. Je vérifie également que le téléphone n’est pas saturé et que l’application est bien installée sur une version compatible. Je déconseille de désinstaller immédiatement une application financière : avant cette décision, il faut s’assurer de pouvoir retrouver ses identifiants et de disposer des moyens nécessaires pour se reconnecter.
Si l’application s’ouvre mais qu’un paiement est refusé, je regarde le solde disponible, le statut de la carte et l’historique récent. Une opération déjà enregistrée ou en cours peut expliquer un montant différent de celui attendu. Je vérifie ensuite le montant saisi et le commerçant concerné. Cette vérification est particulièrement utile lorsque l’on essaie de payer une dépense professionnelle avec un compte que l’on utilise aussi pour des dépenses personnelles.
Pour les virements ou les mouvements qui tardent à apparaître, je note l’heure, le montant et le destinataire avant de recommencer. Répéter une opération parce que l’écran ne s’est pas actualisé peut créer un doublon. La règle la plus importante est de ne jamais relancer une transaction tant que l’historique n’a pas été vérifié. C’est un réflexe simple, mais il évite beaucoup de confusion.
Lorsque le problème persiste, je prépare une description précise : écran concerné, action effectuée, moment approximatif et message affiché. Un signalement vague comme « ça ne marche pas » aide peu. Une explication structurée permet de savoir si l’on doit attendre, corriger une information ou demander une assistance.
Organiser son compte pour éviter les mauvaises surprises
Un usage intéressant de Noelse consiste à séparer mentalement les rôles du compte. Même si l’on n’utilise qu’un seul compte, je peux décider qu’il sert principalement aux dépenses courantes, aux encaissements professionnels ou à un budget précis. Cette règle personnelle rend les mouvements plus faciles à lire et permet de repérer rapidement une opération inhabituelle.
Pour un indépendant, le compte peut servir à distinguer les entrées liées à l’activité des achats du quotidien. Je recommande de conserver les justificatifs ailleurs, avec un nom de fichier clair et une date, plutôt que de compter uniquement sur l’historique de l’application. L’historique aide à suivre les mouvements, mais une organisation comptable complète demande généralement une méthode complémentaire.
Pour un particulier, je trouve utile de vérifier le compte à des moments fixes, par exemple avant les prélèvements importants et après les achats inhabituels. Cela vaut mieux qu’une consultation anxieuse après chaque paiement. L’application devient alors un outil de pilotage, et non une source de notifications que l’on ouvre sans savoir quoi chercher.
Un conseil moins évident concerne le RIB : je ne le transmets pas depuis une conversation non vérifiée ou à la suite d’une demande inattendue. Le document peut être légitime tout en étant envoyé à la mauvaise personne. Avant de le partager, je confirme l’identité du destinataire et la raison de la demande. La facilité d’accès à un document bancaire doit aller avec une discipline de partage.
Je conseille aussi de garder une trace des opérations importantes, surtout lorsqu’elles concernent un loyer, un fournisseur ou un client. Une capture d’écran n’est pas toujours la meilleure solution, car elle peut être difficile à retrouver. Une note personnelle indiquant le montant, le destinataire et la date prévue donne un repère utile lorsque l’on consulte ensuite les mouvements.
Quand le problème ne vient probablement pas de l’application
Il est tentant d’accuser immédiatement l’application lorsqu’un paiement est refusé ou qu’un solde paraît incorrect. Pourtant, plusieurs causes extérieures sont possibles : terminal du commerçant, réseau de paiement, connexion du téléphone, plafond propre à la carte ou information saisie par erreur. Noelse n’est pas toujours responsable du résultat observé à l’écran.
Le meilleur test consiste à comparer calmement le contexte. Si un seul commerçant refuse la carte alors que les autres opérations fonctionnent, le terminal ou le commerçant peut être en cause. Si plusieurs actions échouent au même moment, je vérifie la connexion et l’état général du téléphone avant de modifier les paramètres. Si le solde est différent de ce que j’attendais, je consulte d’abord les mouvements plutôt que de supposer un dysfonctionnement.
Il faut également distinguer un paiement refusé d’une opération non encore visible. Une actualisation tardive ne signifie pas forcément que l’argent n’a pas été pris en compte. C’est pourquoi je garde le reçu ou la confirmation du commerçant jusqu’à ce que le mouvement apparaisse clairement. Cette habitude est utile avec n’importe quel compte, mais elle devient essentielle lorsque l’on change de solution bancaire.
Pour un professionnel, une erreur de coordonnées peut aussi venir du destinataire. Avant d’envoyer un virement, je compare les informations reçues avec celles déjà enregistrées dans mes documents. Une application peut présenter correctement une opération fondée sur une donnée erronée. La technologie exécute une instruction ; elle ne sait pas toujours reconnaître une fraude ou une faute de frappe.
Enfin, je ne recommande pas de contourner une étape de sécurité simplement parce qu’elle ralentit l’usage. Dans une application financière, les contrôles peuvent être frustrants, mais ils protègent aussi l’accès au compte. Si une validation échoue, mieux vaut reprendre la procédure avec des informations exactes que multiplier les tentatives au hasard.
Ce que Noelse change face aux solutions habituelles
Par rapport à une banque traditionnelle, Noelse mise sur une relation plus directement centrée sur le téléphone. Cela peut convenir à quelqu’un qui préfère gérer son compte sans rendez-vous et retrouver carte, compte et RIB dans le même environnement. La simplicité est réelle lorsque les besoins restent courants et que l’utilisateur est autonome.
Face à une autre solution financière en ligne, la différence ne se résume pas au fait de posséder une application. Je regarde surtout la clarté du parcours, la facilité à retrouver les documents et la manière dont je réagis lorsqu’une opération ne se passe pas comme prévu. Une interface agréable ne compense pas une mauvaise organisation personnelle, mais elle peut réduire les manipulations inutiles.
La note moyenne de 3,8, accompagnée d’environ 1 000 avis écrits, m’incite à garder un jugement nuancé. Elle montre que l’application répond aux besoins d’une partie des utilisateurs, sans permettre de la présenter comme parfaite. Pour moi, ce niveau invite surtout à tester progressivement : ouvrir l’espace, comprendre les fonctions principales, puis déplacer une partie limitée de ses usages avant d’en faire son unique solution.
Je ne choisirais pas cette application comme première option pour une personne qui a besoin d’un conseiller facilement joignable, d’une offre bancaire très complète ou d’un accompagnement personnalisé dans des situations complexes. Je serais également prudent pour une entreprise dont la gestion dépend de processus spécialisés. Dans ces cas, une banque traditionnelle ou une solution professionnelle plus spécialisée peut être plus adaptée, même si elle paraît moins légère au quotidien.
Mon avis après une utilisation réfléchie
Noelse - Compte + Carte + RIB a du sens pour les particuliers et les professionnels qui veulent centraliser les besoins bancaires courants dans une application gratuite et gérer eux-mêmes leur organisation. J’apprécie particulièrement l’idée de réunir les éléments essentiels dans un même espace, car cela évite de jongler entre plusieurs services pour retrouver un compte, une carte ou un RIB.
Je la recommande toutefois avec une condition : il faut accepter de vérifier les informations et de suivre ses opérations avec méthode. Les difficultés de démarrage, les paiements refusés ou les mouvements qui tardent à apparaître demandent du calme, pas des manipulations répétées. Une bonne préparation réduit une grande partie de la friction.
Le développeur Noelse propose donc un outil intéressant pour un usage autonome, mais je ne le considérerais pas comme une réponse universelle. Avant de remplacer une banque existante, je testerais le parcours avec un besoin limité, je vérifierais l’accès au RIB et je m’assurerais que la carte correspond réellement à mes habitudes. Mon verdict est favorable pour un compte en ligne simple, à condition de privilégier une transition progressive et une vérification attentive de chaque opération.
En résumé, l’application est plus convaincante lorsqu’elle sert de point central clair pour les dépenses et les encaissements ordinaires. Elle l’est moins pour ceux qui attendent une assistance bancaire étendue ou une gestion très spécialisée. Si vous savez ce que vous voulez lui confier, que votre téléphone est compatible et que vous prenez le temps de sécuriser la mise en route, elle peut devenir un outil pratique plutôt qu’une source de complications.
FAQ
Qu’est-ce que Noelse et à qui s’adresse cette application bancaire ?
Noelse est une solution bancaire mobile qui permet de gérer un compte depuis un smartphone, avec notamment une carte de paiement et un RIB. L’application s’adresse aux utilisateurs qui recherchent une gestion simple et dématérialisée de leur argent, sans forcément passer par une agence traditionnelle. Avant l’inscription, vérifiez les conditions d’éligibilité, les justificatifs demandés et les éventuels frais associés.
Comment ouvrir un compte Noelse depuis l’application ?
L’ouverture d’un compte Noelse se fait généralement directement depuis l’application, en renseignant vos informations personnelles et en suivant les étapes de vérification d’identité. Un document officiel peut être demandé, ainsi qu’un justificatif complémentaire selon votre situation. La validation n’est donc pas toujours instantanée. Il est conseillé de préparer des documents lisibles et de consulter les conditions tarifaires avant de finaliser l’inscription.
Noelse fournit-il réellement une carte bancaire et un RIB ?
Oui, Noelse propose un compte associé à une carte de paiement ainsi qu’à un RIB, ce qui permet de recevoir des virements et d’utiliser le compte pour les opérations courantes. Les caractéristiques exactes de la carte, comme les plafonds, les paiements à l’étranger, les retraits ou les frais, peuvent dépendre de l’offre choisie. Consultez toujours les informations affichées dans l’application avant toute commande.
Quels frais peuvent s’appliquer avec Noelse ?
Comme pour toute solution bancaire mobile, certains services Noelse peuvent être gratuits tandis que d’autres peuvent être facturés. Les frais éventuels peuvent concerner la carte, les retraits, certaines opérations, les paiements en devises, les virements spécifiques ou des services optionnels. Les tarifs étant susceptibles d’évoluer, il est préférable de consulter la grille tarifaire officielle et les conditions contractuelles avant de télécharger l’application ou d’utiliser le compte.
L’application Noelse est-elle suffisamment sécurisée pour gérer son argent ?
Noelse intègre des mécanismes de sécurité destinés à protéger l’accès au compte et les opérations, comme l’authentification, la validation de certaines actions et le contrôle de la carte depuis l’application. Toutefois, aucune application n’élimine totalement les risques. Utilisez un mot de passe unique, activez les protections disponibles, évitez les réseaux Wi-Fi publics et contactez rapidement le support en cas de téléphone perdu ou d’opération suspecte.
Télécharger










