

Deblock - Application bancaire
4,7FinanceMis à jour le 17 octobre 2026
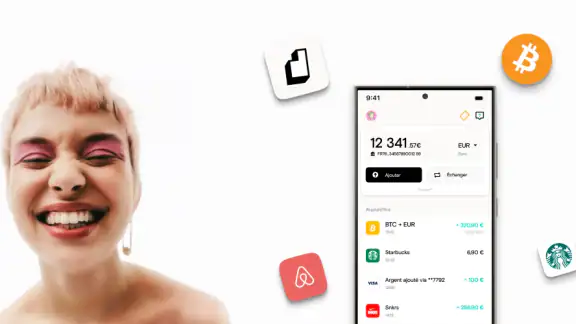
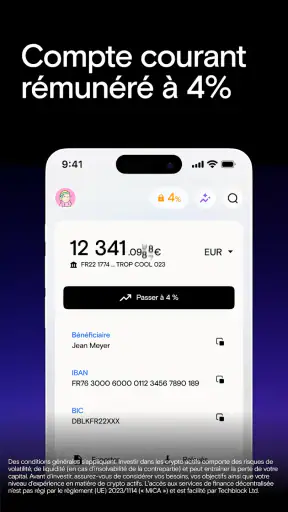
Captures d’écran
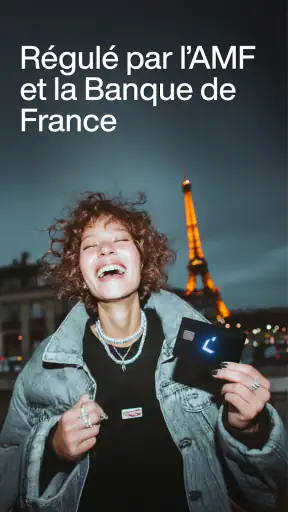
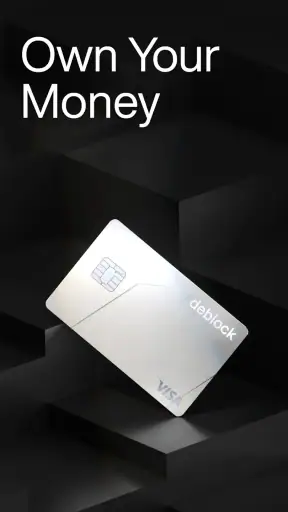
 Analyse par Mobexer
J’ai abordé Deblock comme une application financière à utiliser au quotidien, pas comme une simple vitrine autour des actifs numériques. Mon impression générale est assez claire : elle s’adresse surtout aux personnes qui veulent garder la main sur leur argent et réunir, dans une même expérience, des usages bancaires classiques et une approche plus directe de la gestion de fonds numériques. Cette orientation peut être très pratique, mais elle demande aussi davantage d’attention qu’un compte bancaire traditionnel.
Développée par Deblock SAS, l’application est gratuite et classée dans la catégorie finance. Elle affiche une moyenne de 4,7 pour environ 30 000 évaluations, tandis que sa présence dépasse les 500 000 installations. Ces chiffres ne remplacent pas un essai personnel, mais ils montrent que le service a déjà trouvé son public. Dans mon expérience, son intérêt ne tient pas seulement à son slogan autour de la propriété de l’argent : il dépend surtout de la façon dont on veut organiser son quotidien financier.
Une application pensée pour garder le contrôle de ses usages financiers
Je commence par le critère qui me paraît le plus utile pour décider : est-ce que vous cherchez seulement à effectuer vos opérations courantes, ou souhaitez-vous aussi mieux organiser la façon dont vous détenez et utilisez votre argent ? Deblock s’adresse davantage au second profil, ce qui rend la comparaison avec une banque mobile classique plus parlante qu’une simple liste de fonctions. Pour juger si cette approche vous convient, je regarderais d’abord le degré de contrôle que vous souhaitez vraiment assumer.
Une approche différente du compte bancaire classique
Ce qui distingue Deblock, c’est son positionnement. Une application bancaire habituelle cherche généralement à simplifier les opérations courantes : consulter son solde, suivre ses dépenses et effectuer des paiements. Ici, la promesse est plus orientée vers l’autonomie financière. Cela peut séduire quelqu’un qui n’aime pas dépendre entièrement d’un intermédiaire pour comprendre ou gérer ses fonds.
Je trouve cette idée intéressante parce qu’elle change la manière de regarder l’application. On ne l’ouvre pas seulement pour vérifier si un prélèvement est passé. On peut aussi l’utiliser comme un point de contrôle pour mieux séparer son argent destiné aux dépenses, son épargne et ses avoirs plus spéculatifs. Cette organisation demande une vraie discipline, mais elle peut éviter de mélanger tous les usages dans un seul compte difficile à lire.
Le terme « posséder son argent » peut toutefois être compris de plusieurs façons. Il ne faut pas le prendre comme une invitation à agir sans réfléchir. Dans la finance numérique, garder le contrôle implique aussi de savoir ce que l’on manipule, de vérifier chaque opération et de conserver une vision claire de ses objectifs. Deblock peut accompagner cette démarche, mais elle ne remplace ni l’éducation financière ni le bon sens.
Ce que j’ai apprécié dans l’usage quotidien
Le principal avantage est la possibilité de penser son argent en fonction de ses usages plutôt qu’en fonction de plusieurs applications dispersées. Pour une personne qui jongle entre une banque traditionnelle, un service lié aux actifs numériques et éventuellement un outil de suivi budgétaire, cette concentration peut réduire les allers-retours. Moins d’applications signifie aussi moins de risque d’oublier où se trouve une information importante.
Les dernières nouvelles
Royal Match après un raté : reprendre la partie sans perdre le fil
Agoda : réserver un hôtel sans perdre de vue le prix et les preuves
Dominez Carrom Pool: Disc Game avec des Stratégies de Pro
8 Ball Pool : Les mises à jour Android et iOS révolutionnent le jeu
Météo Live° : Simplifiez Votre Quotidien avec des Prévisions Précises
Castle Clash: Roi du monde - Stratégie et Batailles Épiques
Un cas concret illustre bien l’intérêt du concept. Imaginons que je reçoive mon revenu sur un compte bancaire habituel, que je garde une somme pour les dépenses du mois et que je réserve une petite part à une gestion plus autonome. Avec Deblock, je peux réfléchir à cette répartition depuis un même environnement au lieu de consulter plusieurs interfaces. Le bénéfice n’est pas de rendre la finance magique, mais de rendre la logique de répartition plus visible.
J’ai aussi trouvé utile de considérer l’application comme un outil de séparation mentale. L’argent prévu pour un achat prochain ne devrait pas être traité comme une somme destinée à une opération risquée. En distinguant clairement ces intentions, on évite une erreur fréquente : croire que tout son solde est disponible pour la même chose. C’est un usage moins évident que la simple consultation du compte, mais c’est probablement l’un des plus intéressants.
Une expérience adaptée aux utilisateurs déjà curieux
Deblock me semble plus pertinente pour quelqu’un qui veut comprendre ses choix financiers que pour une personne qui souhaite une solution totalement passive. L’application peut servir de support à une routine simple : regarder ses mouvements, vérifier la destination de son argent, contrôler les sommes réellement disponibles et revoir régulièrement sa répartition.
Je conseille notamment de commencer avec un objectif limité. Plutôt que de déplacer immédiatement toute sa gestion financière, il est plus raisonnable de tester l’organisation de l’application avec une somme destinée à un usage précis. Cette méthode permet de voir si l’interface correspond à ses habitudes et si l’on comprend bien les conséquences de chaque action.
Autre conseil pratique : ne pas consulter uniquement le solde global. Un montant affiché peut donner une impression de disponibilité alors qu’une partie est déjà réservée à une dépense, à une échéance ou à une stratégie de long terme. La vraie valeur de l’application apparaît lorsque l’on associe chaque somme à une intention claire. Sans cette étape, on risque de reproduire le désordre d’un compte classique dans une interface différente.
La question de la sécurité et de la responsabilité personnelle
Dans une application financière, la facilité d’accès est toujours à mettre en balance avec la responsabilité de l’utilisateur. Plus un outil permet de gérer directement son argent, plus il faut prendre le temps de vérifier les destinataires, les montants et la nature des opérations. Je ne recommande pas de l’utiliser dans la précipitation, surtout lorsqu’une action concerne une somme importante ou un actif dont la valeur peut évoluer rapidement.
Cette exigence peut être vécue comme une faiblesse par les utilisateurs qui veulent seulement cliquer et passer à autre chose. Pour ma part, je la vois comme une limite honnête du positionnement de Deblock. Une application qui met l’accent sur le contrôle ne peut pas, en même temps, supprimer toute réflexion de la part de l’utilisateur.
Avant de transférer une somme, je prendrais donc l’habitude de relire le montant et la destination, puis de vérifier que l’opération correspond bien à l’objectif prévu. Je garderais également une réserve sur un circuit que je connais déjà pour les dépenses urgentes. Cette précaution ne concerne pas uniquement Deblock : elle devient particulièrement importante dès qu’une application réunit plusieurs dimensions de la finance.
La limite principale : ce n’est pas une solution universelle
La plus grande faiblesse de Deblock est liée à son ambition. En voulant répondre à des besoins financiers différents, l’application peut sembler moins évidente qu’un compte bancaire très traditionnel. Une personne qui cherche seulement à recevoir son salaire, payer quelques factures et consulter un relevé pourrait préférer une application plus sobre, centrée sur ces tâches.
J’ai également une réserve pour les débutants qui découvrent totalement les actifs numériques. Le fait de réunir plusieurs usages dans un même espace ne signifie pas que les différences entre eux disparaissent. Les risques, les délais, la disponibilité de l’argent et la compréhension des opérations restent essentiels. Si l’on ne sait pas encore pourquoi on utilise un produit financier, une interface pratique ne suffit pas à rendre la décision pertinente.
La gratuité est évidemment un point favorable, mais elle ne doit pas être interprétée comme une promesse que toutes les opérations possibles seront sans coût dans toutes les situations. Dans la finance, il faut toujours lire les conditions au moment d’une action et distinguer le prix d’accès à l’application des éventuels frais liés à certains services. C’est une habitude que je recommande ici comme avec n’importe quel outil financier.
Comparaison avec les alternatives habituelles
Face à une banque mobile classique, Deblock paraît plus intéressante pour la flexibilité et l’autonomie que pour la simplicité absolue. Une néobanque traditionnelle sera souvent plus rassurante pour quelqu’un qui veut une expérience centrée sur les dépenses courantes. Elle peut aussi convenir davantage à une famille qui souhaite une gestion très lisible, sans introduire de nouveaux concepts.
Face à une plateforme spécialisée dans les actifs numériques, Deblock peut sembler plus proche de la vie quotidienne. Une plateforme dédiée sera généralement choisie par une personne qui veut suivre principalement ce type d’avoirs et qui accepte une interface plus spécialisée. Deblock, elle, a davantage de sens si l’on veut relier cette gestion à une vision plus large de son argent.
Enfin, face à une application de budget, la comparaison n’est pas tout à fait la même. Un outil budgétaire sert surtout à analyser les revenus et les dépenses, tandis que Deblock se situe davantage du côté de la détention et de l’utilisation des fonds. Je ne remplacerais pas forcément un bon suivi budgétaire par cette application : les deux approches peuvent être complémentaires. Le budget explique où part l’argent, alors que Deblock peut aider à réfléchir à la manière dont on le détient et l’utilise.
Pour qui l’application fonctionne le mieux
Je la recommande en priorité aux adultes qui veulent expérimenter une gestion financière plus autonome, qui comprennent déjà les bases des paiements numériques et qui acceptent de vérifier leurs opérations. Elle peut aussi intéresser les utilisateurs qui en ont assez de répartir leurs usages entre plusieurs services et qui souhaitent une expérience plus unifiée.
Elle me paraît adaptée à quelqu’un qui se fixe des règles simples : conserver une réserve pour les dépenses immédiates, ne déplacer qu’une somme dont il comprend l’usage et examiner régulièrement ses mouvements. Dans ce cadre, l’application devient un outil d’organisation plutôt qu’un moyen de prendre des décisions impulsives.
Je serais plus prudent pour une personne qui a besoin d’un accompagnement humain constant, qui ne distingue pas encore épargne et investissement, ou qui veut éviter toute exposition à la complexité financière. Dans ces cas, une banque traditionnelle ou une solution plus pédagogique peut être un meilleur premier choix. De même, si l’on recherche uniquement un outil de budget, Deblock ne sera probablement pas la réponse la plus directe.
Installation, compatibilité et évolution de l’application
Deblock est proposée gratuitement et bénéficie d’une classification PEGI 3, ce qui correspond à une application accessible sans contenu destiné à un public adulte. Elle est disponible sur un appareil fonctionnant au minimum sous la version 9 du système concerné, un point à vérifier avant l’installation si l’on utilise un téléphone ancien.
L’application a été lancée le 21 mars 2024 et sa version actuelle est la 6.4.3. Ce suivi montre une évolution déjà engagée plutôt qu’un produit figé. Pour moi, c’est important dans le domaine financier, car une application de ce type doit rester claire à mesure que ses usages se développent. Je conseille de garder l’application à jour et de relire les changements importants avant de modifier ses habitudes.
La note moyenne de 4,7 et les quelque 4 200 avis publiés donnent une indication encourageante sur l’accueil du service. Je les considère comme un signal, pas comme une garantie personnelle. Une application financière peut être très bien notée tout en ne correspondant pas à la façon dont je veux gérer mon argent. L’adéquation avec mes besoins reste plus importante que la popularité.
Mon verdict après l’avoir utilisée
Deblock réussit surtout lorsqu’on la considère comme un outil de contrôle et de regroupement, pas comme une solution qui décide à la place de l’utilisateur. Son approche peut rendre plus cohérente une gestion qui mélange dépenses courantes et volonté d’autonomie. J’ai apprécié cette possibilité de penser l’argent par objectifs et de réduire la dispersion entre plusieurs services.
En revanche, je ne la conseillerais pas à quelqu’un qui veut une banque mobile totalement conventionnelle ou qui refuse de consacrer un peu de temps à comprendre ses opérations. La simplicité visuelle ne doit pas cacher la nécessité de rester attentif. C’est précisément là que se trouve le compromis de l’application : elle offre davantage de liberté, mais cette liberté demande davantage de responsabilité.
Au final, je recommande Deblock à l’utilisateur curieux, organisé et prêt à tester progressivement une autre manière de gérer ses fonds. Commencer petit, séparer les objectifs et vérifier chaque opération sont, à mes yeux, les trois meilleures façons d’en tirer parti. Pour une gestion bancaire minimale, je choisirais une alternative plus classique. Pour quelqu’un qui veut reprendre la main sur ses usages financiers sans multiplier les outils, Deblock mérite en revanche une vraie période d’essai.
FAQ
Qu’est-ce que Deblock et à quel type d’utilisateur l’application s’adresse-t-elle ?
Deblock est une application bancaire française qui associe des services financiers classiques à des fonctionnalités liées aux cryptomonnaies. Elle peut convenir aux utilisateurs qui souhaitent gérer leur argent depuis leur smartphone, effectuer des paiements et accéder à un portefeuille crypto au même endroit. Avant l’inscription, il est toutefois important de vérifier les conditions d’éligibilité, les pays pris en charge et les services réellement disponibles selon votre profil.
L’ouverture d’un compte Deblock est-elle simple et quels documents sont nécessaires ?
L’inscription se fait directement depuis l’application, mais elle nécessite généralement une procédure de vérification d’identité conforme aux obligations réglementaires. Il peut être demandé de fournir une pièce d’identité valide, un numéro de téléphone, une adresse e-mail et parfois des informations complémentaires sur votre situation. La validation n’est donc pas toujours instantanée et dépend de la qualité des documents transmis et des contrôles effectués.
Deblock permet-il de gérer des cryptomonnaies et de les utiliser pour des paiements ?
L’un des principaux intérêts de Deblock réside dans la combinaison entre compte bancaire et gestion d’actifs numériques. Selon les fonctionnalités disponibles au moment de votre utilisation, l’application peut permettre de conserver, acheter, vendre ou convertir certaines cryptomonnaies, puis d’utiliser les fonds associés dans un environnement bancaire. Il faut néanmoins consulter les actifs pris en charge, les limites, les frais et les risques de volatilité avant toute opération.
Quels frais peuvent s’appliquer avec Deblock ?
Comme pour toute application bancaire intégrant des services crypto, plusieurs catégories de frais peuvent exister : abonnement éventuel, opérations de change, transactions liées aux cryptomonnaies, retraits, paiements ou services supplémentaires. Les tarifs peuvent aussi varier selon l’offre choisie et évoluer avec le temps. Avant de déposer de l’argent, prenez le temps de consulter la grille tarifaire officielle affichée dans l’application afin d’éviter les mauvaises surprises.
Deblock est-elle suffisamment sécurisée pour un usage bancaire quotidien ?
Deblock applique des mécanismes de sécurité destinés à protéger l’accès au compte et les opérations, notamment la vérification d’identité, l’authentification renforcée et les contrôles liés aux transactions. Cependant, aucune application ne supprime totalement les risques de fraude, de piratage ou de perte liés aux cryptomonnaies. Utilisez un mot de passe unique, activez toutes les protections proposées, ne partagez jamais vos codes et vérifiez attentivement chaque demande de paiement.
Télécharger










