

Loan Calculator: Smart Plan
0.0FinanceMis à jour le 17 octobre 2026
Captures d’écran
 Analyse par Mobexer
Quand on prépare un achat important, le montant affiché ne suffit pas. La mensualité, la durée et le coût total peuvent changer complètement la décision. C’est dans ce contexte que j’ai essayé Loan Calculator: Smart Plan, une application de finance développée par Fergus Games. Elle se présente comme un outil de calcul de prêt, mais son intérêt réel dépend surtout de la manière dont on l’utilise pour comparer plusieurs scénarios plutôt que pour obtenir un chiffre isolé.
Mon impression générale est assez claire : c’est une solution pratique pour faire un premier tri, vérifier rapidement une proposition et mieux comprendre un tableau de remboursement. Elle s’adresse surtout à quelqu’un qui veut réfléchir avant de contacter une banque ou de signer une offre. En revanche, je ne la considérerais pas comme un substitut à une simulation officielle, car une décision de crédit dépend aussi des frais, du taux réellement proposé et des conditions propres à chaque organisme.
Une application gratuite pour mettre de l’ordre dans ses simulations
Le point le plus simple à comprendre concerne le coût d’accès : l’application est gratuite. Cela la rend intéressante pour une utilisation ponctuelle, notamment lorsqu’on veut comparer un prêt automobile, un financement personnel ou une mensualité envisagée pour un projet immobilier. Je peux donc l’ouvrir sans prévoir un achat préalable, faire mes calculs, puis la conserver seulement si elle trouve une place dans mon organisation financière.
Cette gratuité ne signifie pas automatiquement que toutes les décisions financières deviennent faciles. Elle donne surtout accès à un outil de travail sans engagement d’achat. Pour moi, c’est une différence importante : je peux tester plusieurs hypothèses avant de décider si l’application mérite de rester sur mon téléphone. La valeur vient alors du temps gagné et de la lisibilité des résultats, pas d’un service bancaire intégré.
Loan Calculator: Smart Plan appartient à la catégorie finance et vise un public très large. Sa classification PEGI 3 indique qu’elle convient à un usage familial du point de vue de l’âge, ce qui correspond bien à son rôle d’outil de calcul. Elle est disponible sur Android à partir de la version 7.0, un seuil suffisamment ancien pour ne pas réserver l’application aux appareils récents.
Le projet est encore relativement jeune : il est sorti le 26 mars 2026 et sa version actuelle est 1.0.1. Je garde donc une certaine prudence sur la maturité à long terme. Une première version peut déjà être utile, mais je préfère vérifier les résultats avec une source indépendante lorsqu’il s’agit d’un engagement financier important. L’application compte déjà plus de cent mille installations, ce qui montre qu’elle a trouvé un public, sans transformer ce chiffre en preuve absolue de qualité.
Ce que l’outil apporte dans une situation réelle
Imaginons que je cherche à financer une voiture. Le vendeur me parle d’une mensualité qui semble raisonnable, mais cette présentation ne me permet pas encore de savoir si la durée est trop longue ou si le coût global devient disproportionné. Je peux utiliser l’application pour modifier le montant emprunté, la durée et le taux, puis observer comment la mensualité évolue. Ce simple exercice m’aide à poser de meilleures questions avant de comparer l’offre complète.
Les dernières nouvelles
Royal Match après un raté : reprendre la partie sans perdre le fil
Agoda : réserver un hôtel sans perdre de vue le prix et les preuves
Dominez Carrom Pool: Disc Game avec des Stratégies de Pro
8 Ball Pool : Les mises à jour Android et iOS révolutionnent le jeu
Météo Live° : Simplifiez Votre Quotidien avec des Prévisions Précises
Castle Clash: Roi du monde - Stratégie et Batailles Épiques
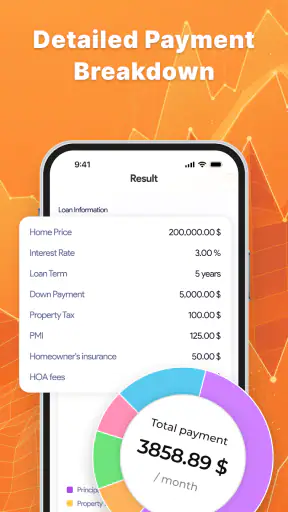
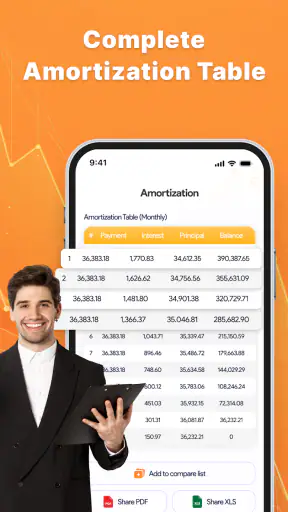
Le tableau d’amortissement détaillé est particulièrement utile dans ce scénario. Au lieu de regarder uniquement le montant périodique, je peux suivre la répartition progressive entre le capital remboursé et les intérêts. Cela change ma façon de lire un prêt : une mensualité basse n’est pas forcément avantageuse si elle résulte d’une durée étendue. Le tableau rend cette relation plus concrète et évite de se laisser guider uniquement par le chiffre le plus visible.
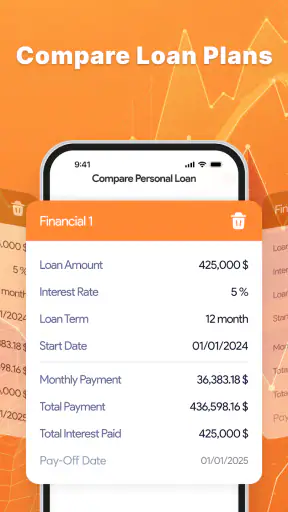
Je trouve aussi intéressant de préparer plusieurs simulations séparées. Une première peut représenter l’offre annoncée par un prêteur, une deuxième une durée plus courte avec une mensualité plus élevée, et une troisième un montant emprunté réduit grâce à un apport. Cette méthode permet de comparer des choix réalistes plutôt que de demander à l’application une réponse unique. Le meilleur usage consiste à tester des décisions, pas seulement à calculer une mensualité.
Autre conseil pratique : je commence par reprendre exactement les paramètres d’une proposition écrite, puis je crée une variante en ne changeant qu’un seul élément. Si je modifie en même temps le taux, la durée et le montant, je ne sais plus ce qui explique la différence. En isolant chaque variable, je comprends mieux ce que me coûte une durée supplémentaire ou ce que je gagne réellement en réduisant le capital.
Lire les résultats sans tomber dans le piège de la mensualité
Le principal mérite d’un calculateur de prêt est de déplacer l’attention vers le coût total et la structure du remboursement. Dans la vie courante, on pense souvent en budget mensuel : si la somme entre dans les revenus disponibles, le projet paraît acceptable. Pourtant, deux offres affichant une mensualité proche peuvent produire des résultats très différents selon la durée et le taux.
Je conseille donc de noter trois éléments après chaque simulation : la somme empruntée, le montant périodique et le coût total affiché. Ensuite, je compare les scénarios dans un petit tableau personnel, même sur papier. Cette étape est utile parce qu’elle évite de perdre le fil après plusieurs essais. L’application facilite le calcul, mais c’est mon organisation qui transforme les résultats en décision.
Le tableau d’amortissement peut également servir à vérifier la logique d’une offre reçue. Si le calendrier semble incohérent avec les conditions annoncées, je peux revenir vers le prêteur avec une question précise. Cela ne remplace pas la documentation contractuelle, mais cela m’évite d’accepter une présentation trop vague. Pour un proche qui ne maîtrise pas bien le vocabulaire financier, cette visualisation est probablement l’aspect le plus pédagogique de l’outil.
Il faut néanmoins distinguer une simulation mathématique d’une offre de crédit. Les frais de dossier, l’assurance, les pénalités éventuelles, les conditions de remboursement anticipé et les règles propres au pays peuvent modifier le coût réel. Je considère donc les résultats comme une base de comparaison. Avant toute signature, je reprends toujours le taux annuel réellement indiqué et l’ensemble des frais dans les documents officiels.
Les limites à garder en tête avant de se décider
La première limite vient de la simplicité même d’un calculateur. Si je saisis des informations incomplètes ou mal interprétées, le résultat peut donner une impression de précision tout en répondant à une mauvaise question. Par exemple, confondre un taux nominal avec un taux annuel effectif peut fausser la comparaison. L’application peut calculer les valeurs entrées, mais elle ne peut pas deviner les conditions cachées derrière une publicité ou une conversation commerciale.
Je regrette aussi qu’un outil de ce type puisse encourager une comparaison trop étroite. Une mensualité plus faible peut sembler gagnante alors qu’elle allonge fortement le remboursement. À l’inverse, une durée courte peut peser lourdement sur le budget et laisser moins de marge pour les dépenses imprévues. Je ne me contente donc jamais de choisir le scénario au coût total minimal : je vérifie aussi si la mensualité reste confortable dans un mois difficile.
La version actuelle, 1.0.1, mérite également une approche mesurée. Je ne vois pas cela comme un défaut rédhibitoire, mais comme une raison de contrôler les résultats importants avec une calculatrice indépendante ou le simulateur officiel du prêteur. Pour une estimation rapide, cette précaution est facile. Pour un achat engageant, elle devient indispensable.
Il faut enfin accepter que l’application ne prenne pas la place d’un conseiller. Elle peut m’aider à comprendre les chiffres, mais elle ne juge pas ma capacité de remboursement, ne négocie pas les conditions et ne sait pas si un crédit correspond à ma situation personnelle. Si je cherche un accompagnement complet, un outil bancaire ou un professionnel sera plus adapté, même si son accès est moins immédiat.
Des méthodes d’utilisation qui donnent davantage de valeur
Un usage efficace consiste à partir de mon budget maximal plutôt que du montant que je souhaite emprunter. Je fixe une mensualité que je pourrais supporter sans supprimer toute épargne de précaution, puis j’examine quel montant et quelle durée peuvent correspondre. Cette approche est plus prudente que de choisir d’abord un achat, puis d’essayer de faire entrer le remboursement dans le budget.
Je peux aussi utiliser l’application pour mesurer le coût d’un apport supplémentaire. Je garde la même durée et le même taux, puis je réduis progressivement le capital. Le résultat montre si l’effort initial apporte une baisse intéressante de la mensualité ou du coût global. Ce n’est pas toujours le meilleur choix : immobiliser toute son épargne peut être risqué. L’outil m’aide simplement à rendre le compromis visible.
Une autre méthode consiste à simuler un remboursement anticipé de manière théorique, lorsque les conditions du prêt le permettent. Je compare alors un calendrier normal avec une durée plus courte, sans supposer que le prêteur appliquera exactement cette option. Cela me donne un ordre de grandeur et m’aide à demander les informations pertinentes sur les frais ou les restrictions. Cette utilisation est plus avancée que le simple calcul initial, mais elle peut éviter une décision fondée sur une seule mensualité.
Pour une famille, je trouve utile de faire la simulation à deux. Une personne saisit les conditions, tandis que l’autre vérifie les résultats et pose des questions : le montant total est-il cohérent, la durée est-elle acceptable, reste-t-il une réserve après paiement ? Cette discussion transforme l’application en support de décision. Elle ne fournit pas une recommandation personnelle, mais elle rend les désaccords beaucoup plus concrets.
À qui ce calculateur convient vraiment
Je le recommande d’abord aux personnes qui veulent comprendre un prêt avant de comparer les organismes. Il convient aussi à celles qui reçoivent plusieurs propositions et souhaitent les ramener à une présentation commune. Le tableau d’amortissement est un vrai avantage pour vérifier la progression du remboursement, surtout lorsqu’on a tendance à se concentrer uniquement sur la mensualité annoncée.
Les étudiants, les jeunes actifs et les familles qui préparent un achat peuvent également y trouver un outil de préparation. Comme l’accès est gratuit, il n’est pas nécessaire de s’engager dans un abonnement ou un achat pour faire un premier test. Je peux l’utiliser quelques minutes avant un rendez-vous, puis revenir aux chiffres avec les documents officiels sous les yeux.
Je le conseillerais moins à quelqu’un qui cherche une gestion financière complète. Si mon besoin principal est de suivre mes dépenses, de gérer plusieurs comptes, de catégoriser mes transactions ou de recevoir des alertes budgétaires, une application de budget sera plus pertinente. Ici, la fonction centrale reste la simulation de prêt et la lecture du remboursement ; vouloir en faire un tableau de bord financier général créerait une attente mal adaptée.
Je serais également prudent pour les situations complexes : revenus irréguliers, dettes multiples, prêts avec options particulières ou comparaison internationale. Dans ces cas, le calcul obtenu peut rester utile comme repère, mais il ne suffit pas à évaluer le risque. Une banque, un conseiller indépendant ou un service spécialisé pourra intégrer les éléments que le calculateur ne traite pas directement.
Mon verdict sur le rapport utilité-prix
Comme l’application est gratuite, la question n’est pas de savoir si elle remplace un service payant, mais si elle apporte assez de clarté pour mériter une place dans mon processus de décision. À mon avis, oui, à condition de lui donner un rôle précis : préparer une discussion, comparer des hypothèses et comprendre la composition d’un remboursement.
Sa valeur est particulièrement nette lorsque je dois passer d’une offre commerciale séduisante à une comparaison plus rationnelle. Le tableau d’amortissement, la possibilité de modifier les paramètres et l’accès sans paiement forment un ensemble cohérent pour une première analyse. Je n’attends toutefois pas de l’application qu’elle valide une offre ou qu’elle tienne compte de toutes les charges d’un contrat.
Mon conseil final est donc simple : utilisez-la avant de demander un prêt, pas à la place de la lecture du contrat. Saisissez les conditions exactes, comparez plusieurs scénarios, notez le coût total et vérifiez chaque résultat avec les documents du prêteur. Si vous avez besoin d’un calculateur accessible pour préparer un achat ou comprendre vos mensualités, Loan Calculator: Smart Plan est un choix gratuit et raisonnable. Si vous cherchez un accompagnement bancaire complet, mieux vaut passer directement par l’outil officiel de l’organisme concerné.
Développée par Fergus Games, l’application remplit donc correctement un rôle ciblé. Je la vois comme une petite table de travail financière : pratique, immédiate et pédagogique, mais à utiliser avec le recul nécessaire dès que les montants deviennent importants. Pour une décision réfléchie, c’est précisément cette combinaison entre simplicité et vérification externe qui lui donne sa meilleure utilité.
FAQ
Qu’est-ce que Loan Calculator: Smart Plan et à quoi sert cette application ?
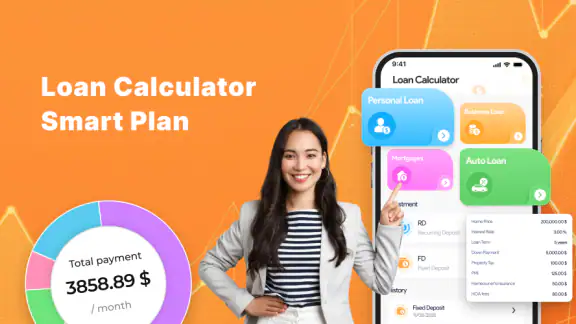
Loan Calculator: Smart Plan est une application destinée à estimer le coût d’un emprunt avant de prendre une décision financière. Elle permet généralement de saisir le montant du prêt, le taux d’intérêt, la durée et, selon les options disponibles, les frais supplémentaires. L’application calcule ensuite les mensualités, le montant total remboursé et la part des intérêts, afin de faciliter la comparaison entre plusieurs scénarios.
Les résultats calculés par Loan Calculator: Smart Plan sont-ils fiables et définitifs ?
Les résultats sont utiles pour obtenir une estimation rapide, mais ils ne doivent pas être considérés comme une offre de crédit définitive. Le calcul dépend entièrement des informations saisies et des méthodes utilisées par l’établissement prêteur. Les assurances, frais de dossier, taxes, pénalités ou variations de taux peuvent modifier le montant réel. Il est donc recommandé de vérifier chaque résultat avec la banque ou l’organisme financier concerné.
Quels types de prêts peut-on simuler avec Loan Calculator: Smart Plan ?
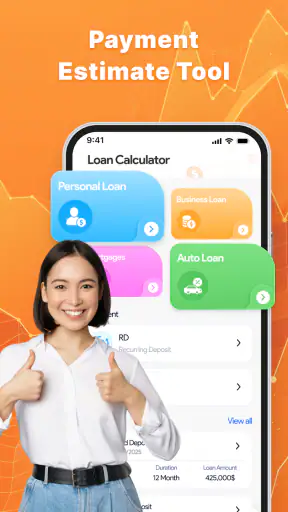
L’application peut être utilisée pour simuler différents emprunts, comme un crédit personnel, un prêt automobile, un financement immobilier ou tout autre prêt remboursé par mensualités. Les possibilités exactes dépendent des fonctions proposées dans la version installée. Avant de commencer, il faut vérifier si le calculateur prend en charge le taux fixe, le taux variable, les remboursements anticipés et les frais spécifiques liés au type de crédit choisi.
Loan Calculator: Smart Plan est-elle gratuite et contient-elle des achats intégrés ?
La disponibilité gratuite de Loan Calculator: Smart Plan peut dépendre de la plateforme, du pays et de la version téléchargée. Certaines fonctions essentielles peuvent être accessibles sans paiement, tandis que des options avancées, la suppression des publicités ou des outils supplémentaires peuvent nécessiter un achat intégré. Avant l’installation, consultez la fiche officielle de l’application pour connaître les éventuels coûts, abonnements et conditions applicables.
Quelles informations faut-il préparer avant d’utiliser Loan Calculator: Smart Plan ?
Pour obtenir une estimation pertinente, préparez le montant que vous souhaitez emprunter, la durée prévue du remboursement et le taux d’intérêt proposé. Il peut également être nécessaire d’indiquer la fréquence des paiements, l’apport personnel, les frais de dossier, l’assurance et d’éventuels remboursements supplémentaires. Plus les données saisies sont proches de votre offre réelle, plus la simulation sera utile pour comparer votre budget et anticiper le coût total du prêt.
Télécharger










