

MoMo
4,2FinanceMis à jour le 17 octobre 2026
Captures d’écran
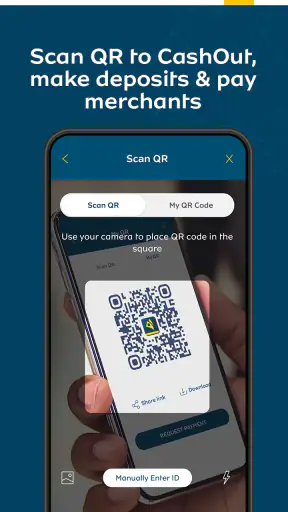
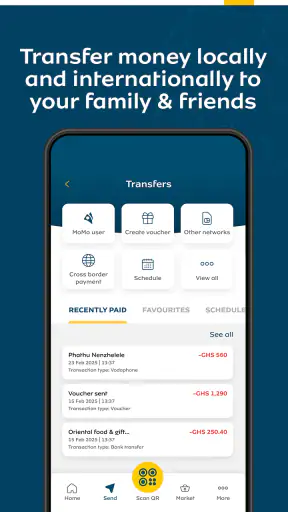
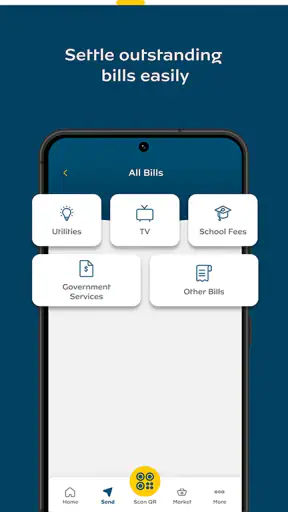
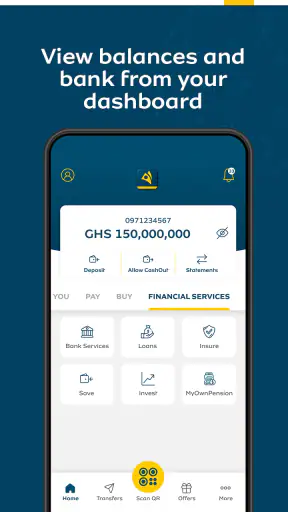
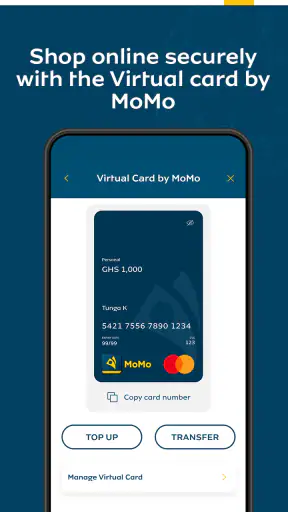
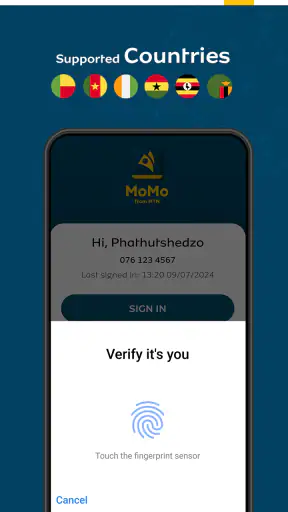
 Analyse par Mobexer
J’ai abordé MoMo comme une solution de finance du quotidien plutôt que comme une simple application de transfert. Son intérêt apparaît surtout quand on veut envoyer ou recevoir de l’argent sans passer par les démarches plus lourdes d’un service bancaire classique. L’application est gratuite, proposée par MTN GROUP FINTECH (PTY) LTD, et son classement dans la catégorie Finance correspond bien à son usage principal : gérer des mouvements d’argent depuis un téléphone.
Après l’avoir utilisée, mon impression est assez claire : MoMo peut devenir un outil pratique pour les transferts locaux et certains envois internationaux, à condition de prendre le temps de comprendre le parcours proposé dans son pays d’utilisation. Elle ne cherche pas à remplacer toutes les fonctions d’une banque. Elle se concentre plutôt sur une action précise, souvent urgente : faire parvenir de l’argent à la bonne personne avec le moins d’étapes possible.
Un parcours simple pour les besoins d’argent courants
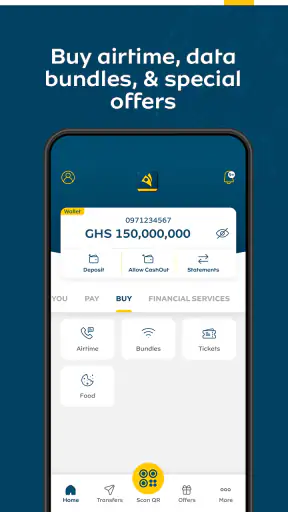
Le premier contact est direct. On ouvre l’application avec une intention généralement très concrète : envoyer de l’argent, en recevoir ou vérifier ce qui vient d’être fait. Cette orientation est appréciable, car elle évite de noyer l’utilisateur dans des graphiques, des produits d’épargne ou des options qui ne servent pas au transfert immédiat.
Dans mon usage, la meilleure méthode consiste à préparer les informations avant de commencer. Je vérifie le numéro ou l’identité du destinataire, le montant et le motif du transfert lorsque celui-ci est demandé. Cette petite discipline réduit les erreurs de saisie et évite de recommencer toute l’opération. Pour quelqu’un qui envoie régulièrement de petites sommes à un proche, ce contrôle devient rapidement une habitude utile.
MoMo est particulièrement adaptée aux situations où l’argent doit circuler entre des personnes qui n’utilisent pas forcément la même banque. C’est là que son approche de portefeuille mobile prend son sens. Au lieu de demander au destinataire de créer un compte bancaire ou de se déplacer, on peut utiliser un parcours pensé pour le téléphone. Le résultat dépend naturellement des options disponibles dans la zone concernée, mais l’idée générale reste plus accessible qu’un virement bancaire traditionnel.
Un scénario réaliste résume bien son intérêt. Un membre de la famille doit recevoir de l’argent pendant la journée, alors que je suis loin de lui. Avec une banque classique, je pourrais devoir retrouver des coordonnées bancaires, vérifier un bénéficiaire et attendre un délai de traitement. Avec MoMo, je commence par confirmer le contact, je relis le récapitulatif avant validation, puis je conserve la confirmation. Cette dernière étape est importante : elle permet de répondre rapidement si le destinataire ne voit pas encore les fonds.
Je conseille aussi de ne pas confondre la confirmation d’envoi avec la confirmation de réception. Selon le parcours utilisé et le contexte local, ces deux moments peuvent ne pas être identiques. Pour un transfert important, je demande donc au destinataire de vérifier son propre solde ou son message de réception plutôt que de me contenter de mon écran. C’est un réflexe simple, mais il évite les malentendus.
Les dernières nouvelles
Royal Match après un raté : reprendre la partie sans perdre le fil
Agoda : réserver un hôtel sans perdre de vue le prix et les preuves
Dominez Carrom Pool: Disc Game avec des Stratégies de Pro
8 Ball Pool : Les mises à jour Android et iOS révolutionnent le jeu
Météo Live° : Simplifiez Votre Quotidien avec des Prévisions Précises
Castle Clash: Roi du monde - Stratégie et Batailles Épiques
L’application convient également aux personnes qui veulent recevoir de l’argent sans communiquer des informations bancaires plus complexes. Là encore, il faut vérifier le canal exact proposé dans l’application et les conditions applicables à la transaction. MoMo rend le geste plus familier, mais cela ne dispense pas de lire l’écran de validation, surtout lorsqu’il s’agit d’un envoi international.
Le fait que l’application soit gratuite à l’installation ne signifie pas que chaque opération est nécessairement gratuite. Je regarde toujours le récapitulatif avant de confirmer, notamment pour un transfert international ou une opération qui implique une conversion. Le montant reçu peut dépendre de plusieurs éléments affichés au dernier moment. Cette vérification devrait faire partie du parcours normal, au même titre que le contrôle du destinataire.
Les réglages à vérifier avant de prendre ses habitudes
Les réglages les plus utiles ne sont pas forcément les plus visibles. Je commence par vérifier les informations de profil et le numéro associé au compte. Une donnée incorrecte peut compliquer la réception d’un code ou la récupération de l’accès. Dans une application financière, mieux vaut régler ce point dès le départ que le découvrir au moment où un transfert devient urgent.
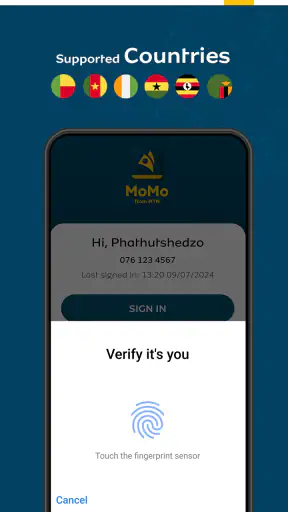
Je prête aussi attention au verrouillage du téléphone. MoMo manipule de l’argent, donc le code de déverrouillage, la biométrie lorsqu’elle est proposée par l’appareil et la protection générale du mobile comptent autant que l’application elle-même. Je ne laisse pas une session financière ouverte sur un téléphone partagé et je ne communique jamais un code de sécurité à une autre personne, même si elle prétend aider.
Les notifications méritent un contrôle séparé. Elles peuvent servir à repérer rapidement une réception, une validation ou une demande d’action. Si elles sont désactivées au niveau du téléphone, je risque de ne pas voir immédiatement une information importante. À l’inverse, sur un appareil utilisé par plusieurs personnes, l’affichage du contenu d’une notification sur l’écran verrouillé peut révéler des informations financières. Je choisis donc un niveau d’aperçu compatible avec ma vie privée.
Je vérifie également la langue et les préférences d’affichage disponibles. Dans une application de transfert, comprendre sans hésitation le libellé d’un bouton ou le détail d’une opération est plus important que de gagner quelques secondes. Si une formulation me semble ambiguë, je préfère revenir au récapitulatif plutôt que valider mécaniquement.
Un autre réglage indirect concerne les autorisations du téléphone. Je n’accorde pas automatiquement tous les accès demandés par habitude. Je regarde ce qui est réellement nécessaire au parcours que j’utilise, puis je réévalue les permissions après une mise à jour ou un changement de téléphone. Cette prudence ne rend pas l’utilisation plus compliquée ; elle m’aide surtout à garder une meilleure maîtrise de mon appareil.
La version actuelle, 3.4.14, fonctionne sur Android 8.0 ou une version ultérieure. Pour un téléphone ancien, je vérifie donc la compatibilité avant de prévoir son installation sur un appareil secondaire. Sur un mobile peu récent, je garde aussi suffisamment d’espace libre et j’évite de lancer un transfert dans une situation où la connexion est instable. Une application financière peut afficher un écran incomplet si le réseau se coupe au mauvais moment, et il vaut mieux attendre une connexion fiable que multiplier les tentatives.
Enfin, je conserve une méthode de secours raisonnable. Je garde le numéro officiel du destinataire dans mes contacts, mais je ne me fie pas uniquement au nom affiché : je compare le numéro ou l’identifiant présenté au moment de l’envoi. Cette vérification est plus fiable qu’un simple contact enregistré sous un surnom. Elle est particulièrement importante lorsque plusieurs personnes de la famille utilisent des numéros proches ou changent de téléphone.
Les habitudes qui rendent les transferts plus rapides
Les utilisateurs expérimentés ne cherchent pas seulement à aller vite ; ils réduisent surtout les occasions d’erreur. Ma première habitude consiste à séparer la préparation et la validation. Je prépare le destinataire et le montant, puis je m’arrête quelques secondes sur l’écran final. Ce court arrêt permet de contrôler le chiffre, le nom et la destination sans transformer chaque transfert en procédure interminable.
Pour les envois récurrents, je m’appuie sur des contacts clairement nommés dans le téléphone. J’évite les entrées vagues comme « frère » ou « travail » lorsqu’elles peuvent désigner plusieurs personnes. J’ajoute plutôt un repère compréhensible pour moi, tout en gardant les informations privées hors du champ visible si le téléphone est consulté par quelqu’un d’autre. MoMo devient alors plus rapide sans que je saute l’étape de vérification.
Je regroupe aussi les opérations non urgentes lorsque c’est possible. Envoyer plusieurs fois de petites sommes dans la même journée augmente le risque de sélectionner le mauvais destinataire et rend le suivi plus confus. Lorsque la situation le permet, je prépare une seule opération soigneusement vérifiée. Pour les besoins urgents, en revanche, je privilégie la clarté à l’optimisation : un transfert séparé et bien identifié peut être plus facile à suivre.
Pour un transfert international, je compare systématiquement le montant envoyé et le montant attendu. Je ne me contente pas de regarder le premier chiffre présenté. Je lis le récapitulatif jusqu’au bout afin de comprendre ce qui sera débité et ce que le destinataire devrait recevoir. Cette habitude est plus importante qu’un prétendu raccourci, car les conversions et les frais peuvent modifier le résultat final.
Je sauvegarde les confirmations dans un emplacement raisonnable, sans les publier dans une conversation de groupe. Une capture d’écran peut aider à retrouver une référence, mais elle contient parfois des informations sensibles. Je la supprime lorsque je n’en ai plus besoin et je préfère transmettre uniquement les éléments nécessaires au destinataire ou au support.
La meilleure routine pour une réception est différente. Je demande à l’expéditeur de vérifier le nom ou le numéro avant validation, puis j’attends la confirmation effective plutôt qu’un simple message disant que l’envoi a été effectué. Si l’argent n’apparaît pas immédiatement, je ne lance pas une seconde opération par réflexe. Je vérifie d’abord l’historique, l’état de la transaction et la connexion. Cette règle évite les doubles envois causés par l’impatience.
MoMo peut aussi servir de solution pratique pour un budget familial ponctuel, mais je ne l’utiliserais pas comme unique système de comptabilité. Pour suivre plusieurs dépenses, je note séparément la date, le destinataire et le but du transfert. L’application facilite le mouvement d’argent ; elle ne remplace pas forcément une organisation personnelle pour analyser les dépenses sur la durée.
Ce que l’application fait bien, et là où ses limites apparaissent
Sa force principale est la proximité avec les usages réels. MoMo donne une place centrale aux transferts, ce qui la rend plus lisible qu’une application bancaire chargée de fonctions que je n’utiliserai jamais. Pour envoyer de l’argent à un proche ou recevoir un paiement mobile, cette concentration peut faire gagner du temps et réduire la complexité.
Elle est aussi intéressante pour les personnes qui travaillent ou voyagent entre plusieurs pays, puisque son positionnement couvre les transferts locaux et internationaux. Je reste toutefois prudent : un service international n’est pas automatiquement le meilleur choix pour chaque corridor. Si la priorité absolue est le taux de change, la vitesse, le retrait en espèces ou la disponibilité dans une zone précise, je compare le parcours réel avec celui d’un service spécialisé avant de décider.
La principale friction vient du fait que le transfert d’argent ne dépend pas uniquement de l’interface. Le téléphone doit être accessible, la connexion suffisamment stable et le destinataire correctement identifié. Une application peut rendre le parcours clair sans pouvoir supprimer les contraintes liées au réseau, au compte du bénéficiaire ou au canal de réception. C’est pourquoi je déconseille de faire un envoi critique à la dernière minute.
Je ne choisirais pas MoMo comme remplacement complet d’une banque si j’ai besoin d’outils approfondis de gestion patrimoniale, de crédit, de suivi budgétaire détaillé ou de services bancaires multiples au même endroit. Son rôle est plus ciblé. Pour un portefeuille mobile et des transferts, elle peut être pertinente ; pour une gestion financière globale, une application bancaire complète sera probablement plus adaptée.
Je la déconseille également à quelqu’un qui refuse de vérifier les détails avant chaque validation. Les transferts sont pratiques précisément parce qu’ils sont rapides, mais cette rapidité peut devenir un défaut lorsqu’un mauvais numéro est sélectionné. Une personne peu à l’aise avec les codes, les confirmations ou la sécurité du téléphone devra prendre le temps d’apprendre le parcours, éventuellement avec l’aide d’un proche de confiance, sans lui donner ses identifiants secrets.
La popularité de MoMo donne néanmoins un indice intéressant sur son accessibilité : elle affiche une moyenne de 4,2 sur environ 52 000 évaluations et dépasse les 10 millions d’installations. Ces chiffres ne remplacent pas mon propre jugement, mais ils montrent que l’application a trouvé un public large. Je les interprète surtout comme un signe que son usage répond à un besoin concret, pas comme une garantie que chaque transfert sera identique.
Son classement PEGI 3 indique une présentation adaptée au très jeune public, mais cela ne doit pas être compris comme une invitation à laisser un enfant gérer de l’argent. La responsabilité financière reste celle du titulaire du compte et de l’adulte qui contrôle le téléphone. Dans un contexte familial, je garde donc les accès et les validations sous supervision.
Mon verdict pour une utilisation maîtrisée
Après avoir testé son fonctionnement dans une logique de transferts réguliers, je vois MoMo comme un outil spécialisé et pratique. Elle est convaincante lorsque je veux réduire la distance entre l’intention et l’envoi : choisir un destinataire, vérifier le montant, confirmer et suivre le résultat. Son intérêt est moins évident si je recherche une banque numérique complète ou une analyse détaillée de mes finances.
Pour en tirer le meilleur, je recommande une routine en quatre temps : sécuriser le téléphone, vérifier les informations du compte, relire chaque récapitulatif et conserver une trace raisonnable des opérations importantes. Les utilisateurs avancés peuvent ensuite accélérer le parcours grâce à des contacts bien organisés, des notifications correctement réglées et une vérification systématique des transferts récurrents. Ce sont de petites habitudes, mais elles apportent davantage que la recherche d’un bouton magique.
Le développeur MTN GROUP FINTECH (PTY) LTD maintient une application dont la version actuelle est 3.4.14, avec une compatibilité à partir d’Android 8.0. Comme elle est gratuite à télécharger, le premier essai est facile, mais je conseille de l’évaluer avec une petite opération avant de lui confier un besoin plus important. Cela permet de comprendre le parcours disponible dans son environnement et de vérifier que le destinataire maîtrise lui aussi la réception.
En définitive, je recommanderais MoMo à un ami qui envoie régulièrement de l’argent à des proches, qui veut recevoir des fonds sur mobile ou qui a besoin d’une option plus directe que les démarches bancaires habituelles. Je lui préciserais toutefois de comparer les détails d’un transfert international, de ne jamais négliger le contrôle du destinataire et de ne pas attendre d’elle les fonctions d’une banque universelle. Sa vraie qualité est de rendre les transferts plus accessibles, à condition de conserver une minute de prudence avant chaque validation.
FAQ
Qu’est-ce que l’application MoMo et à quoi sert-elle ?
MoMo est une application de services financiers mobiles qui permet généralement d’envoyer et de recevoir de l’argent, de payer des factures, d’acheter du crédit téléphonique et d’effectuer certains paiements chez des commerçants partenaires. Les fonctions disponibles peuvent varier selon le pays et l’opérateur. Avant de l’utiliser, vérifiez les services proposés dans votre région ainsi que les éventuels frais appliqués à chaque opération.
L’utilisation de MoMo est-elle sécurisée pour les paiements et les transferts ?
MoMo intègre habituellement plusieurs mesures de protection, notamment un code PIN personnel, la vérification du numéro de téléphone et, selon l’appareil, l’authentification biométrique. Malgré cela, la sécurité dépend aussi de vos habitudes : ne communiquez jamais votre code, évitez les téléphones rootés ou déverrouillés et contrôlez attentivement le destinataire avant de confirmer. En cas de téléphone perdu, bloquez rapidement votre compte.
Faut-il un compte bancaire ou une carte pour utiliser MoMo ?
Dans de nombreux cas, MoMo peut être utilisé sans compte bancaire traditionnel, car le portefeuille mobile est associé à votre numéro de téléphone et peut être alimenté par des agents, des partenaires ou certains moyens de paiement pris en charge. Les conditions d’inscription et de vérification d’identité dépendent toutefois du pays. Consultez les exigences locales avant le téléchargement et préparez éventuellement une pièce d’identité valide.
Quels frais peuvent s’appliquer avec MoMo ?
Les frais varient selon le type d’opération, le montant, le pays, le réseau mobile et le canal utilisé. Un transfert, un retrait d’argent, le paiement d’une facture ou l’achat de crédit peuvent donc avoir des tarifs différents. L’application affiche normalement le coût avant la validation. Prenez toujours le temps de vérifier le montant total, car certaines opérations peuvent également être soumises à des limites quotidiennes.
MoMo fonctionne-t-il sans connexion Internet et que faire en cas de problème ?
L’application nécessite généralement une connexion Internet pour consulter le solde et effectuer la plupart des opérations, même si certains services peuvent être disponibles via des menus USSD ou auprès d’agents agréés. En cas d’échec, ne répétez pas immédiatement la transaction : vérifiez d’abord l’historique et le solde. Si le problème persiste, contactez le support officiel avec la référence de l’opération, sans partager votre code PIN.
Télécharger










