

Mon Epargne Entreprise
4,6FinanceMis à jour le 17 octobre 2026
Captures d’écran
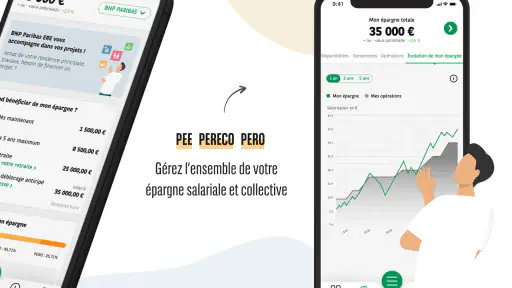
 Analyse par Mobexer
Gérer une épargne liée à son entreprise demande une approche différente de celle d’un compte bancaire courant. On ne consulte pas forcément ce type de placement tous les jours, mais on veut retrouver rapidement ses informations, comprendre ce qui est disponible et éviter de perdre du temps dans des démarches peu claires. C’est précisément dans ce contexte que j’ai testé Mon Epargne Entreprise, l’application financière de BNP PARIBAS consacrée au suivi de l’épargne salariale.
Mon impression générale est assez nette : l’application s’adresse surtout aux personnes qui disposent déjà d’une épargne d’entreprise et qui cherchent un accès mobile dédié, plutôt qu’à celles qui veulent choisir une solution d’investissement parmi plusieurs établissements. Elle est gratuite, classée dans la catégorie Finance et proposée avec une classification PEGI 3. Son intérêt dépend donc moins d’une recherche de fonctionnalités universelles que de votre relation avec le dispositif d’épargne de votre employeur.
Ce qu’il faut vérifier avant de choisir une application d’épargne salariale
Le premier critère n’est pas l’apparence de l’application, mais sa compatibilité avec votre situation professionnelle. Une application d’épargne d’entreprise n’a de valeur que si elle vous donne accès au contrat, au compte ou au dispositif auquel vous êtes effectivement rattaché. Avant de l’installer, je vous conseille donc de vérifier que votre entreprise utilise bien l’environnement pris en charge par BNP PARIBAS. C’est le point qui peut faire toute la différence entre une installation utile et une application qui ne vous servira pas.
Le deuxième critère est la fréquence à laquelle vous consultez votre épargne. Si vous voulez simplement regarder votre situation de temps en temps, une interface mobile dédiée peut être plus pratique qu’un espace web ouvert rarement. En revanche, si vous cherchez à comparer de nombreux placements, à faire des analyses poussées ou à centraliser plusieurs banques, une application spécialisée dans l’épargne salariale risque de vous sembler plus étroite.
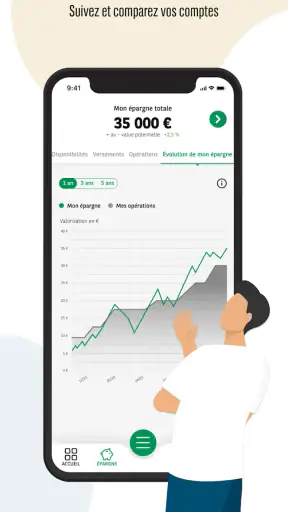
J’ai aussi porté attention à la clarté du parcours. Pour ce type de produit, une bonne application doit permettre de distinguer facilement la valeur de l’épargne, les opérations récentes et les actions disponibles. Le risque, avec les comptes professionnels ou collectifs, est de mélanger les notions : versements, abondement, sommes bloquées, disponibilité et choix de placement ne répondent pas aux mêmes règles. Une interface utile doit aider à les lire sans donner l’impression qu’il s’agit d’un simple compte courant.
La version actuelle est la 12.0.0 et l’application demande un appareil fonctionnant au minimum sous iOS ou Android 11. Ce détail est important si vous utilisez un téléphone ancien. Pour la plupart des appareils récents, cela ne devrait pas être un obstacle, mais je vous recommande de contrôler la version du système avant de prévoir une utilisation professionnelle régulière, surtout si votre téléphone n’est plus mis à jour.
La réputation visible est plutôt rassurante : l’application affiche une moyenne de 4,6 sur 5, avec environ 9 800 évaluations et 565 avis. Elle compte aussi plus de 100 000 installations. Je ne prends jamais ces chiffres comme une preuve absolue de qualité, mais ils indiquent qu’elle n’est pas un outil confidentiel utilisé par une poignée de personnes. Pour une application qui touche à l’épargne salariale, cette présence constitue un élément de confiance raisonnable, sans remplacer votre propre vérification de compatibilité.
Les dernières nouvelles
Royal Match après un raté : reprendre la partie sans perdre le fil
Agoda : réserver un hôtel sans perdre de vue le prix et les preuves
Dominez Carrom Pool: Disc Game avec des Stratégies de Pro
8 Ball Pool : Les mises à jour Android et iOS révolutionnent le jeu
Météo Live° : Simplifiez Votre Quotidien avec des Prévisions Précises
Castle Clash: Roi du monde - Stratégie et Batailles Épiques
Un scénario quotidien où l’application devient vraiment pratique
Imaginez que vous receviez une information de votre employeur sur une période de versement ou sur une opération concernant votre épargne. Vous êtes dans les transports, loin d’un ordinateur, et vous voulez simplement vérifier votre situation avant de décider si vous devez vous connecter plus tard pour aller plus loin. Dans ce cas, une application mobile dédiée est plus naturelle qu’un portail ouvert dans un navigateur, surtout si vous consultez rarement ce compte et ne mémorisez pas son adresse.
Dans mon usage, le meilleur réflexe consiste à ne pas ouvrir l’application uniquement au moment où une décision urgente se présente. Je préfère la consulter à intervalles réguliers, puis noter séparément les questions qui nécessitent une lecture attentive des documents de l’entreprise. Cette méthode évite de confondre une consultation rapide avec une décision d’investissement. L’application peut faciliter l’accès à l’information, mais elle ne remplace pas la compréhension des règles propres à votre plan.
Ce que Mon Epargne Entreprise fait bien pour son public
Le principal avantage est son positionnement clair. BNP PARIBAS ne présente pas ici une application bancaire généraliste destinée à couvrir tous les besoins financiers du foyer. L’outil est centré sur l’épargne d’entreprise. Pour moi, cette spécialisation est utile : lorsqu’une application ne mélange pas carte bancaire, crédit, dépenses quotidiennes et placements personnels, on arrive plus vite à l’espace qui nous concerne.
Cette orientation convient particulièrement aux salariés qui veulent suivre une épargne constituée dans le cadre professionnel sans installer un outil de gestion de patrimoine plus large. Vous n’avez pas besoin de transformer votre téléphone en tableau de bord financier complet pour vérifier un dispositif d’entreprise. Une application dédiée peut donc réduire la friction, à condition que votre compte soit bien pris en charge.
Autre point positif, la gratuité enlève un frein évident à l’essai. Vous pouvez découvrir l’interface sans ajouter un abonnement à vos dépenses. Cela ne signifie pas que toutes les opérations liées à votre épargne sont gratuites ou sans conditions : l’application et le produit financier sont deux choses différentes. Je trouve cette distinction essentielle, car la gratuité du téléchargement ne doit pas être interprétée comme une promesse sur les frais, les règles de placement ou les conditions de déblocage.
J’apprécie également le fait que l’application soit accessible à un public très large sur le plan de l’âge, avec une classification PEGI 3. Cette mention ne dit rien sur la complexité financière du produit, mais elle confirme que l’application n’est pas conçue comme un service réservé à un public adulte dans son classement de contenu. Dans la pratique, ce sont évidemment les salariés concernés par l’épargne d’entreprise qui en tireront le véritable intérêt.
Trois habitudes qui rendent le suivi plus fiable
La première consiste à utiliser l’application comme un outil de contrôle, pas uniquement comme un outil d’action. Après un versement ou une modification demandée depuis un autre canal, je vous conseille de revenir vérifier que l’information affichée correspond bien à ce que vous attendiez. Cette vérification croisée est particulièrement utile lorsque plusieurs opérations ont lieu à des moments différents.
La deuxième est de séparer la valeur affichée de la décision à prendre. Une variation visible peut inciter à agir trop vite, alors que l’épargne salariale obéit souvent à des règles et à un horizon différents de ceux d’un compte d’épargne disponible immédiatement. L’application facilite la consultation, mais elle ne doit pas vous pousser à traiter cet argent comme une réserve de paiement quotidien.
La troisième est de conserver les documents de référence de votre entreprise à côté de l’application. En cas de doute sur la disponibilité d’une somme, sur une échéance ou sur le fonctionnement d’un dispositif, l’écran mobile ne suffit pas forcément à expliquer le contexte. Mon conseil est simple : utilisez l’application pour localiser l’information et suivre votre situation, puis consultez les documents officiels avant toute décision importante.
Ces habitudes montrent la vraie force de l’outil. Il ne s’agit pas nécessairement de faire de l’utilisateur un investisseur expert, mais de rendre le suivi plus accessible entre deux consultations administratives. Pour quelqu’un qui oublie régulièrement de vérifier son épargne salariale, cette disponibilité mobile peut représenter un progrès concret.
Une application adaptée à un besoin précis, pas à toute la finance personnelle
Je la recommande surtout à trois profils. D’abord, le salarié qui possède déjà un dispositif d’épargne d’entreprise chez BNP PARIBAS et veut le consulter depuis son téléphone. Ensuite, la personne qui préfère un accès dédié plutôt qu’un espace web généraliste. Enfin, l’utilisateur qui souhaite garder son épargne professionnelle séparée de ses comptes personnels afin de mieux distinguer ses objectifs.
Elle peut aussi convenir à quelqu’un qui change d’employeur ou qui doit suivre une épargne accumulée au fil de sa vie professionnelle, mais seulement si l’accès correspondant reste pris en charge dans son cas. C’est précisément le genre de situation où il faut vérifier le rattachement avant de compter sur l’application comme point d’accès principal.
En revanche, je ne la choisirais pas comme application financière centrale pour gérer un budget familial, suivre des dépenses quotidiennes ou comparer plusieurs établissements. Son intérêt vient de sa spécialisation. Si votre besoin principal est de voir votre compte courant, vos cartes, vos crédits et vos placements personnels au même endroit, une application bancaire plus généraliste sera probablement plus adaptée.
Quand une autre catégorie d’outil peut mieux convenir
La comparaison la plus pertinente n’est pas forcément avec une application concurrente précise, mais avec trois catégories d’alternatives : l’espace web de l’épargnant, l’application bancaire généraliste et les outils indépendants de suivi patrimonial. Chacune répond à un besoin différent, et je préfère cette lecture par usages plutôt qu’un classement artificiel qui inventerait des différences techniques non vérifiées.
L’espace web peut être préférable si vous consultez votre épargne seulement quelques fois par an et si vous avez besoin de lire des documents longs sur un grand écran. Pour comprendre une règle, comparer plusieurs informations ou imprimer un justificatif, l’ordinateur reste souvent plus confortable. L’application gagne surtout lorsque la rapidité et la mobilité comptent davantage que la profondeur de lecture.
Une application bancaire généraliste peut être meilleure pour les personnes qui veulent une vue globale de leurs finances. Elle permet généralement de penser son argent comme un ensemble : revenus, dépenses, liquidités et placements. Mais cette centralisation peut aussi rendre l’épargne d’entreprise moins visible. Si elle se retrouve noyée parmi les opérations courantes, l’outil dédié reprend l’avantage par sa concentration.
Les applications indépendantes de budget ou de patrimoine peuvent convenir aux utilisateurs qui veulent suivre plusieurs comptes et construire leur propre tableau de bord. Elles sont intéressantes pour comparer des objectifs, mais elles ne remplacent pas forcément l’accès officiel à un dispositif d’entreprise. Dans ce cas, elles servent plutôt à observer une situation globale, tandis que Mon Epargne Entreprise reste le point de consultation spécialisé.
Le compromis est donc assez clair : plus l’outil est spécialisé, plus il peut être simple à comprendre dans son domaine, mais moins il est adapté à une vision financière complète. Je préfère l’application BNP PARIBAS lorsque mon objectif est de consulter l’épargne professionnelle elle-même. Je choisirais une autre catégorie si je devais organiser tout mon budget ou rapprocher plusieurs établissements.
Les limites à accepter avant de l’installer
La première limite est la dépendance au dispositif de l’employeur. Une application dédiée ne peut pas résoudre un problème d’éligibilité, de rattachement ou de compréhension du contrat. Si vous ne savez pas quel organisme gère votre épargne, commencez par retrouver cette information dans vos documents professionnels. Installer l’application avant cette vérification peut créer une déception inutile.
La deuxième limite tient à la nature même de l’épargne salariale. Même avec un accès mobile fluide, les règles peuvent être moins immédiates que celles d’un compte bancaire classique. Une somme visible n’est pas forcément disponible de la même manière, et une opération affichée ne signifie pas nécessairement que tout est finalisé. Je conseille de lire attentivement les libellés et de ne pas prendre une décision uniquement parce qu’un montant apparaît à l’écran.
La troisième concerne l’usage occasionnel. Si vous ne consultez votre épargne qu’une ou deux fois dans l’année, l’application peut devenir une installation supplémentaire que vous oubliez. Dans ce cas, un accès web conservé dans vos favoris peut suffire. Le mobile apporte un vrai confort lorsque vous avez une raison régulière de consulter votre situation, pas simplement parce qu’une application existe.
Enfin, je ne considérerais pas la note moyenne comme une garantie que chaque parcours sera parfait pour vous. Les avis reflètent des appareils, des comptes et des attentes différents. Une application peut être très appréciée pour la consultation et moins convaincante pour un utilisateur qui cherche des explications détaillées ou une gestion patrimoniale complète. La bonne question n’est pas « est-elle bien notée ? », mais « répond-elle à mon besoin précis ? »
Le coût réel du changement de méthode
Passer d’un espace web à une application mobile ne demande pas de transférer son épargne. Le changement concerne surtout vos habitudes : retrouver l’accès, vérifier vos identifiants, prendre en main la navigation et décider de la fréquence de consultation. Cette transition est donc légère si vous disposez déjà d’un compte compatible, mais elle peut devenir plus longue si vous devez d’abord clarifier votre rattachement auprès de votre entreprise.
Je vous recommande de ne pas supprimer immédiatement votre ancien accès. Gardez-le le temps de vérifier que l’application vous permet bien de retrouver les informations dont vous avez besoin. C’est une précaution simple, notamment si vous utilisez l’espace web pour consulter des documents ou effectuer une démarche plus confortable sur ordinateur. Une application mobile doit compléter votre organisation avant de la remplacer.
Le passage à une nouvelle méthode peut aussi modifier votre comportement. L’accès permanent donne envie de consulter plus souvent, mais davantage de consultations ne signifie pas automatiquement de meilleures décisions. Pour éviter de réagir à chaque évolution, fixez-vous un rythme raisonnable et utilisez les notifications ou rappels de votre téléphone seulement s’ils vous aident réellement à suivre vos obligations.
Sur le plan pratique, je préparerais avant l’installation les informations liées à mon compte, le nom exact de mon dispositif et les coordonnées du service compétent dans mon entreprise. Cela évite de confondre une difficulté de connexion avec une incompatibilité du compte. Cette préparation est un détail peu visible, mais elle fait gagner du temps lors de la première utilisation.
La question de la sécurité mérite aussi une attention particulière. Comme l’application concerne l’épargne, je l’utiliserais uniquement sur un appareil protégé par un code ou une authentification biométrique, avec un système à jour. Je ne conserverais pas de captures d’écran sensibles dans une galerie partagée et je vérifierais l’identité de l’application avant de saisir mes informations. Ces précautions ne sont pas propres à BNP PARIBAS, mais elles sont particulièrement importantes pour un outil donnant accès à des données financières.
Mon verdict pour décider sans se tromper
Après l’avoir examinée comme outil de suivi, je vois Mon Epargne Entreprise comme une solution cohérente pour les salariés qui veulent consulter leur épargne professionnelle dans un environnement mobile consacré à ce besoin. Sa gratuité, son positionnement précis et sa disponibilité sur des appareils relativement récents en font un choix facile à essayer lorsque le dispositif de l’employeur correspond.
Je la conseillerais en priorité si vous avez déjà une épargne d’entreprise gérée dans l’écosystème BNP PARIBAS, si vous consultez votre situation depuis un téléphone et si vous n’attendez pas d’elle une gestion complète de votre vie financière. Les plus de 100 000 installations et la moyenne de 4,6 montrent qu’elle bénéficie d’une adoption réelle, mais votre compatibilité personnelle reste le critère décisif.
Je serais plus réservé pour une personne qui cherche une application de budget, un agrégateur de comptes ou un espace d’analyse détaillée de tous ses placements. Dans ces cas, une application bancaire généraliste ou un outil patrimonial indépendant peut mieux répondre au besoin, quitte à garder Mon Epargne Entreprise comme accès officiel à l’épargne salariale.
Mon conseil final est donc de l’installer seulement après avoir confirmé que votre entreprise et votre dispositif sont bien concernés. Ensuite, utilisez-la d’abord pour consulter et comprendre votre situation, sans confondre simplicité d’accès et simplicité des règles financières. Le meilleur usage de cette application est de garder votre épargne d’entreprise visible, séparée et régulièrement contrôlée. Pour ce rôle précis, elle me paraît pertinente ; pour le reste, je choisirais un outil plus large.
FAQ
Qu’est-ce que Mon Epargne Entreprise et à qui s’adresse cette application ?
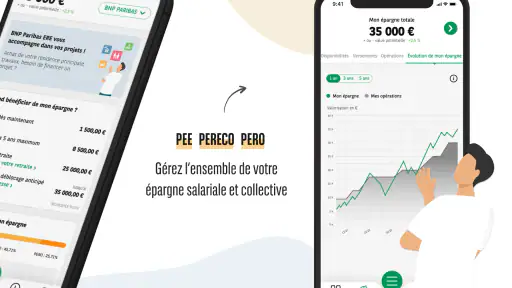
Mon Epargne Entreprise est une application destinée aux salariés qui souhaitent consulter et gérer leur épargne salariale depuis un smartphone. Elle permet généralement d’accéder aux dispositifs proposés par l’employeur, comme la participation, l’intéressement, le PEE ou le PER collectif. Les fonctionnalités disponibles peuvent toutefois varier selon l’entreprise, le gestionnaire du compte et les contrats souscrits.
Comment se connecter à Mon Epargne Entreprise pour la première fois ?
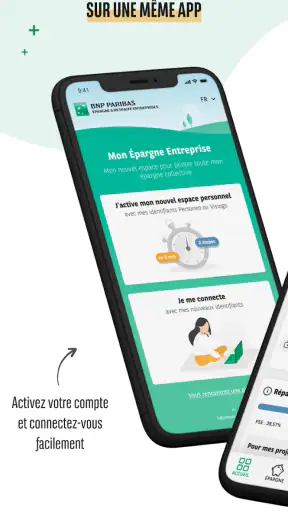
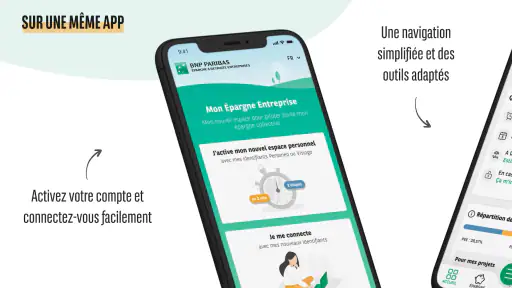
Lors de la première connexion, il faut généralement utiliser les identifiants communiqués par l’organisme gestionnaire ou créer un accès à partir des informations demandées dans l’application. Une adresse e-mail, un numéro de compte ou un code d’activation peut être nécessaire. Si vous avez oublié votre mot de passe, la procédure de récupération intégrée permet habituellement d’en générer un nouveau, sous réserve de disposer d’informations personnelles à jour.
Quelles opérations peut-on effectuer avec Mon Epargne Entreprise ?
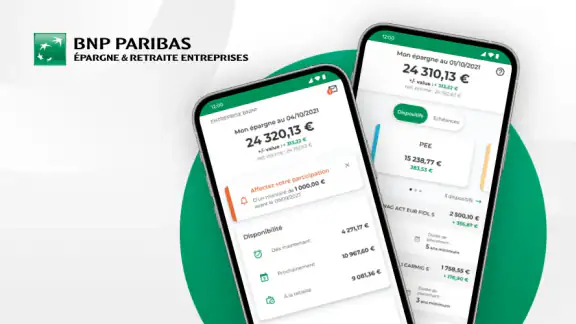
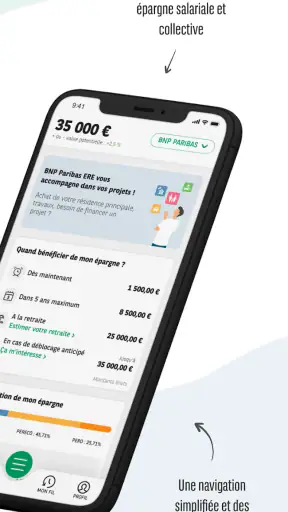
L’application permet principalement de consulter le solde de son épargne, suivre la répartition des placements et visualiser l’historique des opérations. Selon les droits associés au compte, il peut aussi être possible d’effectuer des arbitrages, de modifier ses choix d’investissement, de répondre à une campagne d’intéressement ou de demander un déblocage. Les options réellement accessibles dépendent du dispositif mis en place par l’employeur.
Mon Epargne Entreprise permet-elle de demander le déblocage de son épargne ?
Dans de nombreux cas, l’application peut permettre de consulter les conditions de déblocage et d’envoyer une demande directement en ligne. Il faut généralement sélectionner le motif concerné, fournir les justificatifs nécessaires et vérifier les informations bancaires avant validation. Toutes les sommes ne sont pas automatiquement disponibles : les règles varient selon le type de plan, l’ancienneté des versements et le motif invoqué.
L’utilisation de Mon Epargne Entreprise est-elle sécurisée ?
L’application est conçue pour protéger l’accès aux informations financières grâce à une authentification personnelle et, selon le téléphone, à la reconnaissance biométrique. Il reste conseillé d’installer l’application uniquement depuis la boutique officielle, de maintenir son système à jour et de ne jamais communiquer ses codes. En cas de téléphone perdu, il est préférable de modifier rapidement son mot de passe et de contacter le gestionnaire si nécessaire.
Télécharger










