

N26 — La banque qu'on adore
4,2FinanceMis à jour le 17 octobre 2026
Captures d’écran


 Analyse par Mobexer
Je ne choisirais pas une banque uniquement parce que son application est agréable à parcourir : il faut aussi se sentir à l’aise au moment de consulter son argent, de piloter sa carte et de décider quelles opérations effectuer depuis son téléphone. C’est sous cet angle que j’évalue N26. Développée par N26 Product & Tech GmbH, cette application financière est gratuite au téléchargement et s’adresse à un public dès trois ans, même si, bien sûr, la gestion d’un compte bancaire concerne surtout les adultes. Sa note moyenne de 4,2, fondée sur environ 152 000 évaluations, et ses plus de 10 millions d’installations montrent qu’elle a déjà trouvé un large public. Cela ne garantit pas qu’elle conviendra à tout le monde ; à mes yeux, le vrai critère est plutôt de savoir si ses commandes et son fonctionnement correspondent à votre façon de gérer votre argent.
La confiance se joue dans les gestes du quotidien
Pour une application bancaire, la simplicité n’est utile que si elle aide à prendre de bonnes décisions. Quand je vérifie un paiement ou que je veux ajuster l’usage de ma carte, je préfère pouvoir comprendre rapidement ce que je regarde et où agir, plutôt que chercher dans une interface chargée. C’est le point fort que je retiens ici : N26 met l’accent sur la consultation et le contrôle depuis le téléphone. Cette approche peut rassurer quelqu’un qui veut suivre son compte de près, mais elle ne remplace pas le jugement nécessaire avant chaque opération ni les habitudes de prudence qu’on devrait garder avec n’importe quel service financier.
Les commandes de carte décrites dans l’application ont un intérêt concret lorsqu’une situation change : pouvoir la bloquer, puis la débloquer, ou désactiver les paiements en ligne permet d’agir sans attendre de rentrer chez soi pour chercher un ordinateur. Les plafonds ajoutent une autre forme de contrôle, à condition de prendre le temps de les régler selon ses usages plutôt que de les oublier après la configuration initiale. Je vois ces options comme des outils de réaction et de prévention, pas comme une garantie que toute erreur ou tout problème sera automatiquement évité.
Les moments où je ralentirais avant d’appuyer
Une notification de transaction peut aider à repérer rapidement une dépense inattendue, mais elle ne dispense pas de vérifier le contexte : un paiement reconnu peut avoir un libellé surprenant, et une notification ne constitue pas à elle seule une explication détaillée. Je prendrais donc l’habitude de consulter l’historique et de rapprocher les opérations de mes reçus ou de mes achats, surtout après une journée chargée. Si un montant me semble incorrect, le bon réflexe est d’examiner la transaction et d’utiliser les démarches prévues par la banque, plutôt que de conclure uniquement à partir de l’alerte reçue.
Cette attention compte aussi quand on organise son épargne dans des espaces séparés. Réserver un espace à un projet, comme un voyage ou l’achat d’un vélo, rend l’objectif plus visible et peut éviter de confondre cette somme avec l’argent disponible pour les dépenses ordinaires. En revanche, déplacer de l’argent vers un espace ne rend pas un achat moins coûteux et ne dispense pas de garder une réserve adaptée à ses charges courantes. Mon conseil serait de nommer chaque espace selon un objectif précis et de vérifier régulièrement que les montants mis de côté restent compatibles avec les factures à venir.
À qui cette façon de gérer l’argent convient
J’imagine N26 particulièrement utile à une personne qui consulte souvent ses opérations sur mobile, souhaite garder une vue rapprochée de ses dépenses et préfère répartir certains objectifs d’épargne plutôt que tout laisser dans un seul solde. Pour un achat du quotidien, le parcours peut être simple : je paie, je vois la notification, puis je vérifie la dépense dans l’application et, si besoin, je revois le budget que je m’étais fixé. Ce petit enchaînement est plus pertinent que de jeter un œil au solde une fois par mois, car il transforme le suivi en habitude régulière.
La comparaison avec une banque traditionnelle dépend surtout de vos priorités. Si vous aimez traiter vos opérations en face à face ou préférez centraliser vos questions auprès d’un conseiller dans une agence, une banque disposant d’un réseau physique peut mieux vous convenir. À l’inverse, si vous faites déjà l’essentiel de vos opérations depuis votre téléphone, une banque conçue autour de l’application peut sembler plus directe. Les applis de budget indépendantes peuvent également être préférables si votre priorité est d’analyser ensemble des dépenses réparties sur plusieurs comptes ; elles répondent à un besoin différent de celui d’une application bancaire utilisée pour piloter un compte et sa carte.
Les dernières nouvelles
Royal Match après un raté : reprendre la partie sans perdre le fil
Agoda : réserver un hôtel sans perdre de vue le prix et les preuves
Dominez Carrom Pool: Disc Game avec des Stratégies de Pro
8 Ball Pool : Les mises à jour Android et iOS révolutionnent le jeu
Météo Live° : Simplifiez Votre Quotidien avec des Prévisions Précises
Castle Clash: Roi du monde - Stratégie et Batailles Épiques
Je ne conseillerais pas de choisir un compte uniquement sur la promesse d’avantages à l’étranger ou d’une assurance. Les besoins de voyage varient, et il vaut mieux examiner les conditions précises de chaque formule avant de payer pour des services qu’on utilisera peut-être rarement. N26 propose plusieurs types de comptes, dont une option gratuite et des options premium ; les avantages mentionnés peuvent intéresser certains voyageurs, mais ils ne rendent pas automatiquement une formule supérieure au meilleur choix pour tous. Si vous voyagez peu, comparez d’abord ce que vous utilisez vraiment au quotidien avec ce que coûte et apporte l’option envisagée.
Une interface aussi simple que bonjour
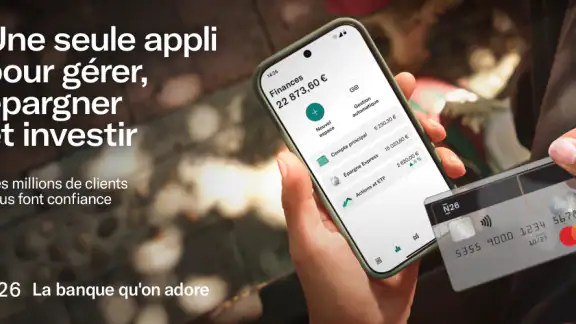
Commençons par l'interface. Dès que vous ouvrez l'application, vous êtes accueilli par un design épuré et intuitif. Pas besoin d'être un expert en technologie pour s'y retrouver, tout est clair comme de l'eau de roche. Que ce soit pour vérifier votre solde, effectuer un virement ou consulter vos transactions, tout est à portée de main et se fait en quelques taps. Personnellement, j'apprécie vraiment le fait de pouvoir tout gérer si rapidement et simplement.
Fonctionnalités qui font la différence
En termes de fonctionnalités, N26 n'est pas en reste. Vous pouvez créer des sous-comptes, appelés "Espaces", qui vous aident à organiser vos économies. Imaginez avoir un espace pour vos vacances, un autre pour votre futur vélo, et encore un autre pour ce tatouage que vous voulez depuis des lustres. De plus, chaque transaction est instantanément notifiée, ce qui vous permet de garder un œil sur vos dépenses en temps réel. Pour moi, c'est du pain bénit, surtout quand j'essaie de respecter un budget strict.
Et puis, il y a les options de sécurité. Avec N26, vous pouvez facilement bloquer et débloquer votre carte depuis l'application, définir des plafonds de dépenses, et même activer ou désactiver les paiements en ligne. En gros, vous avez un contrôle total sur votre carte, et ça, c'est rassurant.
Flexibilité et accessibilité
N26 propose plusieurs types de comptes, y compris un compte gratuit et d'autres options premium avec des avantages supplémentaires comme des retraits gratuits à l'étranger ou une assurance voyage. Cela signifie que vous pouvez choisir ce qui correspond le mieux à vos besoins sans vous ruiner.
Et malgré tout ça, l'application reste accessible même pour ceux qui ne sont pas très à l'aise avec la technologie. Les tutoriels intégrés et le service client réactif sont là pour vous aider à chaque étape.
Pour celles et ceux qui se demandent si l’application a besoin d’être récente pour fonctionner, la version actuelle est la 4.39 et elle nécessite au minimum iOS 9. Le rythme des mises à jour peut faire évoluer l’interface, alors je conseille de vérifier les commandes importantes après une actualisation plutôt que de supposer qu’elles se trouvent toujours exactement au même endroit. Le choix du téléphone compte aussi : si vous gérez souvent vos finances en déplacement, gardez un accès sûr à votre appareil et évitez de laisser votre session ouverte lorsque vous le prêtez.
Garder la main sans se compliquer la vie
Une question pratique est de savoir comment utiliser les contrôles sans créer une routine pénible. Je commencerais par repérer les réglages de carte que je pourrais vouloir modifier rapidement, puis je choisirais des plafonds cohérents avec mes achats habituels. Un plafond trop bas risque de bloquer un paiement légitime au mauvais moment ; trop haut, il sera moins utile comme garde-fou. Même logique pour les paiements en ligne : les désactiver peut convenir quand on ne s’en sert pas, mais il faut penser à les réactiver avant un achat nécessaire. Le meilleur réglage est celui dont on comprend les conséquences et qu’on peut adapter sans improviser.
Autre usage concret : si je prépare un week-end, je peux séparer progressivement l’argent prévu pour le transport et les dépenses sur place dans un espace dédié, tout en laissant de quoi couvrir mes charges habituelles sur le compte principal. Au retour, je peux regarder les opérations et constater si le budget était réaliste. Cette méthode ne classe pas magiquement chaque dépense et ne remplace pas un suivi détaillé, mais elle rend un objectif visible et facilite une vérification après coup. Pour une personne qui préfère des tableaux très complets ou des catégories automatiques poussées, un outil de budget spécialisé pourra compléter l’application.
La question de la confiance ne se résume pas non plus à la présence de commandes de sécurité. Je juge utile de distinguer ce que je peux piloter — comme l’usage de ma carte — de ce que je dois lire attentivement au moment d’ouvrir un compte ou de choisir une formule. Avant de transmettre des informations ou de valider une étape importante, je prends le temps de lire les écrans concernés et de comprendre les choix proposés. C’est une précaution raisonnable pour une application financière comme pour tout service auquel on confie des opérations sensibles ; je ne déduis pas la manière dont des données sont traitées à partir du seul aspect de l’interface.
Pour une personne qui hésite entre cette solution et sa banque actuelle, je suggère de comparer des tâches précises plutôt que des slogans : consulter une opération, effectuer un virement, mettre de côté pour un projet, gérer une carte et obtenir de l’aide quand quelque chose ne se passe pas comme prévu. Si ces usages sont plus simples dans l’application que vous utilisez déjà, changer n’apportera peut-être pas grand-chose. Si, au contraire, vous souhaitez un suivi mobile régulier et des espaces d’épargne distincts, N26 mérite d’être envisagée. Le choix dépend aussi de votre aisance avec une relation bancaire principalement numérique et de l’importance que vous accordez à un interlocuteur en agence.
Enfin, je garderais une marge de prudence pour les situations urgentes : une application pratique n’est pas un plan de secours à elle seule. Avant un voyage ou une dépense importante, mieux vaut vérifier que l’on sait accéder à son compte et retrouver les réglages utiles, et ne pas attendre le moment du paiement pour découvrir son propre fonctionnement. Les tutoriels et le service client peuvent aider à s’orienter, mais prendre connaissance des démarches avant d’en avoir besoin est plus confortable que de les chercher sous pression. Cette préparation est particulièrement utile si l’on compte sur son téléphone pour gérer ses achats et sa carte au quotidien.
En résumé, N26 est une application bancaire qui vaut vraiment le détour. Son interface intuitive, ses fonctionnalités pratiques et sa flexibilité en font un outil indispensable pour quiconque souhaite gérer ses finances de manière efficace et moderne. Alors, si vous cherchez une nouvelle banque qui vous facilite la vie, N26 pourrait bien être ce qu'il vous faut.
Mon avis, avec les bonnes attentes
Je la recommanderais surtout à quelqu’un qui veut suivre ses mouvements d’argent depuis son téléphone, utiliser les réglages de carte à sa disposition et organiser quelques projets d’épargne sans ajouter trop de complexité. Je serais plus réservé si vous avez besoin d’un accompagnement en agence, d’une analyse budgétaire très détaillée ou si vous ne souhaitez pas dépendre principalement d’une application pour vos opérations courantes. La note moyenne de 4,2 reflète de nombreux avis, mais elle ne prédit pas votre expérience personnelle ; prenez le temps de vérifier que les services et la formule choisis correspondent à vos besoins. Pour moi, son intérêt tient moins à une promesse spectaculaire qu’à la possibilité de gérer plusieurs gestes bancaires courants au même endroit, en restant attentif aux réglages et aux décisions qui comptent.
FAQ
Qu'est-ce que N26 et comment fonctionne-t-elle ?
N26 est une banque mobile qui offre des services bancaires numériques à travers une application conviviale. Elle permet aux utilisateurs de gérer leurs finances, d'effectuer des paiements, et de suivre leurs dépenses en temps réel, directement depuis leur smartphone. L'inscription est simple et rapide, sans paperasse excessive.
Quels sont les frais associés à l'utilisation de N26 ?
N26 propose plusieurs types de comptes, y compris un compte gratuit sans frais mensuels. Cependant, des frais peuvent s'appliquer pour des services particuliers, tels que les retraits en devises étrangères ou l'émission d'une carte de débit supplémentaire. Il est important de consulter leur grille tarifaire pour plus de détails.
Est-ce que N26 est sécurisée pour mes transactions financières ?
Oui, N26 utilise des protocoles de sécurité avancés pour protéger vos informations financières. Cela inclut l'authentification biométrique, le cryptage des données, et des notifications instantanées pour chaque transaction. De plus, les fonds des utilisateurs sont protégés par un système de garantie des dépôts.
Puis-je utiliser N26 à l'international ?
Absolument, N26 est conçue pour être utilisée à l'échelle mondiale. Vous pouvez effectuer des paiements et retirer de l'argent dans n'importe quelle devise, bien que des frais puissent s'appliquer pour les transactions internationales. Assurez-vous de vérifier les conditions spécifiques à votre compte avant de voyager.
Comment puis-je contacter le service clientèle de N26 ?
Le service clientèle de N26 est accessible via l'application, par chat en direct, ou par e-mail. Ils offrent un support dans plusieurs langues et sont disponibles pour aider à résoudre toute question ou problème que vous pourriez rencontrer. Consultez leur site web pour les heures de disponibilité.
Télécharger










