

Visa Pay
3,7FinanceMis à jour le 17 octobre 2026
Captures d’écran
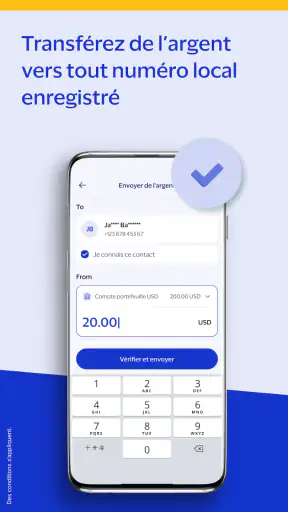
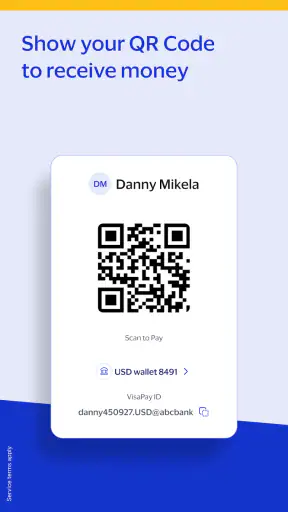
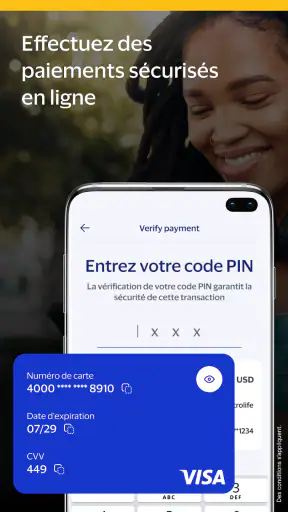
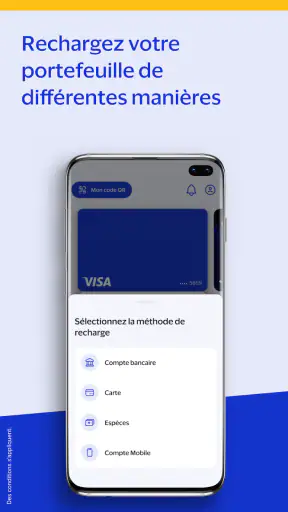
 Analyse par Mobexer
Visa Pay est une application financière que j’ai abordée avec une question très simple : peut-elle rendre les paiements numériques plus accessibles sans ajouter une couche de complication au quotidien ? Développée par Visa Inc, elle est proposée gratuitement et vise un public très large, avec une classification PEGI 3. Son rôle se comprend surtout comme une porte d’entrée vers le paiement digital, plutôt qu’un portefeuille financier complet ou une application de gestion de budget.
Après l’avoir examinée sous l’angle de l’usage réel, je la vois comme un outil intéressant pour les personnes qui veulent commencer à utiliser les paiements dématérialisés, ou qui cherchent une expérience centrée sur l’accès plutôt que sur le suivi détaillé de leurs dépenses. En revanche, il faut bien distinguer ce que l’application cherche à faciliter de ce qu’un utilisateur peut attendre d’une banque mobile ou d’un portefeuille numérique plus riche.
Une application pensée pour accéder plus facilement au paiement numérique
La promesse de Visa Pay est volontairement directe : faciliter l’accès aux paiements numériques. Cela donne une expérience qui se juge moins sur le nombre de fonctions visibles que sur la clarté du parcours. Quand je lance une application financière, je veux comprendre rapidement où commencer, ce qui est nécessaire pour utiliser le service et ce qui se passe si une étape ne fonctionne pas. C’est sur cette simplicité que Visa Pay doit convaincre.
La présence de Visa Inc comme développeur donne immédiatement un contexte reconnaissable, mais elle ne transforme pas automatiquement l’application en solution bancaire universelle. Visa Pay ne doit pas être confondue avec l’application de la banque qui gère directement un compte, ni avec un agrégateur destiné à réunir plusieurs comptes au même endroit. Pour quelqu’un qui cherche avant tout un accès pratique aux paiements digitaux, cette orientation est cohérente. Pour une personne qui veut analyser ses habitudes, créer des budgets ou gérer plusieurs produits financiers, une application bancaire spécialisée sera probablement plus adaptée.
J’apprécie cette distinction, car elle évite une déception fréquente : installer une application de paiement en espérant y trouver tout l’écosystème d’une banque. Ici, l’intérêt se situe dans le parcours de paiement lui-même. Le bon réflexe consiste donc à l’évaluer selon trois questions : est-ce que l’accès est compréhensible, est-ce que l’utilisation paraît fluide, et est-ce que l’on sait quoi faire lorsque le téléphone ou le réseau ne coopère pas ?
Le téléchargement ne demande pas de paiement, ce qui facilite l’essai sans engagement financier. L’application est actuellement en version 2.2.3, un détail utile à vérifier avant l’installation si l’on utilise plusieurs appareils ou si l’on souhaite comparer son comportement avec une version plus ancienne. Elle demande au minimum Android 11, ce qui la place dans une zone raisonnable pour les téléphones relativement récents, mais exclut les appareils Android vieillissants.
Une prise en main qui doit rester lisible
Dans une application financière, la vitesse perçue ne dépend pas uniquement du temps d’ouverture. Elle vient aussi de la quantité d’hésitation entre deux écrans. Visa Pay a intérêt à maintenir des étapes courtes et des libellés explicites, car un utilisateur qui paie n’a généralement pas envie de parcourir des menus ou de deviner la prochaine action. C’est particulièrement important dans une file d’attente, à une caisse ou lorsque l’on doit confirmer rapidement une opération.
Les dernières nouvelles
Royal Match après un raté : reprendre la partie sans perdre le fil
Agoda : réserver un hôtel sans perdre de vue le prix et les preuves
Dominez Carrom Pool: Disc Game avec des Stratégies de Pro
8 Ball Pool : Les mises à jour Android et iOS révolutionnent le jeu
Météo Live° : Simplifiez Votre Quotidien avec des Prévisions Précises
Castle Clash: Roi du monde - Stratégie et Batailles Épiques
Mon conseil est de faire la première configuration dans un moment calme, avant d’en avoir besoin dans un commerce. Cela permet de vérifier l’accès, de comprendre le parcours et de repérer les éventuelles étapes de validation. Une fois cette préparation faite, l’usage quotidien devrait être plus naturel que si l’on découvre l’application au moment précis où le paiement doit passer.
Cette préparation est aussi un test utile pour les personnes moins à l’aise avec le numérique. Si les écrans de départ semblent déjà trop abstraits, il vaut mieux ne pas attendre une situation urgente pour demander de l’aide. Une application de paiement peut être techniquement simple tout en restant stressante lorsque l’utilisateur ne sait pas quelle confirmation est attendue.
Ce que l’application peut apporter dans une journée ordinaire
Imaginez une sortie où vous ne voulez pas sortir votre carte physique, ou un achat effectué avec un téléphone que vous utilisez déjà pour vos démarches courantes. Dans ce type de scénario, Visa Pay peut servir de point d’accès pratique au paiement digital. L’intérêt n’est pas forcément de remplacer toutes les autres méthodes, mais d’ajouter une option utilisable lorsque le téléphone devient le moyen le plus commode.
Je trouve également pertinent de garder une solution de secours. Même si l’expérience paraît rapide, un paiement numérique dépend toujours du téléphone, de son état, du réseau disponible et du fonctionnement du terminal en face. Une carte physique ou une autre méthode de paiement reste donc utile pour les déplacements, les zones mal couvertes et les moments où la batterie est faible.
Ce compromis est important : utiliser Visa Pay ne signifie pas abandonner toute autre solution. Au contraire, l’application est plus intéressante lorsqu’elle s’intègre à une routine déjà organisée. Je la conseillerais à quelqu’un qui veut réduire les manipulations autour du paiement, mais pas à une personne qui refuse absolument toute alternative matérielle.
Rapidité perçue : ce qui dépend de l’application et ce qui lui échappe
Sur le papier, une application dédiée au paiement doit donner une impression de réactivité. Pourtant, il serait trompeur d’attribuer chaque attente à Visa Pay. Une opération peut être ralentie par le réseau mobile, le terminal du commerçant, la banque liée au paiement ou une étape de sécurité. L’expérience finale est donc une chaîne, et l’application n’en contrôle pas tous les maillons.
Dans la pratique, je juge surtout la rapidité à la façon dont l’application réagit après une action : le bouton indique-t-il clairement que la demande est en cours, l’écran évite-t-il de donner l’impression d’être bloqué, et le résultat est-il compréhensible ? Une interface qui explique une attente paraît souvent plus fiable qu’une interface silencieuse, même lorsque le délai réel est identique.
Pour éviter les erreurs, je déconseille de répéter immédiatement une action lorsque l’écran semble lent. Dans un contexte de paiement, appuyer plusieurs fois peut créer de la confusion sur l’état de la demande. Il vaut mieux attendre le retour visible de l’application, puis vérifier le résultat avant de recommencer. Ce conseil paraît banal, mais il est particulièrement utile avec les applications financières.
Les moments de forte sollicitation
Le comportement le plus révélateur n’est pas toujours celui observé lors d’une ouverture tranquille à la maison. Les difficultés apparaissent plutôt lorsque plusieurs contraintes se combinent : connexion instable, téléphone chargé en tâches, écran verrouillé depuis longtemps ou utilisation dans un lieu très fréquenté. Dans ces moments, la sensation de lourdeur peut venir du contexte autant que de l’application.
Je recommande donc de préparer le téléphone avant un usage important : fermer ce qui n’est pas nécessaire, vérifier que l’appareil dispose d’assez de batterie et éviter de faire une première configuration dans une file d’attente. Ce ne sont pas des fonctions cachées de Visa Pay, mais des habitudes qui réduisent les risques autour d’un outil de paiement.
Un autre point souvent négligé concerne la concentration. Lorsque l’on paie rapidement, on peut valider sans lire ou quitter l’écran trop tôt. Il est préférable de regarder le message final et de ne pas considérer l’absence d’erreur immédiate comme une confirmation suffisante. Cette discipline est plus importante que quelques secondes gagnées, surtout lorsqu’une opération semble hésiter.
Pour un usage intensif, comme de nombreux paiements rapprochés, je resterais attentif à la température du téléphone et à son niveau de batterie. Je ne présente pas cela comme une faiblesse propre à Visa Pay, mais comme une limite pratique de tout paiement reposant sur un appareil mobile. Plus le téléphone est sollicité, plus il faut conserver une méthode de secours à portée de main.
Stabilité et récupération lorsqu’un parcours se passe mal
La fiabilité d’une application financière se mesure aussi à sa capacité à aider l’utilisateur après une interruption. Un réseau qui disparaît, une application que l’on ferme par erreur ou un téléphone qui passe en mode économie d’énergie peuvent interrompre un parcours. Dans ce cas, la bonne réaction n’est pas de multiplier les tentatives au hasard.
Si une opération paraît incomplète, je commencerais par revenir à l’écran principal et vérifier l’état affiché avant de relancer quoi que ce soit. Ensuite, je contrôlerais la connexion et l’état général du téléphone. Cette méthode permet de distinguer une simple attente d’un véritable échec. Elle évite aussi de créer une seconde demande alors que la première est peut-être encore en cours de traitement.
Cette logique de récupération est un point où les utilisateurs débutants ont souvent besoin d’un repère clair. Visa Pay peut être utile dans une routine de paiement, mais elle ne dispense pas de garder une trace mentale de ce que l’on vient de faire. Pour un achat important, je conseille de conserver le reçu ou la confirmation disponible et de vérifier le relevé associé plus tard, surtout si l’écran a semblé lent.
Je préfère une application qui encourage une vérification calme plutôt qu’une interface qui pousse à recommencer immédiatement. Dans le cas de Visa Pay, l’utilisateur doit adopter lui-même cette prudence. C’est une limite de confort : la rapidité ne suffit pas si l’on ne sait pas interpréter un état intermédiaire.
Compatibilité et contraintes liées à l’appareil
La contrainte la plus claire concerne le système : Visa Pay nécessite Android 11 au minimum. Pour un téléphone récent, cela ne devrait pas poser de problème, mais les appareils plus anciens sont automatiquement écartés. Si vous utilisez un modèle conservé depuis plusieurs années, vérifiez sa version avant de prévoir un paiement important avec l’application.
Cette exigence montre aussi pourquoi il ne faut pas juger l’expérience uniquement sur le prix. L’application est gratuite, mais son utilisation suppose un appareil compatible et suffisamment fonctionnel. Un téléphone qui manque régulièrement d’espace, dont la batterie s’épuise vite ou qui souffre de lenteurs générales peut rendre n’importe quel paiement numérique moins agréable.
Je conseille aux utilisateurs qui changent souvent de téléphone de traiter la réinstallation avec sérieux. Une application financière ne devrait pas être configurée dans la précipitation juste avant de sortir. Il vaut mieux prévoir un moment pour vérifier l’accès sur le nouvel appareil et garder une alternative pendant la transition. Cette précaution est particulièrement pertinente lorsque l’ancien téléphone reste indisponible.
La classification PEGI 3 indique une application accessible à un public très large, mais cela ne signifie pas qu’un enfant devrait l’utiliser sans encadrement. Le paiement reste une activité financière qui demande de comprendre ce que l’on confirme. Pour un utilisateur jeune, l’accompagnement d’un adulte demeure plus important que l’âge indiqué par la classification.
Une place différente des banques mobiles et des portefeuilles numériques
Comparée à une application bancaire traditionnelle, Visa Pay paraît plus spécialisée. Une banque mobile est généralement choisie pour consulter un compte, suivre des mouvements, gérer des virements ou administrer plusieurs services. Visa Pay s’adresse davantage à la partie paiement digital. Si votre priorité est de surveiller vos dépenses et de planifier un budget, l’application de votre banque sera probablement plus complète.
Face à un portefeuille numérique généraliste, le choix dépend de votre environnement. Un portefeuille déjà intégré au téléphone peut sembler plus naturel si vous utilisez plusieurs cartes, plusieurs services et de nombreux appareils. Visa Pay peut être préférable pour quelqu’un qui veut une expérience clairement associée à Visa et qui ne cherche pas à transformer son téléphone en centre de gestion financière.
Le compromis est donc assez net : moins de dispersion peut rendre le parcours plus facile à comprendre, mais une spécialisation peut aussi limiter l’intérêt pour les utilisateurs qui veulent tout centraliser. Je ne choisirais pas Visa Pay comme outil principal de suivi financier. Je la considérerais plutôt comme une solution de paiement à intégrer dans un ensemble plus large.
Pour qui l’application vaut vraiment le détour
Je la recommande d’abord aux personnes qui souhaitent accéder aux paiements numériques sans payer pour télécharger l’outil. Elle peut aussi convenir à ceux qui préfèrent une application orientée vers une tâche précise plutôt qu’un tableau de bord rempli de fonctions financières. Les utilisateurs qui possèdent un téléphone Android compatible et qui veulent préparer leurs paiements à l’avance sont les mieux placés pour en tirer parti.
Elle est moins adaptée si vous recherchez une gestion complète de budget, une vue détaillée de plusieurs comptes ou une solution qui remplace toutes vos cartes et tous vos moyens de paiement. Les personnes qui utilisent un appareil antérieur à Android 11 devront également envisager une autre option. Enfin, si vous avez besoin d’un service qui fonctionne comme unique solution de secours, je resterais prudent : tout paiement mobile dépend de l’appareil et du contexte.
La note moyenne de 3,7, associée à environ trois mille cinq cents évaluations, suggère une réception partagée plutôt qu’une adhésion unanime. Je la lis comme une invitation à tester l’application dans son propre environnement, et non comme une raison automatique de l’écarter. L’expérience peut varier selon le téléphone, la connexion et les attentes de chacun.
Mon verdict sur la vitesse, la stabilité et l’effort demandé
Visa Pay me paraît intéressante lorsqu’elle reste dans son rôle : ouvrir un accès pratique aux paiements numériques, avec une installation gratuite et une interface qui doit être utilisée sans préparation excessive. Sa rapidité perçue peut être bonne dans un contexte normal, mais elle ne doit pas être confondue avec une garantie de paiement instantané en toutes circonstances. Le réseau, le terminal et le téléphone jouent un rôle réel.
Sur le plan de la stabilité, je la considérerais comme une application à utiliser avec méthode. Préparer l’accès, éviter les doubles validations et vérifier l’état d’une opération après une interruption sont des gestes simples qui améliorent nettement l’expérience. Ce ne sont pas des détails secondaires : dans une application financière, la récupération après un doute compte autant que l’ouverture rapide.
Avec plus d’un million d’installations, le service a déjà trouvé un public conséquent, mais la popularité ne remplace pas l’adéquation avec vos besoins. La version 2.2.3 et la compatibilité Android 11 ou plus récent rendent l’essai accessible à de nombreux utilisateurs, tout en laissant de côté les appareils anciens.
Mon avis final est favorable, mais ciblé : Visa Pay mérite un essai si vous cherchez un accès simple au paiement digital et que vous acceptez de conserver une solution de secours. Je choisirais une application bancaire ou un portefeuille plus complet pour gérer l’ensemble de mes finances, mais je pourrais garder Visa Pay comme outil spécialisé, surtout si son parcours correspond à mon téléphone et à mes habitudes.
En résumé, son intérêt ne vient pas d’une promesse de remplacer tout le reste. Il vient d’un usage plus précis : rendre le paiement numérique plus accessible, sans coût de téléchargement, pour les appareils compatibles. Si c’est exactement le besoin que vous avez, l’application peut être pertinente. Si vous attendez un centre financier complet, vous risquez de trouver son périmètre trop étroit.
FAQ
Qu’est-ce que Visa Pay et à quoi sert cette application ?
Visa Pay est une application mobile destinée à faciliter la gestion et l’utilisation de services de paiement liés à Visa. Selon les fonctionnalités proposées dans votre pays et par votre établissement bancaire, elle peut permettre de consulter certaines informations, d’effectuer des paiements, de gérer des cartes ou de suivre des transactions. Avant le téléchargement, vérifiez que l’application est bien publiée par une source officielle et compatible avec votre banque.
Visa Pay est-elle compatible avec toutes les cartes et toutes les banques ?
Non, la compatibilité de Visa Pay peut dépendre du pays, de la banque émettrice, du type de carte Visa et des services activés sur votre compte. Certaines fonctions peuvent être réservées à des cartes particulières ou nécessiter l’accord de votre établissement financier. Après l’installation, il est donc recommandé de vérifier les conditions d’éligibilité et la liste des banques ou cartes prises en charge.
L’utilisation de Visa Pay est-elle sécurisée pour les paiements ?
Visa Pay peut intégrer plusieurs mesures de protection, comme la connexion sécurisée, la validation par code, la biométrie ou la confirmation des opérations. Toutefois, aucune application ne remplace les bonnes pratiques de sécurité. Téléchargez-la uniquement depuis une boutique officielle, évitez les réseaux Wi-Fi publics pour les opérations sensibles, ne communiquez jamais vos codes et contactez rapidement votre banque en cas d’activité inhabituelle.
Visa Pay est-elle gratuite ou des frais peuvent-ils s’appliquer ?
Le téléchargement de Visa Pay peut être gratuit, mais cela ne signifie pas que toutes les opérations réalisées avec l’application sont sans frais. Des commissions peuvent dépendre de votre banque, du type de transaction, du pays, du change de devises ou des conditions de votre carte. Consultez attentivement la grille tarifaire de votre établissement bancaire avant d’utiliser les fonctions de paiement ou de transfert.
Que faire si je ne parviens pas à me connecter ou si une transaction semble incorrecte ?
En cas de problème de connexion, commencez par vérifier votre identifiant, votre connexion Internet, les mises à jour de l’application et les éventuelles notifications de votre banque. Si une transaction paraît incorrecte, ne la validez pas une seconde fois et contactez immédiatement l’établissement émetteur de votre carte via un numéro officiel. Le support de Visa Pay peut également être utile, mais votre banque reste généralement l’interlocuteur principal pour les opérations financières.
Télécharger










